市場先生的比喻有用,因為它提醒投資者:市場每天給出價格,但沒有要求你每天接受報價。它不能推出另一個結論——只要股價下跌,就一定是市場情緒出了問題,企業本身沒有變化。
《聰明的投資者》首次出版於1949年,後來經過多次修訂。本文核對的是格雷厄姆1973年第四修訂版正文、巴菲特序言,以及2003年版本的相關編排;Jason Zweig 的評論與腳註需要和格雷厄姆原文分開。不能把幾十年間不同版本的例子與補充説明混成一套今天可直接執行的規則。
報價可以拒絕,信息需要核實
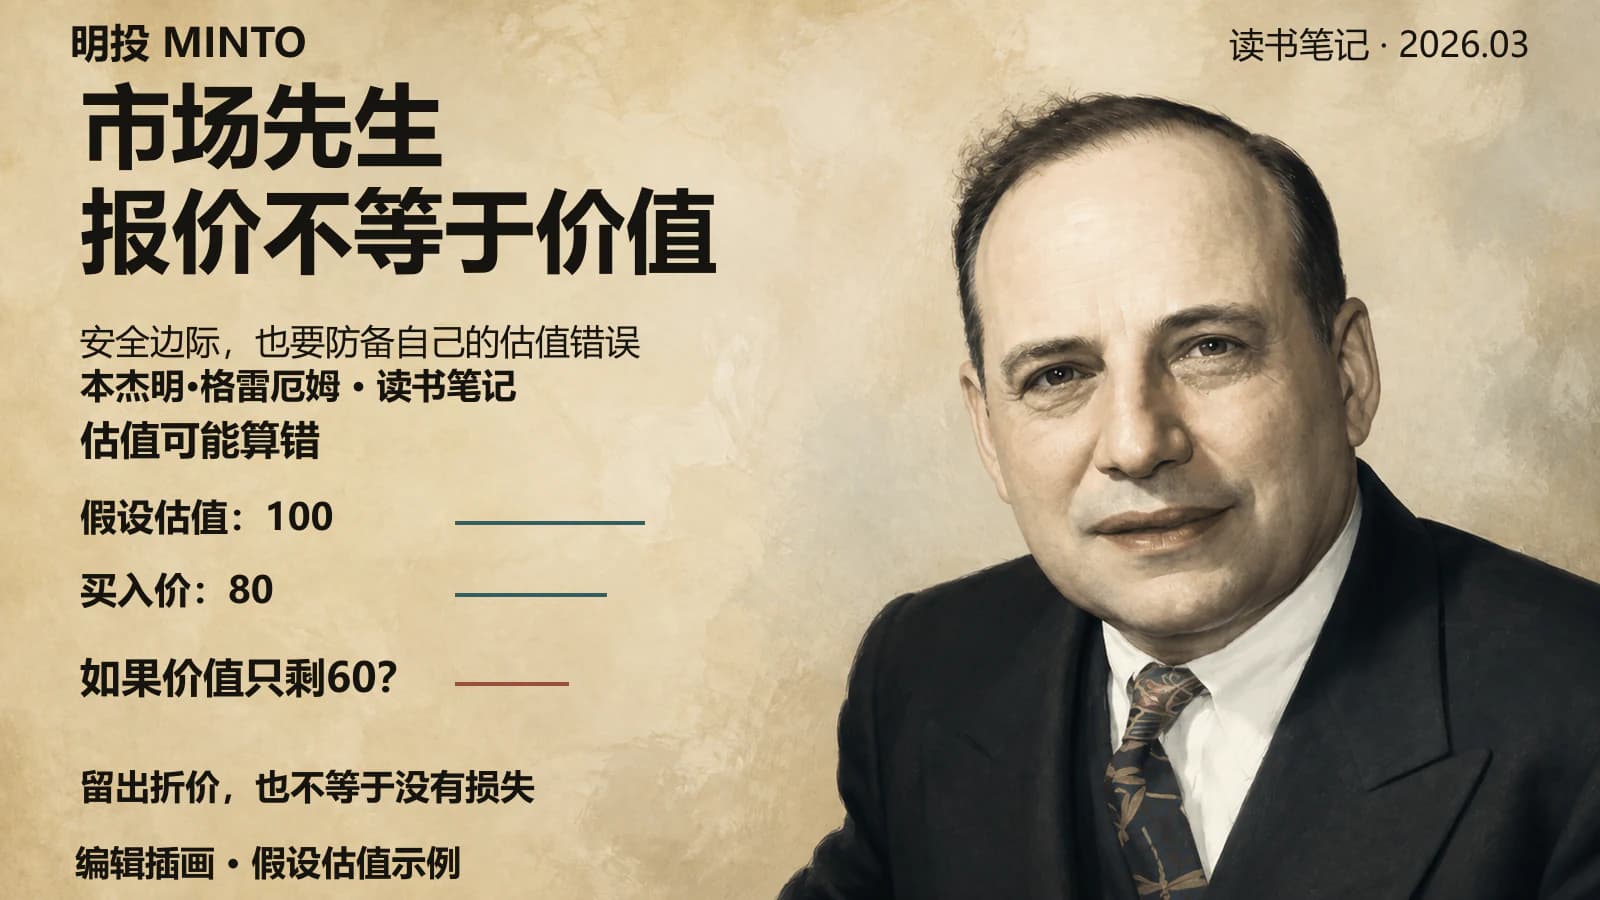
第8章中的市場先生,是一項私人企業的合夥人。他每天提出買賣權益的價格,有時受到興奮或恐懼影響,有時判斷也與經營情況相符。投資者可以決定是否交易,同時根據公司的經營與財務材料形成自己的判斷。
這不是把市場描述成永遠犯錯的對手。原書也要求關注重要價格變化,而不是完全忽略價格信息。更穩妥的用法,是把報價和影響價值的消息分開處理。
如果一家企業股價下跌,先檢查是否出現了新事實:客户流失、產品受阻、現金支出上升,或者債務到期壓力增加。若經營依據確實變化,原估值需要修改;若只有價格變化,也仍需複查之前的假設。不能以“市場先生今天情緒不好”代替研究。
同樣,一次事後反彈只能説明某段期間價格漲了,不能證明當時所有質疑都是錯的。要評價投資判斷,需要當時可獲得的信息、估值依據、買入價格、持有過程和風險承擔,不能只從終點價格倒推。
折價的分母,也可能算錯
第20章把安全邊際作為核心投資概念,討論其與價格、盈利能力及分散的關係。本文的應用是:先説明價值依據,再討論價格留下了多少餘地。情緒剋制可以幫助執行,但不能憑性格替代計算。
用一個純假設例子説明。估值為100元,以80元買入,價格比估值低20%。但“估值100元”不是已兑現的現金,也不是下一次賣出一定能收到的金額。
| 情形 | 計算 | 結果 |
|---|---|---|
| 按原估值買入 | (100−80)÷100=20% | 相對估值折價20% |
| 估值下調至60元 | (60−100)÷100=−40% | 估值下調40% |
| 以60元賣出 | (60−80)÷80=−25% | 價格回報−25% |
這張表是本文的假設計算,不是某隻股票的歷史表現,也不是原書給出的固定安全邊際比例。價格回報未計費用、股息和税費。它説明,買入時的20%折價與賣出時的25%虧損使用不同分母;估值判斷出錯時,原來的折價也可能不足以保護本金。
可以進一步檢查毛利率、銷量、維持經營所需投入和資本成本變化,而不是隻把估值結果打一個折。若盈利下調與估值倍數下降同時發生,損失可能更大;若企業改善,也不能省略買入價格的條件。
防禦型規則,要連同條件一起讀
格雷厄姆區分防禦型與進取型投資者,涉及願意投入多少時間與精力、如何避免重大錯誤,並不是把兩類人簡單分成膽小和敢於重倉。
第5章給出防禦型股票組合約10至30種證券的建議。第14章的具體篩選條件中,價格不超過過去三年平均盈利的15倍;市淨率1.5倍不是一個孤立的絕對上限,原文允許較低盈利倍數對應較高資產倍數,並提出兩者乘積不超過22.5的經驗規則。不能縮成兩個彼此獨立的“嚴格小於”條件。
這是對應版本與歷史環境中的規則,不能只換一個年份就稱為當前處方。書中不同章節的盈利期間、篩選目的也不完全相同,實際使用時應核對所在章節。
今天研究一家企業,還要説明利潤是否具有代表性、賬面權益包含什麼、行業是否適合用市淨率比較。銀行的資本約束、工業公司的資產變現與研發投入較多企業的能力形成,不能由一個統一倍數解決。
無形資產沒有完整反映在賬面上,是解釋市淨率侷限的理由;它不是“市淨率已經過時”的充分證明。過去十年累計自由現金流除以當前企業價值,也不是天然更可靠的替代品:現金流定義、利息處理、收購與剝離、股份變化和累計期間,都可能改變結論。
研究深度不能消除集中風險
持有多少家公司,不能由“信息已經免費”或“每家只能分到三十分之一注意力”直接決定。研究時間並不必然平均分配;更容易取得資料,也不等於理解企業的長期經濟性。
巴菲特1993年股東信討論集中持股時附帶了明確條件:能夠理解企業經濟性、識別長期競爭優勢,並以合理價格買入。同一封信也討論了需要廣泛分散的套利活動,以及不瞭解具體企業經濟性的投資者通過指數基金分散的做法。不能把其中一段改成“集中對所有人都更有效”。
集中能放大正確判斷的貢獻,也會放大個別公司判斷失誤和意外事件的損失。多隻股票若依賴同一行業、客户或融資條件,數量增加也未必充分分散。倉位安排需要結合資金用途、風險關聯與承受損失的能力。
這些是實際研究中需要繼續解決的問題,不能用未經確認的個人持倉數、核心倉位比例或多年收益經歷來代替依據。
管理層與增長並沒有被排除
將格雷厄姆寫成“幾乎不談管理層”,與第19章不符。該章討論股東與管理層,要求對不理想的經營結果作出解釋,並關注管理層是否勝任。不能先把他的觀點簡化成“數字會説話”,再宣佈現代企業已超出其全部分析範圍。
第20章也討論增長股與未來盈利估計的關係,並保留保守預測和買入價格的條件。第20章指出,明確惡劣的前景不能僅憑低價格消除。因此,“只要買得便宜,時間一定站在你這邊”也不是準確概括。
應用到今天,可以檢查管理層如何投資、融資和分配現金,以及預測與實際結果有何差距。公司的價值不能用“某個人佔60%”或“管理層就是一半價值”這類未定義比例表達。企業經營還受產品、客户、組織、競爭和資本約束影響。
質量與價格需要一起判斷。不能僅憑市場估值高、機構參與多,就斷言某一套方法有更高勝率;那需要可比較的規則、樣本和收益口徑。公司優秀,也不保證任何買入價格都能帶來滿意回報。
留下判斷,也留下複核記錄
巴菲特在第四版序言中回憶,1950年初、19歲時讀過本書,並特別推薦關注第8章與第20章。這是他的閲讀經歷,不能借來證明另一位投資者重讀幾遍、做過哪些交易或採取過何種倉位策略。
下一次研究出現大幅波動的公司,可以先留下三類記錄:價格變化、已經核驗的經營變化,以及因此調整的估值假設。它們無需得出同一個方向的結論,但需要彼此對應。
新財報、客户信息或資金安排出現後,再檢查原判斷。市場報價可以拒絕,自己的估值也可以修改。《聰明的投資者》更實際的用途,是幫助完成這種有依據、可複查的判斷。
更正説明(2026年10月3日)
本文保留2026年3月12日的原始發表日期。修訂糾正“市場先生”比喻的合夥人身份及把下跌一律歸於情緒的用法;補全防禦型投資者、三年平均盈利、市淨率與倍數乘積規則的版本和條件。
撤回市淨率普遍過時、累計自由現金流自然更誠實、集中普遍優於分散、格雷厄姆幾乎不談管理層及低價保證時間優勢的概括;補上原書管理層、增長與惡劣前景的討論。撤回缺少一手口徑的設備數、管理層價值佔比、投資方法勝率和未經確認的個人重讀次數、Meta交易、浮虧、重倉日記及倉位策略,不用事後股價路徑證明當時研究正確。
資料來源
- Benjamin Graham:《聰明的投資者》第四修訂版正文(1973),2003年編排版本。本文核對版本説明、巴菲特序言、導論第4—7頁、第5章第114—115頁、第8章第204—205頁、第14章第348—350頁、第19章第487—488頁、第20章第512、516—518、521頁相關原文;不聲稱核對全書全部內容。Jason Zweig 的評論與腳註單獨區分。
- Jason Zweig:《聰明的投資者》版本介紹。
- Berkshire Hathaway:1993年股東信,有關集中、分散及適用條件的討論。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。