風險數字回答了什麼
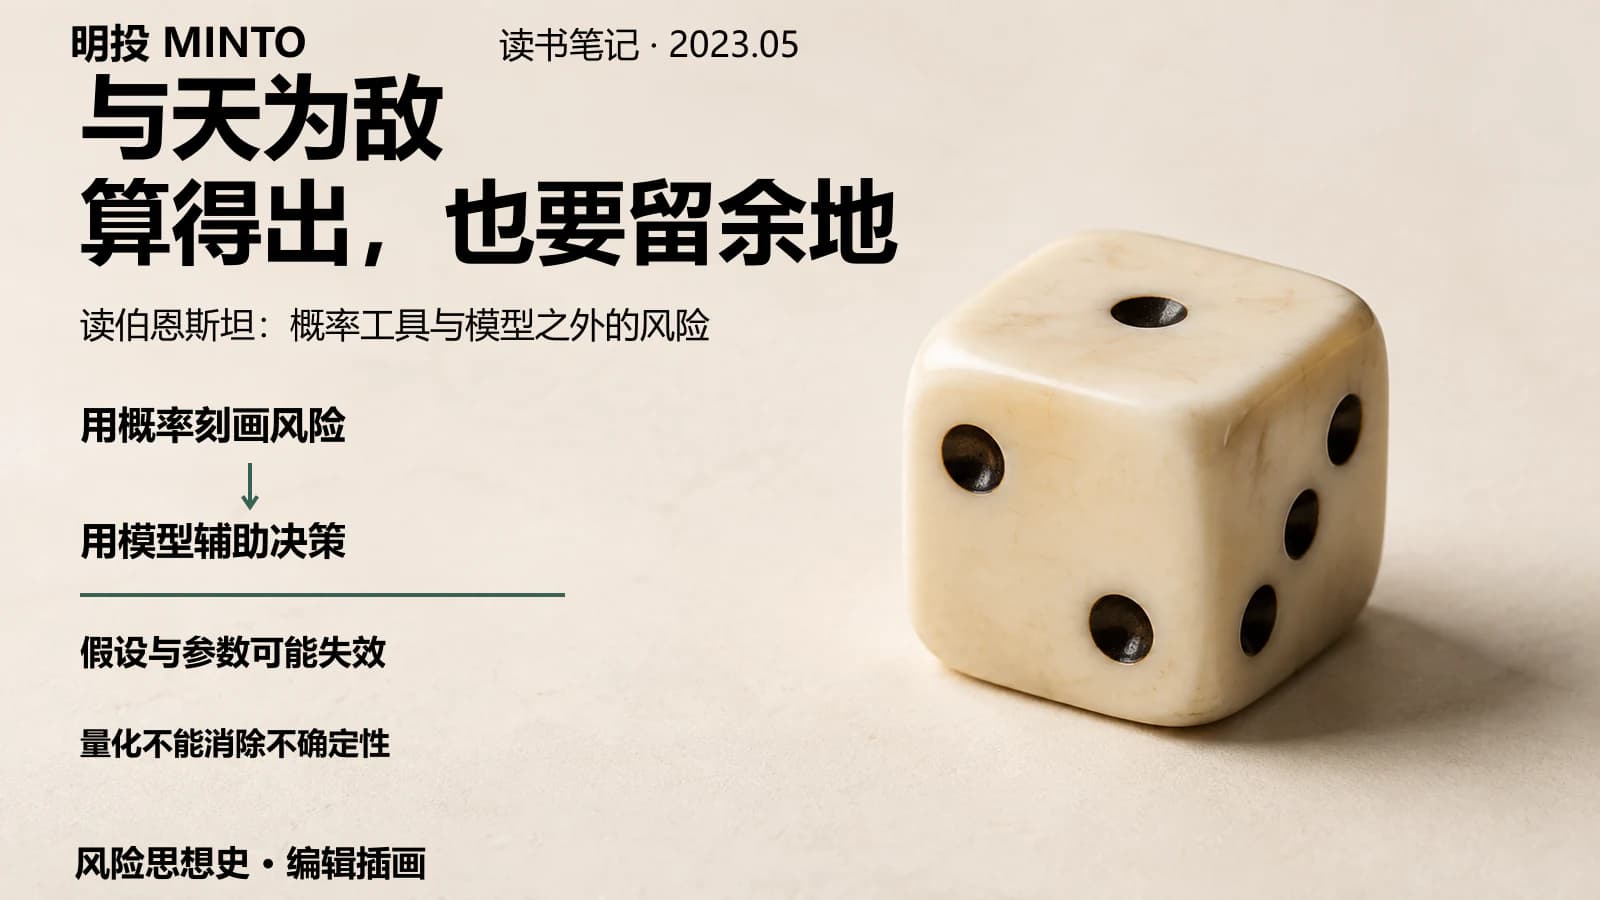
Peter L. Bernstein的《與天為敵:風險探索傳奇》(Against the Gods: The Remarkable Story of Risk)初版發表於1996年。這篇讀書筆記保留的核心,是概率與風險工具能夠幫助人們作出更清楚的選擇,卻不能替代對假設和自身處境的判斷。
風險的量化需要説明對象、期限與數據:是在估計某一天的組合損失,還是未來一年的現金缺口?過去樣本是否覆蓋了可能遇到的情境?沒有這些條件,一個看似精確的風險數字仍可能回答錯問題。
概率、效用、統計推斷和組合分析處理的問題各不相同。閲讀這部風險史時,與其把它們壓成一條通向精確答案的進步路線,不如分別追問:這個工具讓哪些選擇變得可以比較,又把哪些條件留在了計算之外?
例如,同一個損失金額,對沒有近期用款需要的持有人,與依賴短期融資維持頭寸的持有人,後果可能很不同。估計損失分佈只是問題的一部分,何時需要支付、能否繼續融資,以及能否承受估計之外的損失,也會改變決策。
會計算,還要看決策怎樣形成
伯恩斯坦對風險工具的討論包含人的行為。出版社提供的The Failure of Invariance章節重印,註明出自1996年版本第269—283頁。
該章討論卡尼曼、特沃斯基和塞勒的研究,包括框架、損失厭惡、心理賬户,以及面對模糊概率時的選擇。它關注的是現實行為與理性模型之間的偏離,而不是認為人學會計算後就會照着概率行動。
從這段討論出發,本文的應用判斷是:除了檢查公式,還要檢查決策過程。持倉下跌後是否只尋找支持繼續持有的材料?同樣的損失,換成“回到成本價”的敍述,是否改變了判斷?這些問題不能單靠增加小數位解決。
行為研究也不能被改寫成每個人在任何場景都會犯同一種錯誤。實驗有對象、設置與邊界;使用研究結果時,仍要區分觀察到的行為模式與對某位投資者的具體判斷。
VaR的不同方法,各有條件
VaR(在險價值)描述的是指定期限和置信水平下,模型估計損失分佈的一個分位點。它不是最大可能損失,也沒有單獨説明超過這個分位點後可能損失多少。
估計VaR可以採用不同方法。巴塞爾委員會2019年發佈的相關歷史版本列出方差—協方差、歷史模擬和蒙特卡洛模擬等方法,沒有規定只能使用一種模型。正態分佈是某些方法的假設,不能代表全部VaR估計。
某些參數方法會使用正態等分佈假設;歷史模擬依賴過去的情境;模擬方法依賴所設過程。方法不同,侷限也不同。不能把“使用了歷史數據”當成覆蓋所有未來情境,也不能把模擬次數很多當成模型已被現實驗證。
模型風險的檢查也要覆蓋假設、數據、參數、實現與使用方式。一個程序可以運算準確,卻因為假設與實際頭寸不匹配,給出不適用的估計。判斷模型能否用於某次決策,需要把這些環節一起檢查。
從估計損失到實際平倉
LTCM的危機發生於1998年,晚於本書1996年初版。這裏把它作為後來的案例,用來回看風險估計與實際資金約束之間的關係。
紐約聯儲1999年的證詞,討論LTCM事件中的槓桿、信用分析、風險敞口與壓力測試,並指出銀行對高槓杆機構信息和風險管理檢查不足。分析這次事件,需要同時看融資、交易對手與流動性約束,不能只圍繞某種分佈假設解釋損失。
這裏保留一個有用的機制判斷:當頭寸需要資金支持,價格下跌可能帶來追加保證金和被迫賣出;市場難以成交時,按通常價格波動估計的損失,與實際平倉成本可能不同。要核驗這些環節,不能只問波動率模型算得準不準。
壓力測試和限額可以補充日常估計:前者檢查特定衝擊下的損失與資金需求,後者限制敞口。但它們仍有情景遺漏、執行和成本上的限制。寫出一個不利情景之後,還要檢查融資安排與操作規則能否支持應對。
讓風險數字接回資金約束
日常估計是否適用,需要根據樣本、期間和檢驗標準判斷。置信水平是模型估計的條件之一,不能據此把市場分成某個固定比例的“正常時間”與“全部工具失效時間”。
無法估準某個尾部概率,仍可以檢查資金和頭寸。模型估計與承受損失的能力回答的是不同問題:前者嘗試刻畫結果的分佈,後者決定在不利結果出現時是否還能維持選擇。兩者需要一起進入組合複核。
對組合的複核,可以把問題分開,再放回同一個決策中。
| 檢查對象 | 要核對的條件 | 不能單獨提供的保證 |
|---|---|---|
| 日常風險估計 | 期限、樣本、分佈、相關性和風險敞口 | 不會發生樣本外損失 |
| 壓力情景 | 大幅價格變化、流動性與融資需求 | 已覆蓋所有危機路徑 |
| 持有能力 | 槓桿、保證金、用款時間與可動用資金 | 任何頭寸都能等到恢復 |
這張表是本文的應用整理,不是書中原表,也不是收益或損失預測。它的作用是讓風險數字接回實際約束:即使對長期判斷仍有信心,也要説明短期能否承受損失,以及需要資金時能否完成退出。
下一次提高倉位或使用槓桿前,先把模型採用的樣本和期限寫清,再檢查融資條件與壓力情景;定期複核時,對照實際敞口、損失和流動性是否改變了原假設。工具幫助比較選擇,留出餘地則幫助在判斷錯誤時繼續做選擇。
更正説明(2026年10月3日)
保留2023年5月20日的原始發表日期。撤回沒有起止口徑的800年概括、古希臘宗教的單一解釋、正態分佈與貝葉斯的簡化發明順序,以及未經核驗的作者逐字引語和個人操作經歷。按原書授權重印章節,修正“伯恩斯坦忽視行為因素”的歸屬;區分VaR的不同估計方法及模型風險,撤回99%/1%與“全部模型失效”等保證性概括。LTCM1998年及其後證詞作為後來的案例使用,不再把它和2008年事件混寫成1996年初版內容;撤回伯恩斯坦與塔勒布的兩陣營概括。現有封面為編輯概念插畫,不是歷史現場或數據證據。
資料來源
- Peter L. Bernstein:The Failure of Invariance,Wiley授權重印:註明出自《Against the Gods》1996年版本第269—283頁;用於核對作者對行為、框架和模糊性的實際討論。
- 巴塞爾委員會:Internal models approach,2019年曆史版本:MAR30.14(6)列出不同模型方法,MAR30.5及30.18—30.27討論壓力測試和驗證。本文不把這份歷史文本作為當前監管資本要求。
- 紐約聯儲William J. McDonough證詞,1999年3月3日:LTCM事件後的槓桿、信用分析、敞口、流動性與壓力測試問題。
風險提示:本文討論風險分析方法。模型、壓力情景與資金緩衝均有侷限,不構成任何投資策略可以避免損失的承諾。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。