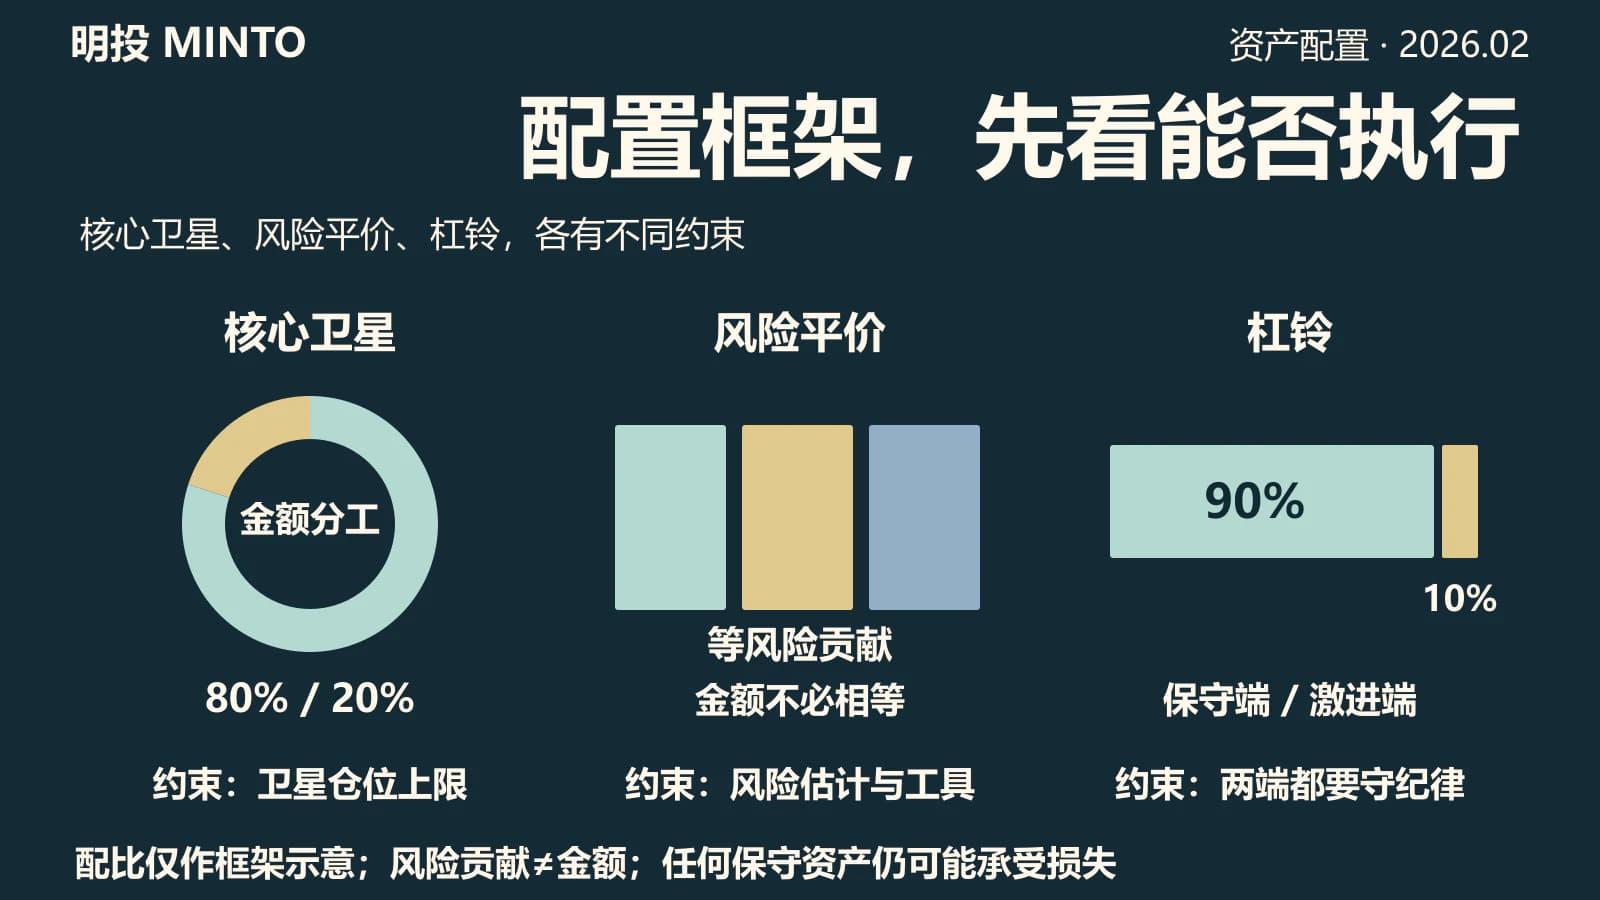
如果一年後就要用這筆錢,把股票叫作“核心”,並不會讓它在用款日少跌一點。同樣,把高風險倉位限制在10%,也不自動保證整個組合最多隻虧10%。配置框架有用,前提是它對應了真實持倉、負債和損失邊界。
核心衞星、風險平價和槓鈴,分別強調持倉分工、風險分佈和兩端暴露,可以互補。它們不是按投資者世界觀劃分的三種身份,也不能僅憑“我能睡得着”就選定。SEC的資產配置指南把投資期限以及承受風險的能力與意願作為重要條件:心理願意承擔損失,與生活上承擔得起,是兩件事。
核心衞星:先定總風險,再劃管理邊界
核心衞星把長期基礎配置與有限範圍的主動偏離分開。Vanguard介紹的一種常見實現,是用指數投資構成核心、主動管理基金構成衞星;但這只是實現方式,不是核心必須為某種資產的定義。核心可以包含股票和債券,衞星也未必只能買個股。
核心的任務是承擔基礎配置,不能因為操作少就被當作低風險資產。寬基股票基金仍有市場風險;少數“優質公司”也不會因為持有時間長,就自然成為分散的核心。衞星的存在更不證明投資者已經擁有超額收益能力。Vanguard也明確指出,主動與被動結合,不保證比全主動或全指數組合風險更低。
原文把70%—90%核心、10%—30%衞星寫成通用結構,又稱適合90%的人,沒有給出支持這一適用比例的研究。本次不把這些數字作為默認推薦。桌面封面的80/20僅為分工示意,不是個人持倉披露。
一個簡單壓力情景更能説明問題:假設100萬元中,80萬元核心下跌25%,20萬元衞星下跌50%,組合損失為20萬元加10萬元,共30%。這裏沒有槓桿、費用、現金流和中途調倉,也不是歷史回測。衞星規模受限,只限制了它自身的損失貢獻,沒有替核心保本。
我的建議是先核對整個組合的股債與現金風險,再給主動部分設預算。如果衞星與核心反覆持有同一批公司,或者越跌越補、不斷突破原定上限,“分成兩欄”並沒有完成風險管理。
風險平價:風險估計與槓桿是兩個問題
風險平價關注不同資產對組合風險的貢獻。嚴格的等風險貢獻模型是一種實現;更廣義的風險平衡並不要求所有資產貢獻精確相等。AQR在2014年的方法説明中也指出,不同投資者可以採用不同風險度量。
原文“必須給債券加槓桿”過於絕對。可以先調整未加槓桿的資產權重,使風險更平衡,再決定是否根據目標風險放大總組合。AQR討論的正是先配置、再決定總風險水平的思路,不是隻給債券加槓桿的唯一配方。其方法解釋不能視為所有風險平價產品的共同持倉或收益保證。
不用槓桿也能檢查風險集中度。真正需要警惕的是,風險貢獻依賴波動率、相關性或其他模型輸入;估計改變,原來的“平衡”可能改變。原文以2022年斷言“危機時什麼都一起跌”,把某些資產共同承壓擴大成普遍規律,已經撤回。
若實際產品使用融資或衍生品,還要單獨核對融資成本、保證金和被迫減倉條件。能計算一張風險貢獻表,不等於能在資金緊張時維持頭寸。這與上一批修訂的全天候分析一致:分散、總風險水平與融資安排,應分別判斷。
槓鈴:10%的倉位不是永久損失上限
塔勒布等人在作者網站公開的2015年《Tail Risk Constraints and Maximum Entropy》稿件中,用可變權重描述較保守與高風險兩端的混合,並非把90/10設為所有人的固定答案。本文討論這種兩端配置思路,不把它與債券期限管理中同名的槓鈴策略混為一談。
“最多隻虧那10%”需要很強的條件:保守端在同一計價貨幣和考察期間內價值不下降,激進端損失不超過其投入,沒有額外追索、融資或持續補倉,且暫不計費用。現實中,保守端仍可能面對市場價格、信用、匯率或購買力風險;激進端若帶有額外義務,也可能突破最初投入。
以下都是自行設定的算術情景,不是產品收益或配置建議:
- 100萬元中90萬元保守端保持不變,10萬元激進端歸零,損失10萬元,即10%。這個結果來自上述假設。
- 若同一期間保守端也下跌5%,損失就是90萬元 × 5% + 10萬元,合計14.5萬元,即14.5%。
- 若第一輪損失後又把剩餘90萬元的10%投入激進端,且再次歸零、其餘資產不變,最終剩81萬元;相對最初100萬元,累計損失19%。每輪都守住10%,仍不等於累計只虧10%。
“下行有限、上行可能很大”也不是凸性的完整定義。是否具有凸性,要看收益如何隨明確的變量變化;一個小倉位不會僅因佔比小,就自動獲得有利的損益形狀。原文10倍、100倍的描述沒有概率、價格和期限依據,本次撤回,不把高賠率等同於有吸引力的預期收益。
可以結合,但不能靠改名稱降低風險
| 框架 | 主要解決什麼 | 必須額外檢查 |
|---|---|---|
| 核心衞星 | 基礎配置與主動偏離的分工 | 總體資產風險、持倉重疊、衞星上限與成本 |
| 風險平價 | 不同資產的風險貢獻 | 估計方法、相關性變化、總風險與融資條款 |
| 槓鈴 | 較保守與高風險兩端的隔離 | 保守端實際風險、激進端追索義務、重複投入預算 |
三者可以在同一組閤中發揮作用:先劃定基礎配置和主動預算,再檢查整體風險來自哪裏;若保留高風險嘗試,就對可能追加的資金也設上限。這是組織與檢查方法,並不意味着一個“核心衞星加槓鈴”的組合已經滿足嚴格風險平價條件。
原文聲稱作者實際持有80%核心、20%衞星,並經常算出70%風險來自美股,沒有可核實的持倉記錄或模型。本次撤回這些個人經歷式敍述。這裏提出的方法只作為文章判斷,不包裝成已被個人實績證明的經驗。
對時間有限、沒有穩定融資管理能力的投資者,我更傾向先把賬户簡化,把近期支出與應急資金留在適合其期限和幣種的資產中,再討論主動預算。有無衞星不是必答題;不能證明增加的複雜度值得付出成本,就可以不增加。
框架是否合適,最終看它能不能在不利情景下繼續滿足用款與損失約束。生活支出、負債或收入穩定性發生變化時,配置也需要重審。可執行性很重要,但它必須建立在能承擔損失的基礎上。
資料來源
- SEC Investor.gov:資產配置、分散與再平衡指南,用於投資期限、風險承受能力及資產風險邊界。
- Vanguard Canada:Active-passive combinations,用於核心衞星的一種實現、成本與不保證降低風險的説明。
- AQR:Risk Parity: Why We Lever,2014年9月24日,用於風險平衡與槓桿實現的區分,屬於管理人方法説明。
- Donald Geman、Hélyette Geman、Nassim Nicholas Taleb:Tail Risk Constraints and Maximum Entropy,作者網站2015年稿,用於槓鈴的可變權重定義;不作為固定配方或收益保證。
更正記錄(2026年9月14日)
保留原始發表日期2026年2月11日。撤回無依據的普遍適用比例、個人持倉和風險佔比敍述,糾正“必須給債券加槓桿”“危機時所有資產一起跌”“槓鈴最多虧10%”等絕對錶述;補充風險預算、重複投入及假設損失算例。三個框架可以互補的原有思路保留,但不再以世界觀替代客觀約束。手機概念封面移除書本和本子,桌面配比示意保留,示意比例不代表推薦或實盤。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。