比特幣配多少,不能從“它可能漲十倍”開始算。需要先確定這筆錢是否承擔生活支出、多久會用到,以及它全部損失時,其他資產可能正在經歷什麼。
原文把1%—5%寫成普遍適用的答案,把不持有稱為放棄機會。這兩個判斷都沒有足夠依據。0%可以是合理選擇;即使決定參與,也應先算能夠承擔的損失,再決定投入金額。小倉位減少損害,卻不能替代對資產和買入價格的判斷。
現貨的損失有限,不等於具有期權式凸性
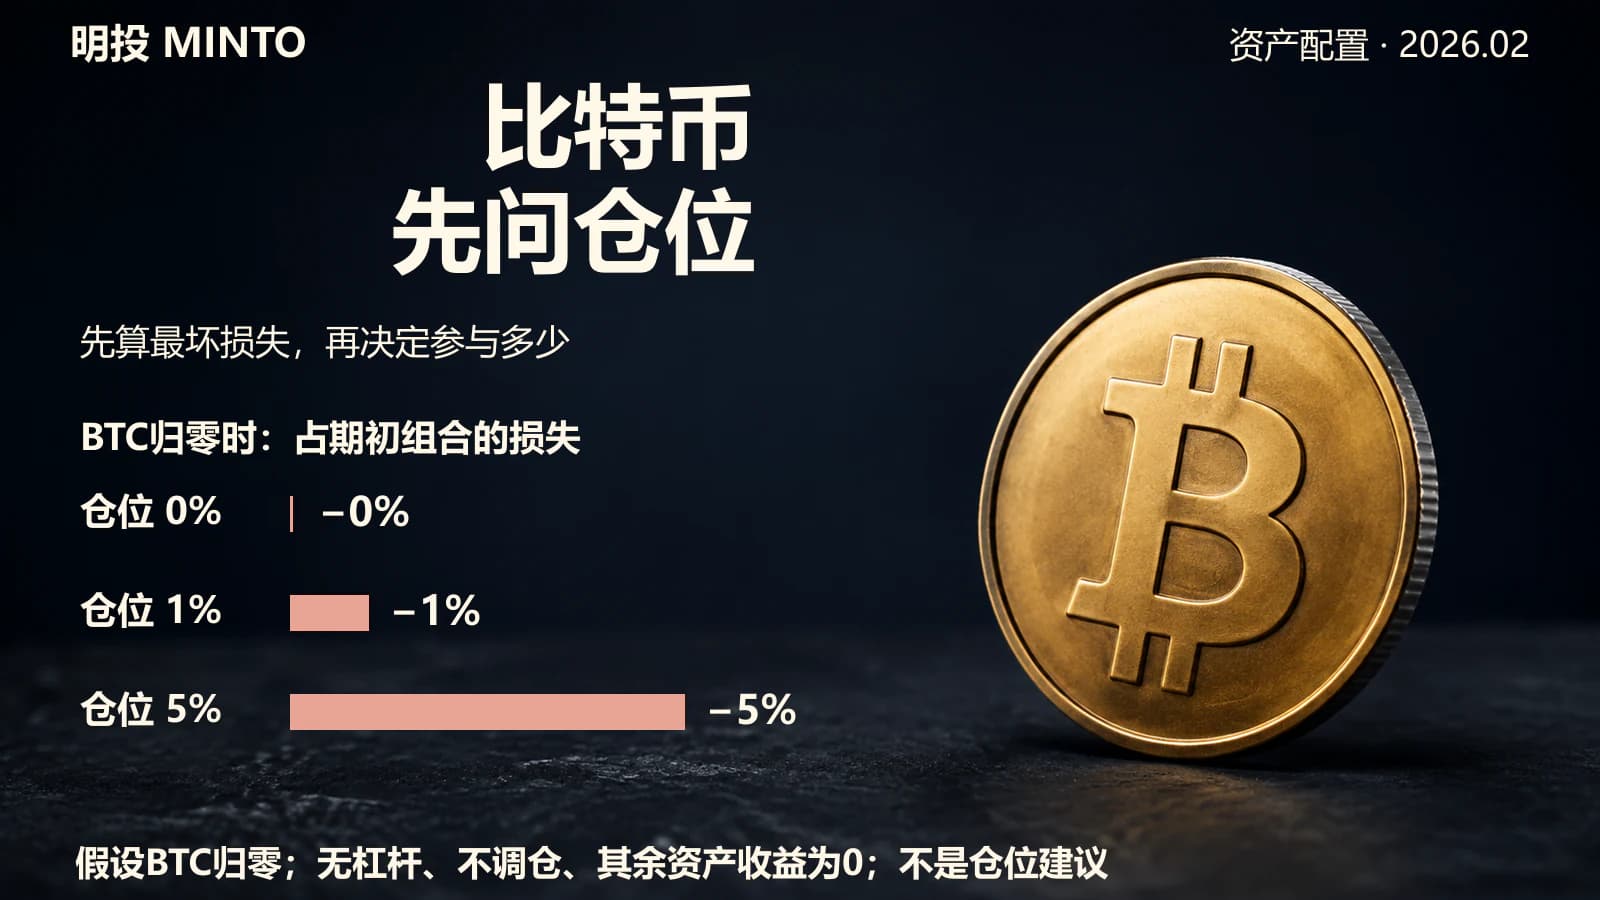
假設完全用自有資金購買固定數量的比特幣,不借款、不使用衍生品、不追加資金,並暫不計交易費及其他費用。價格歸零時,這筆現貨投資的價格損失最多為最初投入金額。這是原文關於限制投入的有效部分。
但“最多虧本金、上漲沒有預設上限”不能證明現貨具有期權式凸性。設持有數量為q、買入價格為P₀,期末價格為P,損益就是q ×(P-P₀)。每上漲相同金額,持倉增加相同金額的收益;這條損益線對價格是線性的,二階導數為零。數學上仿射函數同時滿足弱凸與弱凹,但這裏不存在原文所暗示的正曲率或期權式收益結構。
是否可能出現極大的正收益,涉及未來價格分佈。它與損益函數的曲率是兩件事。現貨潛在漲幅很大,也不能直接推出預期收益為正,更不能借塔勒布的“凸性”替一項具體資產作背書。
損失邊界還取決於工具。借錢買入、保證金交易、期貨或其他衍生品,不能套用上述現貨假設。直接持有時需要考慮密鑰、託管和交易渠道;通過現貨ETP持有時,則需要閲讀產品結構、費用和風險披露。SEC投資者教育辦公室在2024年9月9日的公告中説明,現貨比特幣與以太幣ETP仍承受標的高波動風險,份額價格可能偏離標的價格,產品還收取費用。換成證券賬户中的產品,並不會消除標的價格風險。
十倍價格之後,倉位要用新的組合總額計算
為了看清分母,假設期初組合為100萬元,比特幣分別佔0%、1%和5%。不使用槓桿、不調倉、沒有資金流入流出,其餘資產價格不變,暫不計費用、税收和匯率變化。
下表中的“十倍”嚴格指價格變成原來的10倍,即上漲900%,不是上漲1000%。這是壓力情景算例,沒有賦予發生概率,也不是價格預測。
| 期初比特幣權重 | 比特幣歸零時組合收益 | 比特幣價格變為10倍時組合收益 | 十倍情景下比特幣期末權重 |
|---|---|---|---|
| 0% | 0% | 0% | 0% |
| 1% | -1% | +9% | 9.17% |
| 5% | -5% | +45% | 34.48% |
1%倉位最初為1萬元,十倍後是10萬元,其餘99萬元不變。組合變為109萬元,比特幣權重為10 ÷ 109,約9.17%。5%倉位則從5萬元變為50萬元,組合總額為145萬元,權重為50 ÷ 145,約34.48%。
原文的“1%—5%變成10%—50%”,只有在分母始終固定為期初總資產時才對應持倉市值比例,不能稱為期末組合權重。也不能把持倉的期末市值當成組合賺到的收益:上述兩種組合分別賺9萬元和45萬元。
價格上漲還會使最初的小倉位變成較大的風險來源。如果事先設定了當前組合權重上限,就需要明確檢查頻率和觸發後的處理規則,同時考慮税費。一直不賣是一種新的集中持倉選擇,不能繼續用“最初只投了1%”描述現在的風險。
凱利公式不能替未知概率填空
Kelly於1956年發表的論文研究了在給定概率和賠率等模型條件下,怎樣最大化長期資本的對數增長率。它要求輸入,而不會替投資者判斷一項資產未來成功的概率。
以一個簡化的、可重複且概率固定的二元賭局為例:贏的概率為p,每押1元贏時淨賺b元,輸時損失所押金額。最大化預期對數財富所得的倉位比例為 f=p-(1-p)÷b,再根據不借款、不反向下注的限制處理邊界。若p為60%、b為1,算出20%;若p為40%、b為1,在只允許正向下注或不下注的約束下,答案是0%。這些是假設賭局,不是比特幣參數。
比特幣不存在本文已經驗證的固定勝率、固定賠率與重複獨立試驗。沒有這些輸入,就無法由凱利公式推出1%—5%,也不能只憑“風險很高”推出一個非零的小比例。降低下注額能緩和參數誤差的後果,卻不會把負的或未知的投資優勢自動變成正值。
“能承受虧損”和“有理由承擔虧損”需要分別回答。前者決定資金邊界,後者需要估值、需求、持有成本和風險分析。本文沒有建立可複核的比特幣回報分佈,因此不提供所謂最優倉位。
單項損失預算,還要接受組合壓力測試
繼續使用無槓桿現貨的假設。若只討論比特幣價格歸零對期初組合的直接影響,希望這部分損失不超過組合的1%,初始投入就不能高於1%。這裏的1%只是人為設定的損失預算示例,不是建議每個人都投入1%。
更重要的是,組合其他部分不會因為比特幣下跌而自動保持不變。假設比特幣初始佔5%並歸零,其餘95%的資產同時下跌30%,組合損失為5%+95% × 30%=33.5%。這與“歸零也只虧5%”描述的是不同問題:前者是整個組合,後者只是單項價格損失。
因此,投入前應把近期支出、債務償還和應急資金排除在高風險資金之外,並將其他相關暴露一併考慮。例如持有加密資產相關股票,並不等於已經與比特幣風險充分分散。沒有給定樣本和測量方法時,也不能假定它和黃金會穩定對沖法幣貶值,或者在市場危機中一定上漲。
黃金和比特幣需要分別説明配置理由。原文用“穩與烈”將兩者排成同一種保險的不同強度,又直接拼出黃金5%—10%加比特幣1%—5%,缺少可複核的風險測量和個人約束,相關配比撤回。資產名稱或敍事相似,都不能證明其對沖效果相同。
如果損失這筆錢會影響必要支出,或者尚不能理解持有渠道與風險,0%就是符合約束的選擇。若確有參與理由,也只能在獨立於生活資金的損失預算內安排,並在倉位上升、現金需求變化或持有依據失效時重新決策。一個可執行的資金邊界,比沒有概率依據的固定百分比更有用。
更正記錄(2026年9月17日)
保留原始發表日期2026年2月19日。校正現貨收益結構與凸性的混淆、凱利公式的適用條件、十倍情景下的收益及期末權重;撤回人人適用的1%—5%、低於1%無意義、0%屬於偏執、歸零也必然不影響生活等表述。黃金固定比例、未定義的歸零概率比較、必然對沖貨幣體系的説法,以及未經確認的個人持倉和見聞敍述一併撤回。
保留橫版封面中明確標註假設的歸零算例。手機版移除文件夾式道具,保留硬件錢包概念場景;封面不作為實際持倉或行情證據。全文算例均為假設,不是歷史回測或收益預測。
資料來源
- J. L. Kelly Jr.:A New Interpretation of Information Rate(1956),授權重印全文
- SEC投資者教育辦公室:比特幣與以太幣ETP投資者公告(2024-09-09)
本文用於解釋倉位與計算口徑,不構成針對個人情況的投資建議。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。