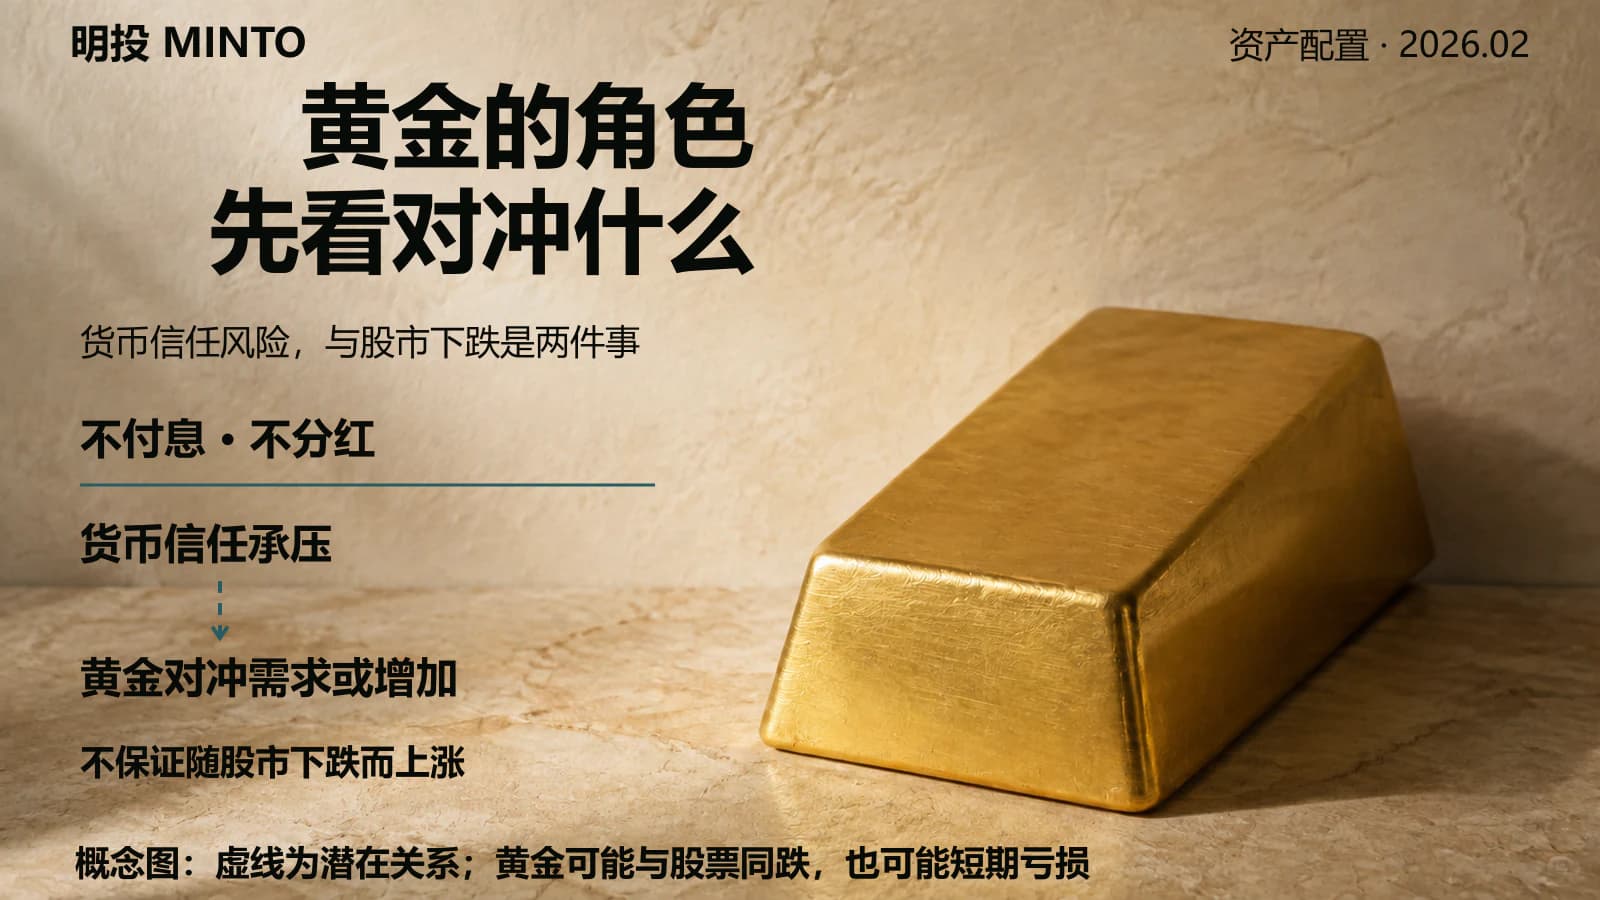
黃金該佔組合幾個百分點,不能只憑“避險”兩個字回答。先明確擔心的風險:股票回撤、生活成本上升、持有貨幣貶值,還是證券與託管渠道受阻。這些問題不同,黃金也不能同時給出有保證的保護。
我更傾向於先把黃金作為可選的分散資產評估,再決定是否配置。沒有適用於所有人的5%—10%標準,也不能因為某人不持有黃金,就認定其組合缺少必要保護。
沒有現金流,不等於沒有價格回報
直接持有金條,不會像債券那樣支付約定利息,也不會像企業股權那樣產生股息。持有者能否獲得回報,主要取決於買賣價差,還要扣除交易、保管和保險等成本。
巴菲特在2011年度股東信中用黃金與生產性資產作比較。他的假設是,按寫信時價格計算,全球黃金總值可以買下美國全部農田、相當於16家Exxon Mobil的資產組合,並有現金餘量;不是買下“美國所有公司”。這是當時的估值比較和投資觀點,不能當作今天仍成立的價格關係。
也不能由此推斷,巴菲特偏好企業就必然假設貨幣永遠穩定。同一封信討論了貨幣購買力風險,並強調企業能否在通脹環境中持續提供有價值的商品和服務。我們可以討論黃金的分散作用,但不應替他補上原文沒有的前提。
黃金沒有經營現金流,不代表價格在平穩時期必然不漲;持有企業有現金流,也不代表股東在任何買入價格下都能獲利。組合比較需要看實際收益、波動、成本和共同風險,不能只靠資產標籤。
2022年説明:通脹與金價不是一一對應
美國勞工統計局2022年7月13日發佈的數據顯示,當年6月CPI-U同比上漲9.1%,為1981年11月以來最大同比漲幅。這是美國總體消費者價格指數的同比數據,不是全年通脹率,也不是其他國家的物價變化。
世界黃金協會的2022年12月評論使用LBMA Gold Price PM口徑:截至2022年末,黃金美元計價全年價格回報約為+0.4%,人民幣計價約為+9.0%。這裏是金價表現,不是扣除費用後的某隻基金收益;不同幣種的差別提醒我們,要用與支出相匹配的計價單位判斷保護效果。
這組數據支持一個有限結論:看到高通脹,不能直接推導黃金會同步大漲。它不支持“黃金從來不抗通脹”,也不支持“持有足夠久就保證保住購買力”。
實際利率是黃金機會成本的重要變量,但不是唯一變量。事前實際利率應考慮相同期限的通脹預期,不能把任意期限的名義利率減去最近一期CPI同比,便當成準確的前瞻指標。美元匯率、投資需求、央行買賣和實物供求也可能影響價格。
同一份世界黃金協會評論指出,2022年實際收益率與美元走高,卻沒有使該口徑的全年美元金價轉負。協會將需求來源之間的抵消作為解釋。這是行業機構的分析,不是單因素因果證明;它至少提示,“實際利率升,金價必跌”的機械公式並不可靠。
危機中的保護,需要區分價格與持有渠道
黃金可能在部分壓力情景中提供分散,但不是一張約定在股市下跌時賠付的保險合同。
世界黃金協會在2020年3月19日的評論中,將當時黃金波動與跨資產變現、槓桿頭寸等因素聯繫起來。這説明在投資者急需現金時,流動性較好的黃金也可能被出售;不能把危機期間的某一次表現外推為所有戰爭、金融衝擊或貨幣貶值階段都會上漲。
直接持有實物黃金,不是對某個發行人的還款請求;但保管、真實性、買賣價差與變現渠道仍會影響持有人。通過基金或信託持有,則還要看法律結構、託管安排、費用和交易機制。黃金並不意味着所有中介和制度風險都消失。
例如,SPDR Gold Trust的2025年度報告説明,該信託不產生收入,會出售部分黃金支付持續費用,因此每份額代表的黃金數量隨費用支付逐漸減少。這個案例用於説明持有工具的成本,不能把其條款套用到所有黃金產品。
比例要用組合損失來檢驗
原文把低於5%寫成幾乎無效,把高於15%—20%寫成必然拖累複利,都缺少適用範圍。倉位效果取決於黃金本身的漲跌、被替換資產的表現和資金用途,不能只給閾值。
下面是本文自設情景,不是歷史回測、危機概率或預測:期初黃金權重為0%、5%或10%,其餘資產合併看作一個組合,同期下跌20%;期內不再平衡,不追加資金,忽略費用,所有收益用同一幣種計量。
| 黃金期初權重 | 黃金漲20%時組合收益 | 黃金不漲不跌時組合收益 | 黃金也跌20%時組合收益 |
|---|---|---|---|
| 0% | -20% | -20% | -20% |
| 5% | -18% | -19% | -20% |
| 10% | -16% | -18% | -20% |
計算為“黃金權重 × 黃金收益 + 其餘權重 × 其餘資產收益”。在第一種情景裏,5%黃金相對全持其餘資產改善2個百分點,卻沒有消除組合虧損。第三種情景裏,兩部分都下跌20%,換比例不能改善這個特定結果。
這些算例只説明怎樣檢驗倉位,不推出推薦比例。實際決定還要考慮已有資產、可承受回撤、近期支出和持有成本。若無法承受黃金自身的價格下跌,不能因為把它叫作“保險”,就忽略倉位風險。
“看到體系風險升高就加倉”還包含擇時判斷:需要能事先定義指標、執行條件和失效邊界。原文沒有足夠材料證明作者實際按5%—10%動態調整,相關個人持倉敍述撤回。不要把泛泛的風險擔憂寫成已經驗證有效的交易方法。
不把黃金和比特幣當作同一份保險
即使兩者都被部分投資者放進貨幣風險的討論裏,也不能據此把比特幣稱為“更高強度的黃金”。持有渠道、價格形成和風險來源不同,配置理由需要分別論證。原文沒有給定樣本、波動指標或統計期間,不能聲稱兩者風險精確相差“一個數量級”,也不能由黃金比例直接推出比特幣只能配置1%—5%。
對黃金也一樣:先説明它要緩解什麼風險,以及哪些情景下會失效,再談比例。近期需要支付的生活費不能依賴金價上漲;希望對沖本幣購買力風險,也要同時核對本幣金價、持有成本和可變現渠道。
如果加入黃金後,在自己關心的壓力情景裏能改善組合結果,且能承受它單獨或共同下跌的代價,這才構成討論配置的理由。若這些條件不成立,降低比例乃至不配置,都需要在同一套資金目標下判斷,而不是服從一個統一百分比。
更正記錄(2026年9月15日)
保留原始發表日期2026年2月17日。本次校正巴菲特原意,補齊2022年美國CPI與不同幣種金價口徑;撤回黃金必然應對體系崩塌、實際利率單獨決定金價、普遍適用比例與未經確認的個人持倉敍述。
原文“黃金200年實際回報約0.5%”沒有可定位版本、樣本區間和計算方法,且不能用作未來保值保證,撤回;“美國債務/GDP超120%”缺少時點及總債務/公眾持有債務等口徑,撤回而不填入後來的數字。杜蘭特和《這次不一樣》的寬泛歸屬、比特幣風險量級與固定配比斷言也撤回。本文比例表為明確假設,不是歷史回測。
手機版封面移除代表資產配置的本子,保留金條、手套與保險櫃場景。桌面概念圖已經註明潛在關係、同跌可能和短期虧損,繼續保留。圖片不作為行情數據或實物持倉證據。
資料來源

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。