「資產配置」系列·執行層最後一篇。這裏把時間尺度拉到30年,討論怎樣讓投資安排在資金用途和管理者變化時仍能被理解、維護和調整。
三十年考驗的不是一次選股
退休準備、子女教育或跨代傳承,都可能涉及很長的積累期。但錢何時需要使用,比“打算持有30年”更重要。整個計劃或許持續30年,其中一部分資金卻可能明年就要花。把所有錢統一視為長期資金,容易在最需要現金時被迫賣出。
原文預言30年裏必然經歷“7—8輪牛熊”,沒有給出市場、牛熊定義或統計區間。本次撤回這個數字。可以確定的是,管理者、資金用途、產品條款和税制可能改變;不能確定的是下一輪下跌的次數、幅度和時間。
因此,一個長期安排要能夠回答:近期支出從哪裏支付,投資下跌時誰作決定,持有的產品規則改變後怎樣替換,下一位管理者能否看懂這套安排。解決這些問題,比猜測30年後的贏家更實際。
廣泛分散,仍要知道風險來自哪裏
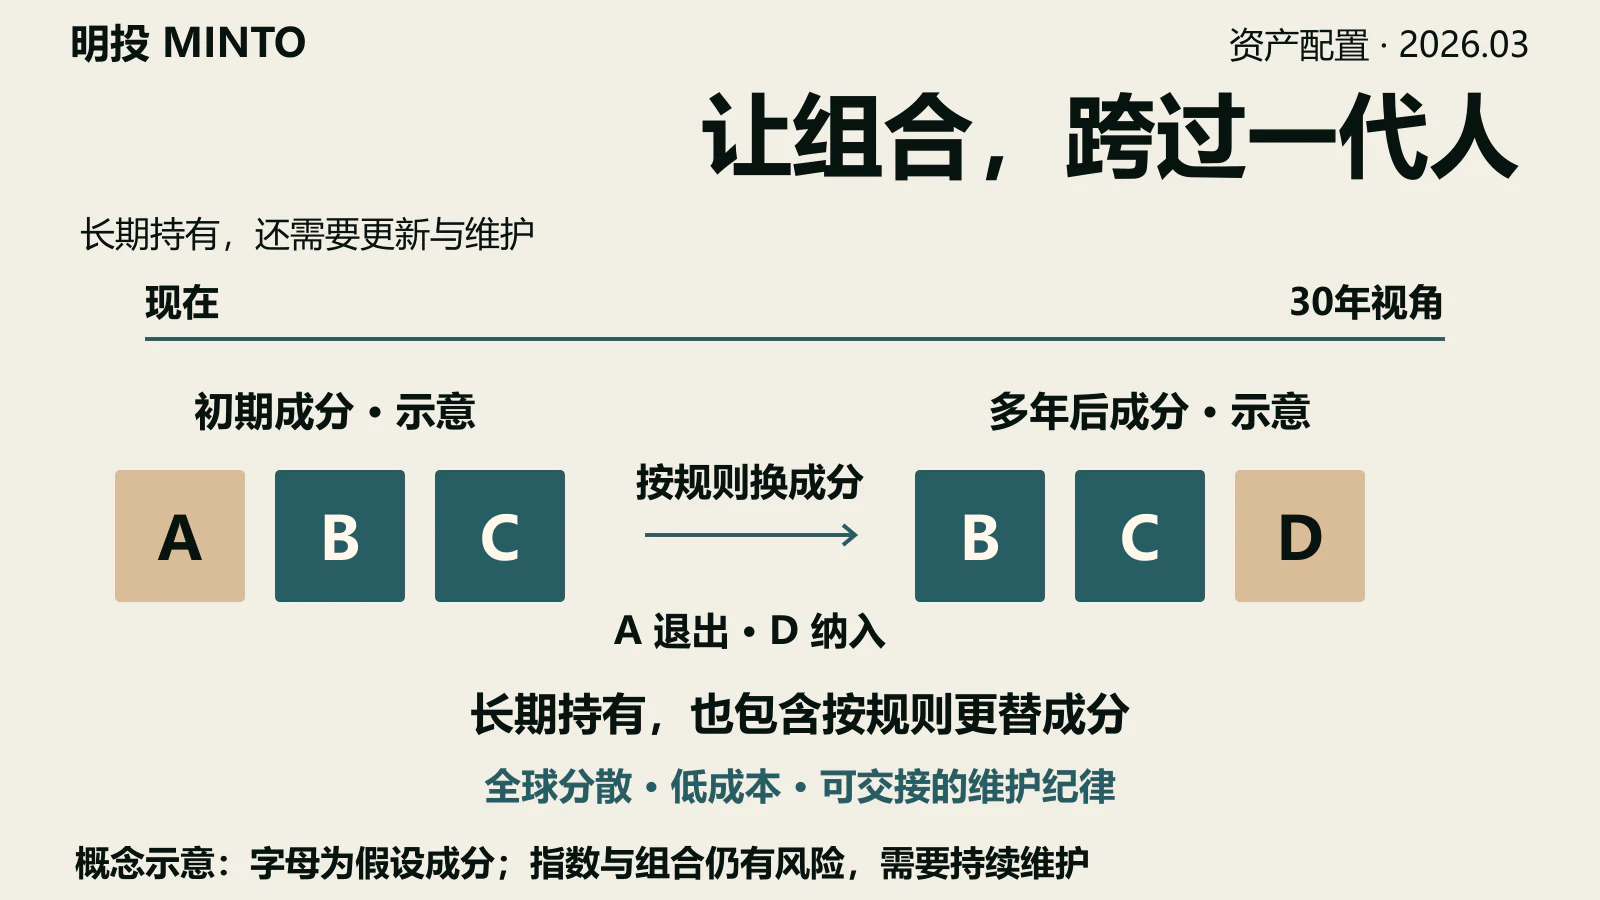
持有廣泛股票,可以降低單一公司的特有風險;指數會按規則維護成分,但不能提前篩出未來贏家,也不能保證持續上漲。若投資者需要多國股票市場的風險敞口,可比較全球指數與多個地區基金的底層持倉,避免名稱不同卻反覆持有同一批大型公司。
全球分散同樣不能消除共同下跌。不同市場在危機中可能一起跌,匯率和產品註冊地還會影響本幣結果。“只要全球分散,30年一定活下來”沒有依據。合理的目標是減少單點失敗,而不是宣佈組合不可摧毀。
現金或短債可以服務近期支出和緊急資金,但仍要考慮購買力與利率風險。黃金可以在某些環境中提供不同的風險敞口,卻不能被寫成貨幣體系出問題時必然保值的保險。比特幣價格波動和託管風險都很高,不能因為“非體系”三個字就承擔同樣的防守任務。是否納入任何一種資產,取決於它在特定資金用途下要解決什麼問題。
長期持有不等於放着不管
產品費用會持續影響淨回報;規則、規模和跟蹤情況也可能變化。按年核對持倉、費用和底層集中度,比對每一條新聞臨時調整更容易執行。
再平衡用於讓風險敞口保持在可接受範圍,不保證額外收益。舊目標也不應因“長期紀律”而永遠不改。臨近支出日期、收入中斷或家庭責任改變時,先評估需要多少流動性和能承擔多大回撤,然後再討論新比例。
原文用“30年2%的費率差吃掉近一半財富”作普遍判斷。費用差對終值的影響取決於毛回報、收費方式和期限。另一篇成本示例在同為7%恆定毛回報、費率0.1%與2.0%的簡化條件下,算出30年終值分別約7.40倍和4.32倍,差距約41.6%。這是情景,不是現實中任何兩隻基金的未來結果。
複雜度也有成本。一個人能夠堅持的投資規則,如果下一位管理者無法執行,傳承時可能變成風險。保留精簡的持倉清單、目標用途、複核頻率和異常處理原則,可以減少交接時的猜測;賬户操作仍應遵守適用法律和平台規則。
“傳承”需要可操作的交接
一份資產清單應説明持有哪些產品、分別在哪些賬户、費用從哪裏扣,以及哪些資金不能承擔長期波動。聯繫人和繼承安排需要按所在地區法律處理,不能靠一篇投資文章替代法律文件;賬户憑證也不能公開寫進清單。
交接時,更重要的是解釋每項持倉的用途和可更改條件:應急資金的底線、股票風險預算、何時檢查集中度、什麼時候允許賣出。這樣後來的人不必把某隻當年的熱門股票當作必須永久持有的“家訓”。
原文借《巨流河》講傳承,卻把作品的歷史敍事當作具體投資策略的證據。本次保留它作為閲讀聯想,不再用未經查核的家庭細節證明配置會穿越任何危機。人的經驗可以提醒我們準備交接,但無法計算一份組合未來30年的收益或風險。
留給未來的不是保證書
降低槓桿、過度集中、無法及時取用資金以及不透明的費用,是可以現在動手處理的風險。即便做到這些,經濟、市場、制度和個人需要仍可能超出預期。把組合稱為“不可摧毀”,會掩蓋真正需要準備的損失情景。
每年複核時,問四個具體問題就夠:近期資金是否足夠;實際權重是否超過風險預算;產品與成本是否改變;若明天由他人接手,規則是否可理解。這些問題的答案會隨時間變化,長期計劃才能跟着變化。
資料來源
- 美國證券交易委員會投資者教育資料:Asset Allocation and Diversification,關於期限、風險承受力、分散和再平衡。
- 美國證券交易委員會投資者教育資料:Index Funds,關於指數基金的風險、費用與跟蹤偏離。
- Vanguard:Rebalancing your portfolio,關於按目標管理風險及必要時調整。
- 費率終值為本文按明確假設獨立計算,計算過程見站內成本篇。
修訂説明(2026-09-23):保留原發表日期;撤回無來源牛熊次數、必然上漲和“不可摧毀”保證,限定黃金與加密資產的風險用途,補充可執行的交接與維護規則。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。