「資產配置」系列·風險層。原始發表日期為2026年3月8日;本次事實與表述更正見文末。
買了很多產品,仍可能把大部分資金壓在同一種風險上。但把“股票會一起跌”進一步推成“股票內部的分散沒有作用”,同樣會誤導配置。
一隻公司出問題,與整個股票市場下跌,是兩個層次的風險。持有不同公司的股票可以降低前者,不能因此消除後者。真正需要拆穿的,是把已經分散掉的一部分風險,誤認為全部風險都解決了。
多家公司仍有價值,市場風險也仍在
設想一個組合持有30只股票、5只基金和若干ETF。這是一個示例,沒有提供實際權重和底層持倉,無法據此判斷它足夠分散,也無法斷言它“只持有一個東西”。
如果不同股票分佈在多種業務和行業,單一公司的經營失敗對組合的直接衝擊可以減小。若某隻股票只佔組合的2%,在無槓桿、其他資產價格不變的單期假設下,即使它價值歸零,直接損失也是組合的2%。這不能保證其他持倉不受牽連,卻説明公司層面的分散有實際作用。
與此同時,企業仍可能共同受到融資成本、需求收縮和風險偏好變化的影響。跨行業持股並不等於獲得市場下跌保險。SEC和FINRA的投資者教育資料都把分散放在兩個層次:資產類別之間,以及每個類別內部。
因此,組合能否承受一場市場下跌,應另做壓力檢驗。不能用“持有30只股票”回答現金流問題,也不能用一次共同下跌否定全部分散價值。
低相關不是一跌一漲的承諾
相關係數描述指定樣本中收益率的線性共同變化。比較時,幣種、收益口徑、頻率和時間區間應一致。它不是某一天的漲跌符號,更不是未來危機中的兑付承諾。
下面只做一個數學示例:兩個資產各佔50%,各自年化波動率均假設為20%,沒有槓桿。按兩資產組合方差公式,組合方差等於兩項加權方差之和,再加上兩倍的權重乘積、波動率乘積和相關係數。結果如下,均非歷史回測:
| 假設相關係數 | 組合年化波動率 | 相對20%單資產波動率 |
|---|---|---|
| 1.0 | 20.00% | 不變 |
| 0.5 | 17.32% | 降低2.68個百分點 |
| 0.0 | 14.14% | 降低5.86個百分點 |
正相關為0.5時,組合仍有波動率分散收益。兩者某一段時間都虧損,也不與這個結果矛盾。反過來,歷史相關性低,並不能排除未來同時大跌;波動率也不能完整代表尾部損失或短期用錢的風險。
原文以2008年為例,斷言所有行業股票相關性趨近於1,卻沒有説明股票樣本、窗口和計算方法。這個數值結論撤回。危機情景值得檢查,但不能把“可能同步承壓”寫成統一測量結果。
美聯儲副主席Clarida在2019年演講中討論過美國股債相關性的歷史變化:20世紀70至80年代總體呈正相關,20世紀90年代末以後轉為負相關。這個歷史觀察支持檢查相關關係是否變化,不能保證下一次衝擊重複某段歷史。
寬基指數需要看權重,也保留分散作用
標普500包含500家領先公司,但持有它並不等於給每家公司相同金額。它採用流通市值調整加權,權重較大的成分公司對指數表現影響更大。買入前查看最新持倉權重是必要的,不過“有頭部集中度”與“其餘公司毫無作用”不是同一個判斷。
原文所謂“2026年前7家公司約佔三分之一”,沒有附2026年3月8日原始發表時點可複核的持倉日期、成分名單和權重表。本次撤回這個精確比例,不用後來查詢的數字回填歷史。重新引用時應註明數據日,合併同一公司的不同股類,並區分“七巨頭”這個固定稱呼與當時按權重排名的前七家公司。
“七巨頭都是科技行業、相關性極高”的説法也應拆開。S&P在2024年12月美國股票報告中,將Apple、Microsoft和NVIDIA列於信息技術,Alphabet和Meta列於通信服務,Amazon和Tesla列於可選消費。這是該歷史報告的行業口徑。它們可能受到部分共同因素影響,但業務不同,不能僅憑市場稱呼斷言其收益相關係數或未來必然同跌。
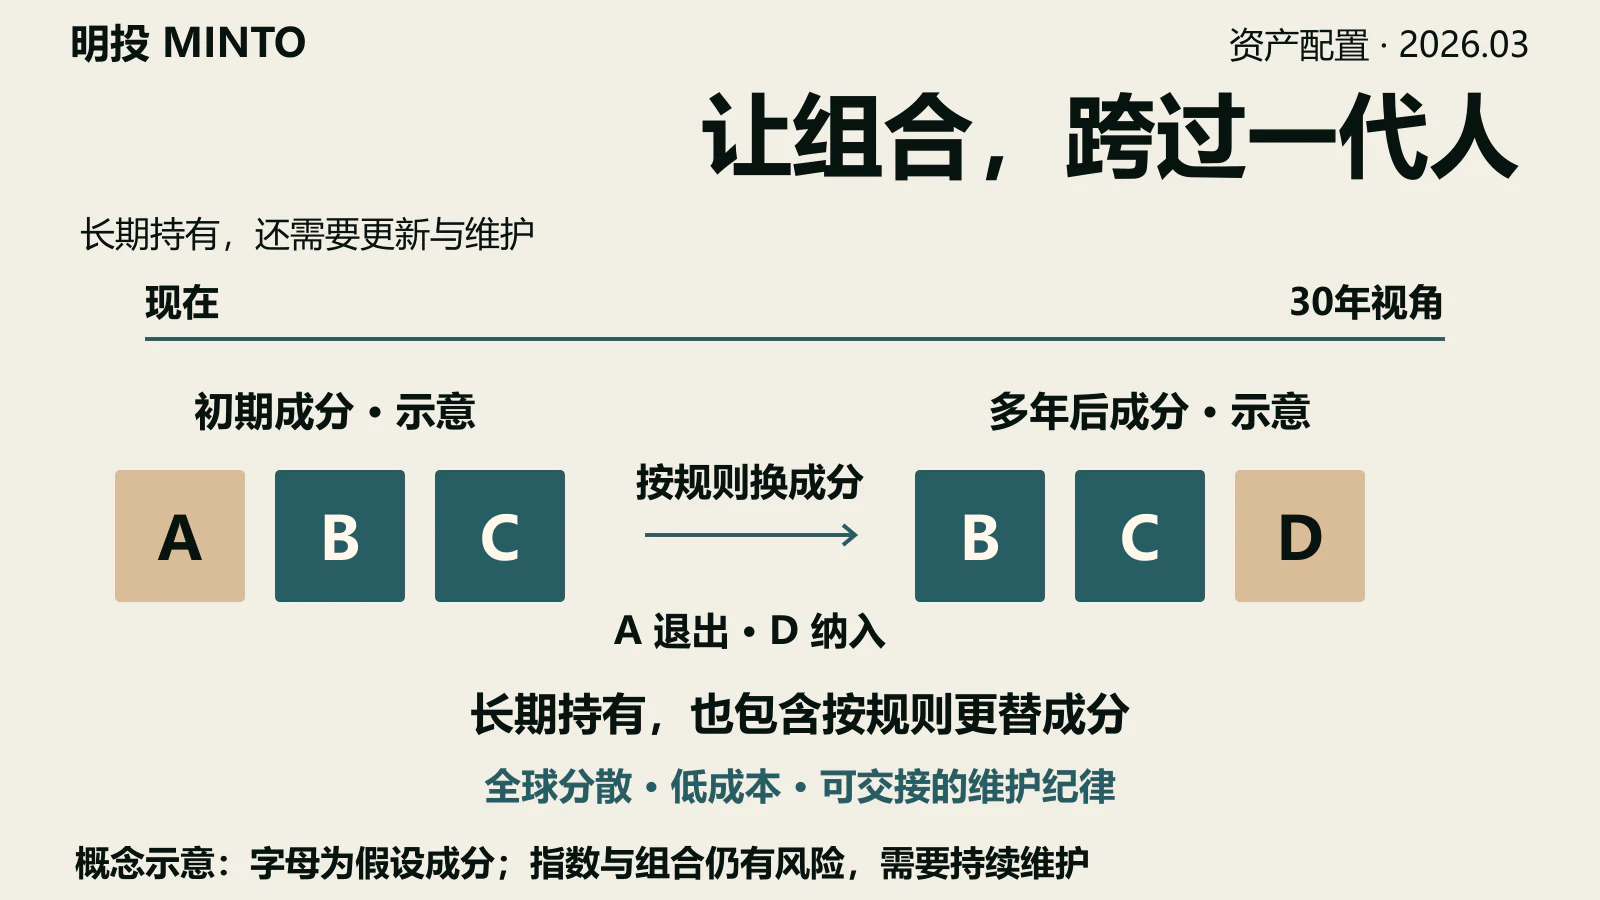
如果擔心頭部集中,可以比較等權、其他地區或不同風格的敞口。但這些調整也會改變行業、規模、幣種、費用和跟蹤偏離,不能稱作必然有效的“對沖”。尤其是等權股票指數,仍然承擔股票市場風險。
把基金拆開,才知道同一家公司買了多少
FINRA在2022年集中度風險説明中,明確提醒投資者檢查基金底層持倉與直接持有股票之間的重疊。多個產品名稱,可能對應同一家公司;但有重疊也不自動證明買錯,關鍵是合併後權重是否符合自己的上限。
以一個無槓桿、只有普通現貨股票和基金的假設組合説明:
- 直接持有公司A,佔組合10%。
- 基金甲佔組合40%,其中公司A佔基金淨資產20%。
- 基金乙佔組合50%,其中公司A佔基金淨資產10%。
公司A的合計敞口為10%+40%×20%+50%×10%=23%。基金產品共佔90%,不代表90%的風險已被分散。若僅公司A下跌40%、其他資產價格不變,組合的直接損失為23%×40%=9.2%。這只是隔離單一變動的情景,不是對真實市場聯動的預測。
實際操作應儘量使用同一持倉日和同一計價幣種。基金披露可能滯後;對基金中的基金要繼續穿透;含衍生品、賣空或槓桿的產品,不能直接照搬這個現貨權重算法。拿不到完整持倉時,先説明未知部分,不要把估算寫成精確的“90%風險來自股票”。
金額權重與風險貢獻也不同。後者需要先確定風險指標、波動和協方差等輸入。僅知道股票倉位高,不能憑空報出它貢獻了多少風險。
要留下的是能按時動用的資金
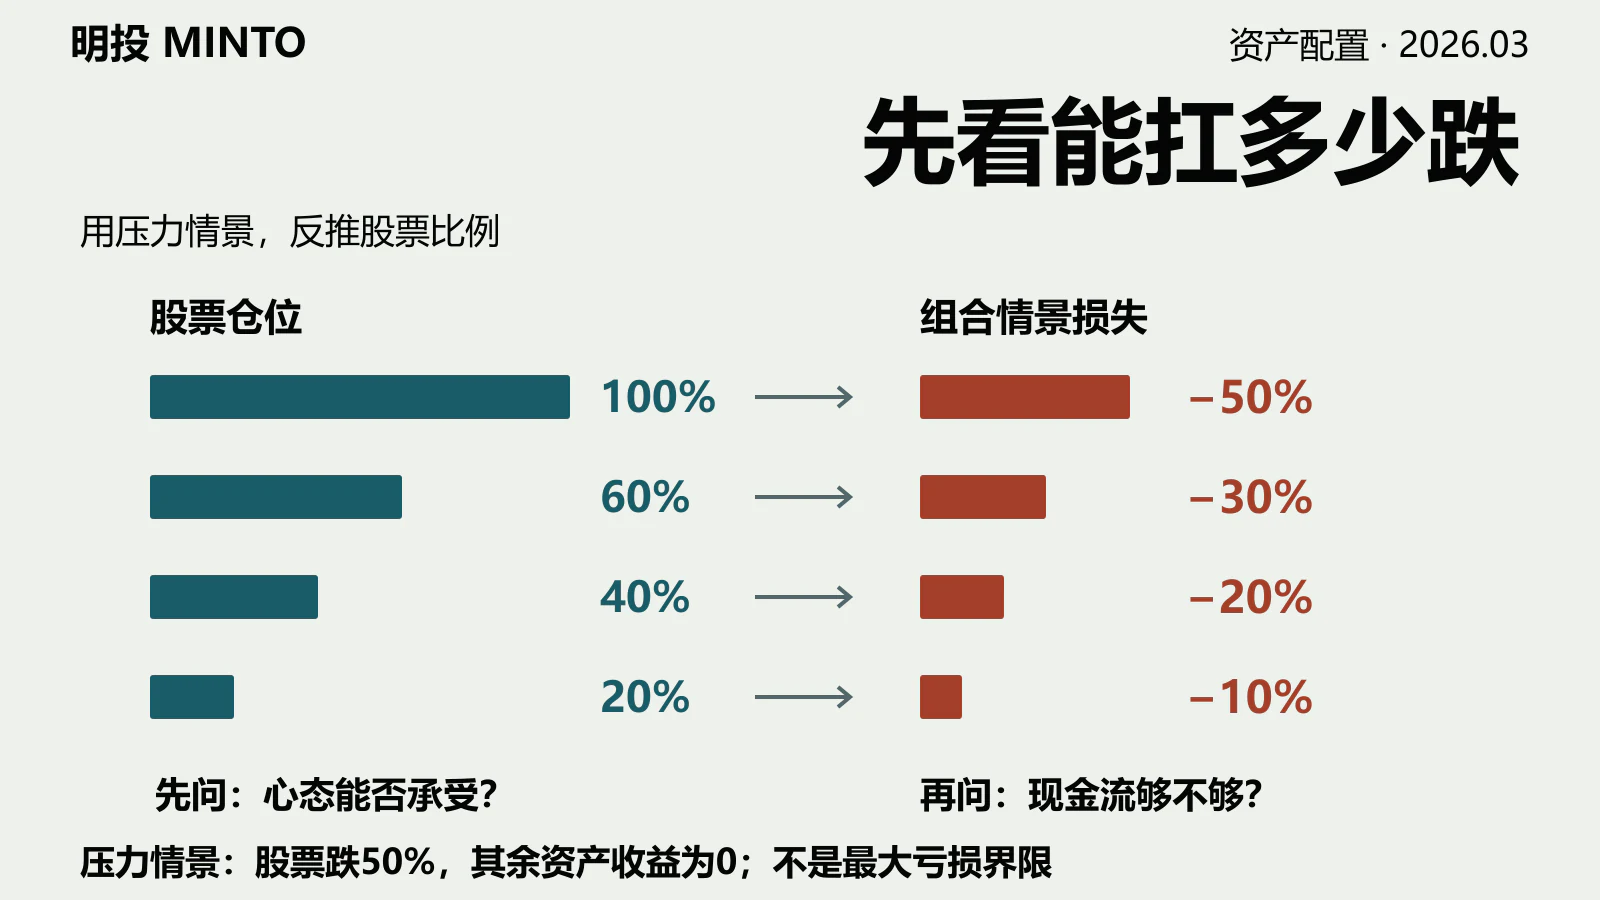
壓力檢驗應圍繞會迫使自己賣出的情況展開:收入中斷時是否還要還貸,未來一兩年的支出靠什麼支付,資產下跌後是否仍能按時贖回。不要只想象一個2008式場景,也要檢查通脹、利率上升和流動性收縮。
現金、黃金、債券和海外資產各有用途,也各有失效條件。現金類工具需要區分存款與投資產品,並考慮通脹、幣種和可提取性;黃金價格會波動,不能保證每次危機上漲;債券受利率和信用風險影響;海外投資增加地域敞口,也可能帶來匯率和市場共同下跌的風險。湊齊四個名稱,不能替代對這些條件的檢查。
持倉太多確實可能增加查賬、再平衡和費用管理負擔。但“數量多就有害”不是普遍規律,一隻廣泛持股的基金也可能比少數個股更容易管理。刪掉重複產品的理由,應是它沒有提供所需敞口或不值得額外成本,而不是為了把組合變得更集中。
我更傾向於先寫清每項資產承擔什麼功能,再決定保留多少產品。組合可以簡單,底層投資仍應充分分散。如果未來一兩年必須使用的錢仍依賴股票賣出,減少幾個基金名稱不會解決問題;把這筆支出安排到期限與幣種匹配、能夠動用的資金中,才改變了被迫賣出的條件。
更正記錄(2026年9月14日)
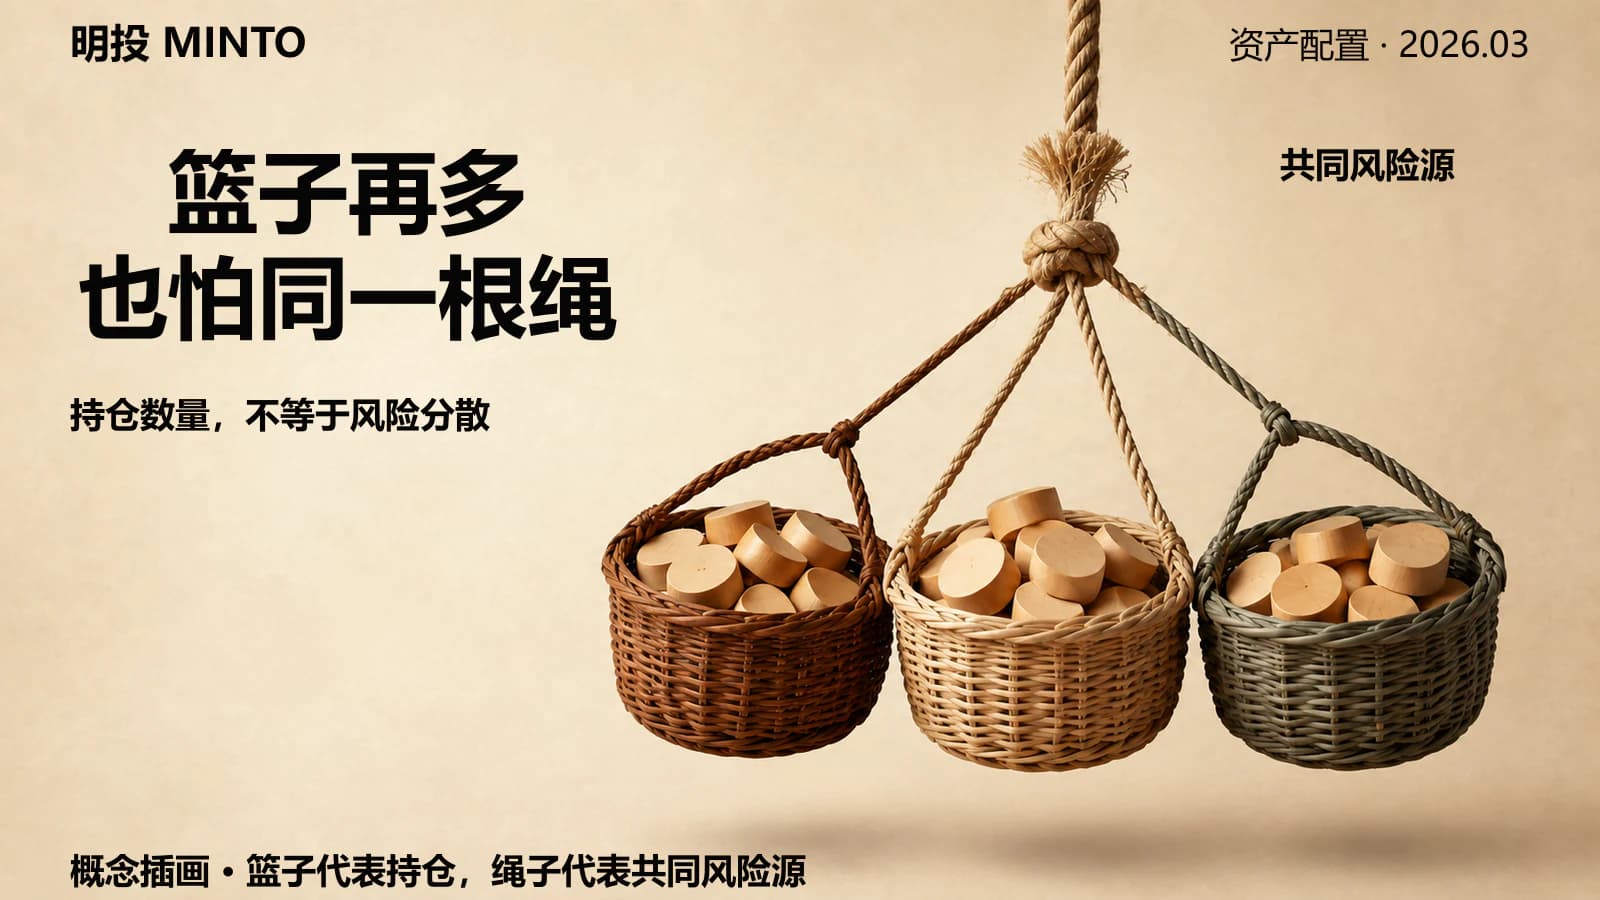
本次保留原始發表日期,區分公司風險與市場風險,撤回“股票內部全是假分散”“危機時相關性統一趨近於1”及“同跌就沒有分散作用”的斷言。撤回沒有日期和權重依據的七巨頭佔比、沒有風險模型的90%貢獻,以及“幾億投資者”“2026年最危險”等無依據判斷;補充行業分類和基金穿透計算。現金、黃金、債券的保護作用改為有條件的表述。示例均明確為假設,不代表個人持倉、真實回測或收益預測。手機封面移除書本和文件夾,保留共同風險源的概念插畫。
資料來源
- SEC:資產配置、分散和再平衡入門,核對類別內外分散、期限和費用。
- FINRA:資產配置與分散,核對分散層次及持倉變化後的再平衡。
- FINRA:集中度風險,2022年6月15日,核對基金重疊和流動性集中。
- S&P Dow Jones Indices:美國指數方法説明,核對指數定義,不用於回填原發表日權重。
- S&P:2024年12月美國股票報告,第2頁,核對七巨頭的歷史行業分類。
- 美聯儲:Clarida演講,2019年11月12日,核對美國股債相關性的歷史變化。
- FINRA:投資風險,核對市場、通脹、幣種和流動性風險。
資料於2026年9月14日回讀。本文用於解釋配置方法,不構成個性化投資建議;分散不能保證盈利或避免虧損。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。