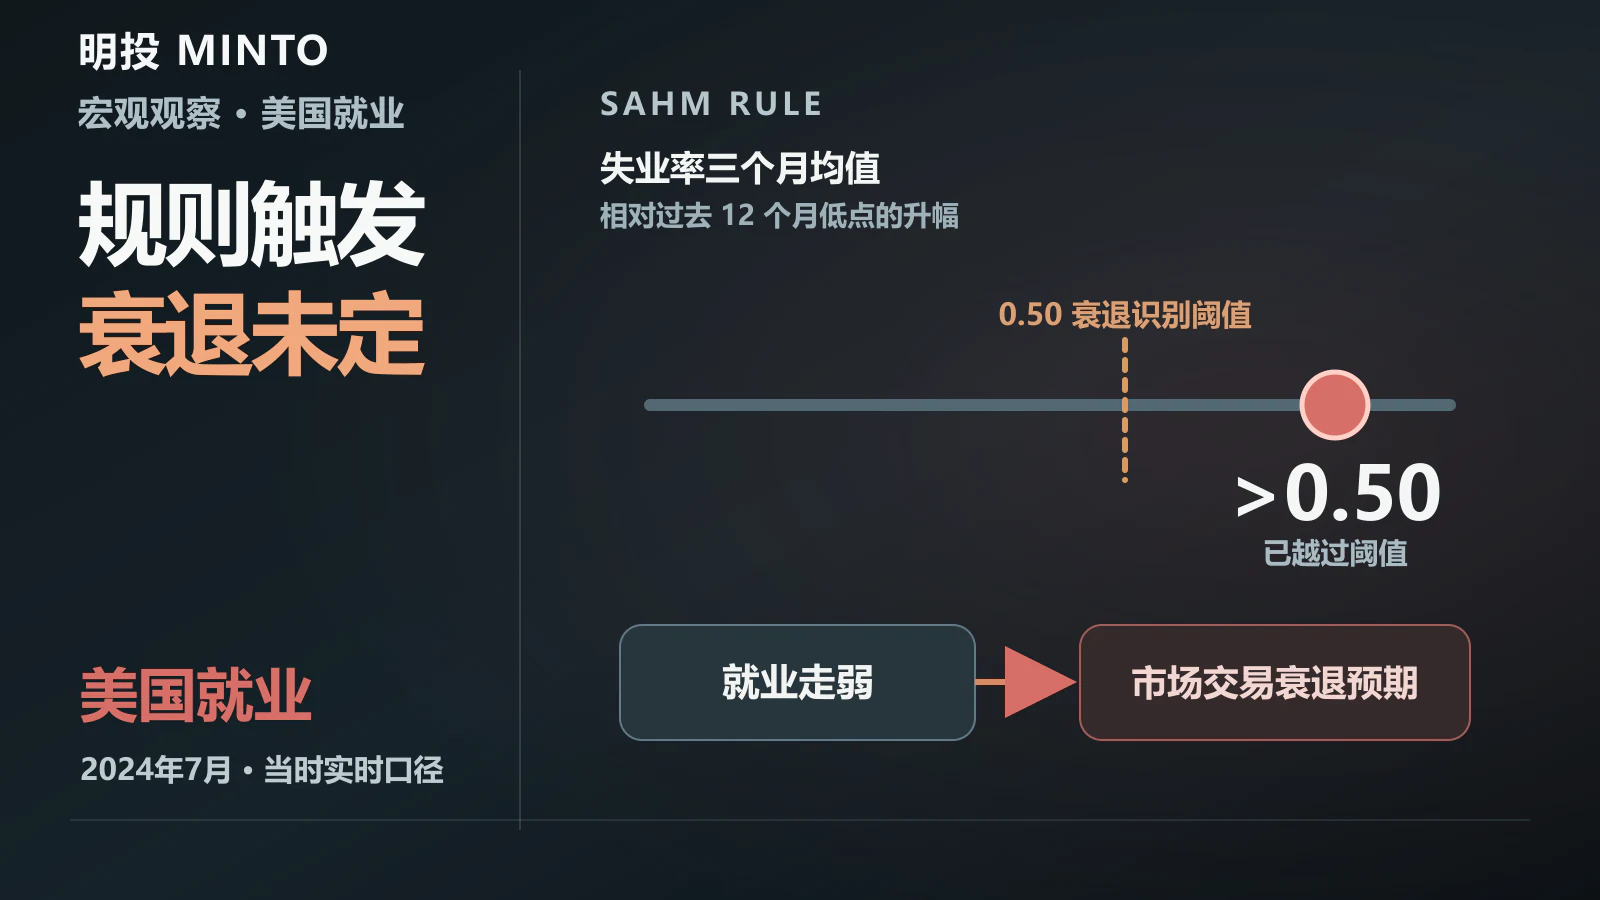
2024年8月2日北京時間20:30,美國勞工統計局公佈7月就業報告:非農就業初值增加11.4萬人,失業率從6月的4.1%升至4.3%。薩姆法則的實時指標隨之升至0.53個百分點,超過0.50個百分點的觸發閾值。就業降温值得認真對待,但這一指標不能單獨確認美國已經進入衰退,也不能把九月降息寫成既定決定。
本文保留2024年8月2日的觀察時點,使用當天可獲得的數據,不將後來修訂值或後續政策結果倒填到當時的判斷中。
0.53個百分點是怎樣算出來的
薩姆法則由經濟學家Claudia Sahm提出,最初用於設計衰退時自動向居民發放刺激款的觸發機制。FRED的定義是:全國季調失業率的三個月移動平均值,相比此前十二個月內三個月移動平均值的最低點,上升至少0.50個百分點,指標便發出衰退信號。
這裏比較的是兩個三個月均值,單位是百分點。把7月單月的4.3%直接減去某個月的最低失業率,或者把差值寫成相對漲幅,都會改變規則的含義。
下表採用ALFRED保存的2024年8月2日UNRATE歷史版本。前兩個月為計算2023年7月均值提供輸入;顯示的均值保留兩位小數,實際計算先求均值、相減,再四捨五入。
| 月份 | 失業率(%) | 截至該月的三個月均值(%) |
|---|---|---|
| 2023-05 | 3.7 | — |
| 2023-06 | 3.6 | — |
| 2023-07 | 3.5 | 3.60 |
| 2023-08 | 3.8 | 3.63 |
| 2023-09 | 3.8 | 3.70 |
| 2023-10 | 3.8 | 3.80 |
| 2023-11 | 3.7 | 3.77 |
| 2023-12 | 3.7 | 3.73 |
| 2024-01 | 3.7 | 3.70 |
| 2024-02 | 3.9 | 3.77 |
| 2024-03 | 3.8 | 3.80 |
| 2024-04 | 3.9 | 3.87 |
| 2024-05 | 4.0 | 3.90 |
| 2024-06 | 4.1 | 4.00 |
| 2024-07 | 4.3 | 4.13 |
2024年5—7月的均值為(4.0%+4.1%+4.3%)÷3=4.1333…%。此前十二個月,即2023年7月至2024年6月的三個月均值,最低為截至2023年7月的3.60%。因此,指標為4.1333…%-3.60%=0.5333…個百分點,保留兩位小數為0.53個百分點,與FRED的SAHMREALTIME記錄一致。6月的實時指標為0.43個百分點,尚未達到閾值。
7月確實觸發了規則。至於以後是否連續觸發,需要逐月更新三個月均值和此前十二個月的最低均值,不能僅憑未來某個月失業率高於4.2%就預先判定九月及之後的結果。
就業放緩已經出現,衰退判斷還要看放緩的來源
7月新增非農就業低於此前十二個月月均21.5萬人的水平。當天報告還把5月新增就業從21.8萬人下調至21.6萬人,把6月從20.6萬人下調至17.9萬人,兩月合計下修2.9萬人。這些是截至8月2日的發佈版本,支持招聘放緩的判斷。
失業率上升的構成也需要拆開看。7月臨時失業人數增加24.9萬人至110萬人,永久失業人數則在170萬人附近、變化不大。臨時失業並不保證迅速重新就業,但也不能直接當作永久裁員同步大幅擴散。若之後永久失業、收入和消費持續走弱,對衰退的擔憂才會得到更廣泛的支持。
薩姆法則反映的是歷史中就業惡化與衰退相伴的統計規律,並不提供未來衰退概率為100%的保證。Claudia Sahm在2024年4月5日的署名文章中已討論過另一種可能:新增勞動力找工作需要時間,失業率暫時上升,也可能觸發規則而沒有實際衰退。這個解釋能提醒讀者區分勞動力供給與需求變化,不能據此斷言本次上升全部來自新增勞動力。
州級數據同樣不能直接替代全國指標。Sahm在上述文章中特別説明,相同計算式用於州級數據時,並不等於建立了有效的“州級薩姆規則”。全國0.50個百分點的閾值,不能未經檢驗便照搬成各州的衰退判據。
鮑威爾回應過這一規則,降息仍取決於後續數據
7月31日新聞發佈會上,鮑威爾被直接問及失業率上升觸發薩姆法則會否影響降息速度。他明確把這一規則稱為歷史中的統計規律,指出它並不要求某種經濟結果必然發生;美聯儲會密切觀察就業是否從正常化轉向更明顯的下滑,並準備在需要時回應。這場發佈會早於8月2日的7月就業報告,不能當作他對4.3%這一新數值的即時評價。
當天FOMC維持聯邦基金利率目標區間在5.25%—5.50%,同時表示關注就業和通脹兩方面的風險。談到九月,鮑威爾沒有宣佈決定,而是説,如果整體數據、經濟前景和風險平衡支持,降息最早可能在九月進入討論。7月就業報告讓就業端的壓力更清楚,政策判斷仍要結合其後的通脹與就業數據。
截至2024年8月2日,能夠成立的結論是:招聘放緩、失業率上升,薩姆指標已經越過閾值。是否進一步演變為衰退,要看就業損失是否持續擴散;是否降息、何時降息,則要等待美聯儲對後續數據作出的實際決定。
更正説明
2026年10月4日複核:將原文“0.63%”更正為0.53個百分點,補齊歷史數據和計算;撤回沒有對應樣本與檢驗口徑的“1970年以來11次、預測準確率100%”,以及缺少可追溯統計依據的“6月20個州、勞動力佔比40%以上”。原稿未保存預期調查出處、行情時間戳及相關圖表,現撤回相應預期數字和盤前、開盤、具體交易產品漲跌標題;這不代表已證明那些行情沒有發生。同步糾正鮑威爾未明確回應的轉述,撤回無出處的Sahm直接引語及LEI歸屬,移除空標題和格式殘留。原始發表日期不變。
資料來源
- 美國勞工統計局:2024年8月2日發佈的7月就業報告。就業初值、當次修訂、失業率及失業構成均採用該版本。
- FRED:Real-time Sahm Rule Recession Indicator與歷史數據表。定義、百分點單位及2024年6—7月實時指標。
- ALFRED:UNRATE的2024年8月2日曆史版本。表格與計算輸入。
- Claudia Sahm:Direct stimulus payments to individuals,2019年5月16日。原始政策提案。
- Claudia Sahm:The Labor Market Is Strong,2024年4月5日。新增勞動力可能影響規則的討論與州級應用限制。
- 美聯儲:2024年7月31日FOMC聲明與鮑威爾新聞發佈會逐字稿。九月政策條件及薩姆法則問答見逐字稿第4—5頁、第16—17頁。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。