核心CPI環比超預期,增強了9月加息的依據,卻未必要求市場繼續下跌。我的傾向是:若油價不再明顯上漲、價格壓力沒有進一步擴散,市場可能逐漸消化一次加息。真正需要防範的,是未來還要加得更多、資金持續變貴。
超預期集中在哪裏
8月CPI的四個主要讀數中,超預期的是核心環比。總體通脹符合預期,核心同比仍在下降,因此不能把整份報告概括為通脹全面惡化。
汽油推高了總體漲幅,但汽油屬於核心指標剔除的類別,不能直接解釋核心環比超預期。進入核心內部,通信、機票與外宿住宿上漲,醫療和汽車保險下降,壓力分佈並不均勻。
住房總項加快,也不能直接理解為長期租金趨勢反轉。外宿住宿在上月下跌後反彈,而租金與業主等價租金當月均上漲0.2%。分項漲幅還需要結合權重,才能判斷它對核心指標的貢獻。
總體同比持平、核心同比回落,支持通脹尚未全面再加速的判斷;但總體與核心環比都比7月加快,“CPI平穩”只能描述部分讀數。它還不足以證明高油價的影響已經被完全消化。
同比下降和環比加快並不矛盾。前者比較過去十二個月,受到基數影響;後者更接近當月價格變化,但噪聲也更大。把一個月的反彈外推為持久通脹,需要比一次數據更多的證據。
美聯儲的2%目標對應PCE通脹。CPI與PCE的覆蓋、權重和計算方式不同,核心CPI同比接近2%,不能被直接寫成美聯儲已經接近完成目標。
歐洲與日本提供背景,美國仍要自己判斷
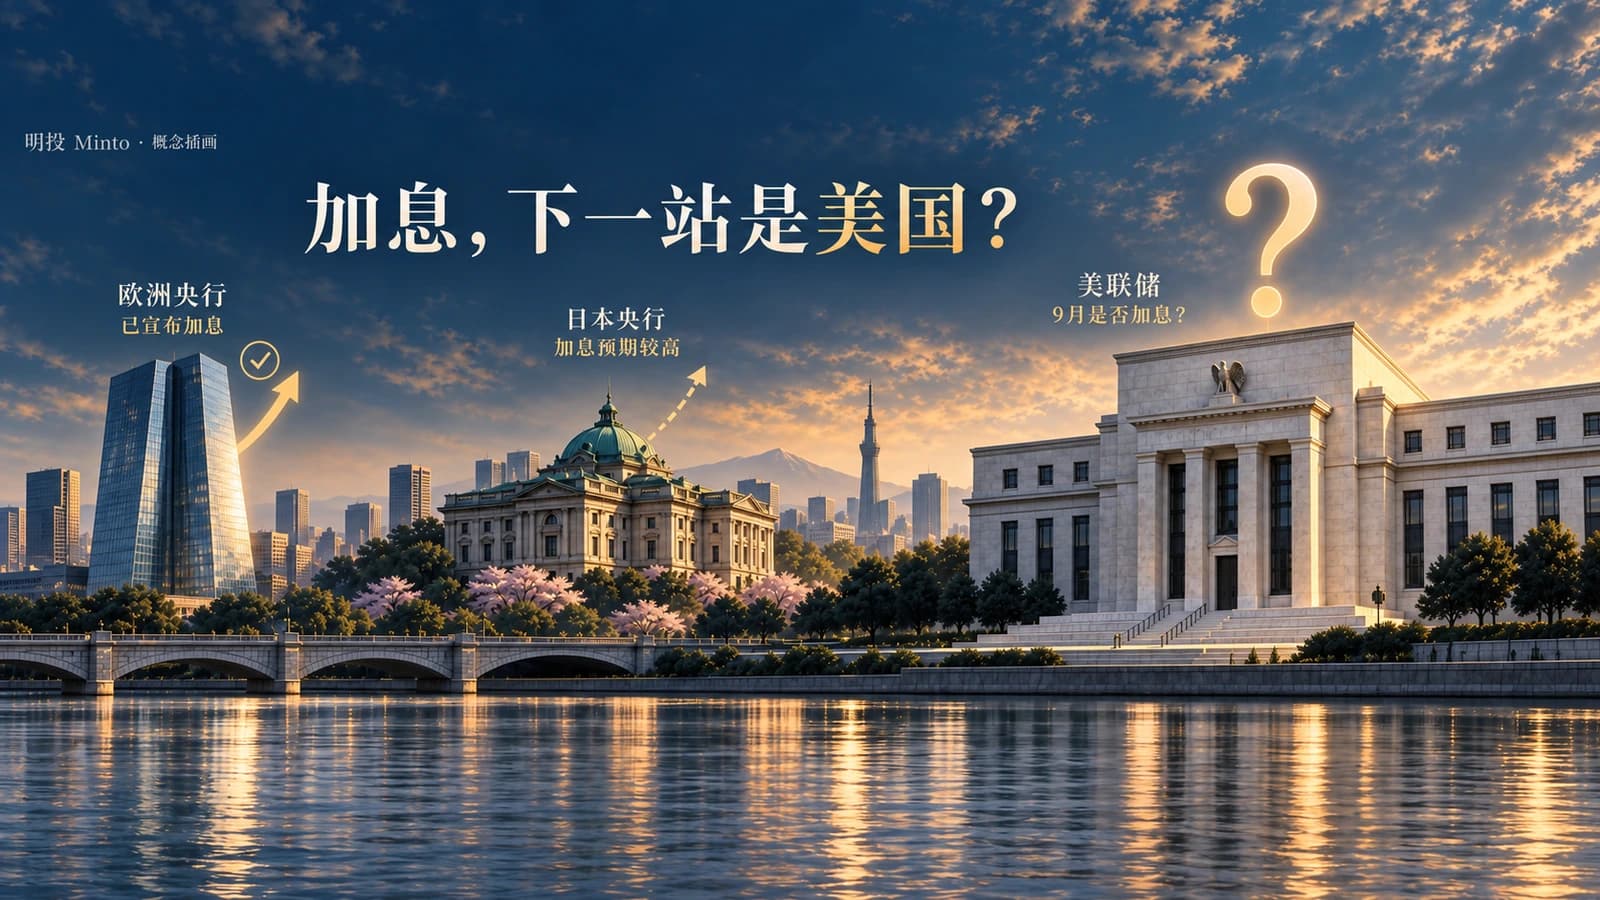
歐洲央行已經宣佈加息,日本的加息預測高度集中。它們共同提示全球融資成本存在繼續上升的壓力,但不能替美聯儲作決定。三家央行面對的需求、工資、匯率和政策起點不同。
美國7月議息時已經出現支持加息的反對票。新數據的作用,是讓原本願意等待的委員重新衡量:追加緊縮的經濟代價,與通脹回落停滯的風險,哪一個更值得防範。
歐洲、日本加息並不自動觸發美國跟進。尤其是能源漲價,既可能向其他價格傳導,也會擠壓居民購買力和企業利潤。成本衝擊最終會擴大通脹,還是更多壓低需求,要結合後續數據判斷。
日本若加息,日元融資成本會提高;若日元同時升值,未對沖的融資者還可能承擔匯兑損失。但是否觸發大規模平倉,取決於倉位、槓桿、對沖與預期差,不能由加息本身直接推出。
加息落地,長端收益率仍可能回落
所提供的CME FedWatch快照顯示,9月升至3.75%—4.00%的概率為85.8%,維持不變為14.2%。一次加息已有較高預期,但不能據此斷言所有資產均已充分計價。截圖未顯示數據更新時間,以下僅描述該快照。
到12月,4.00%—4.25%是概率最高的區間,佔48.2%;加上更高區間,較當前淨上調至少50個基點的概率為67.9%。市場預期並不止於9月一次加息,“利空出盡”還要看後續路徑。
長期美債交易的是多年利率預期,而非只交易下次會議。若一次加息已經反映在價格中,正式宣佈時未必產生同等規模的新衝擊。同一次政策變化不能機械地重複計價。
真正容易推高長端的,是市場發現未來還要加得更多,或高利率需要維持更久。相反,加息落地後若後續緊縮少於預期,長端可以回落。判斷標準始終是相對會前預期發生了什麼變化。
“加息壓低未來通脹,所以長端必然下降”同樣不成立。增長預期、國債供給和期限溢價都能改變結果。即使抗通脹可信度改善,其他力量也可能讓長端收益率保持高位。
這裏討論的是收益率。長債ETF顯示的是價格,兩者通常反向。將收益率的衝高回落,直接套成債券價格的衝高回落,會把整個解釋倒過來。
可以設想兩種會議:都加息25個基點,一種暗示後面還有多次追加,另一種表示已有政策足以約束需求。前者更容易推高預期利率路徑,後者可能讓長端回落。這個例子説明方向取決於新信息,不是對本次會議結果的預測。
若兩年期收益率上升、十年期回落,可能反映近期緊縮與遠期增長預期的分化;也可能包含期限溢價變化。單靠兩條名義收益率,還不能把變化精確歸因於通脹預期或實際利率。
10月會議後利率較當前淨上調25個基點的概率為58.2%,淨上調50個基點為31.4%。這些是到該次會議的累計利率分佈,不能把31.4%直接寫成10月單次會議加息的概率。
2027年1月的最高概率區間仍為4.00%—4.25%,佔40.0%。較當前淨上調至少50個基點的概率為79.6%,由40.0%、31.5%和8.1%相加得到。顯示值合計100.1%,存在四捨五入誤差;終點分佈也不能唯一確定中間每次會議的行動。
油價企穩之後,市場可能在交易什麼
一種解釋V形反彈的假設是:最初賣盤交易核心環比偏熱,隨後買盤更重視通脹沒有全面惡化,以及未來能源漲價壓力可能減輕。這個解釋與報告結構相容,但尚無同步行情和訂單數據證明它就是當晚反轉的主因。
油價高,並不等於油價持續上漲。若原油與零售燃料價格穩定,直接能源漲價對後續環比的推動可能減弱。不過,運輸和生產成本仍可能滯後傳導,同比還受去年基數影響,因此油價不漲不等於CPI一定穩定。
AI投資是另一條需要重視的路徑。數據中心建設如果先推高電力、設備和施工需求,而供給擴張跟不上,就可能增加價格壓力。美聯儲官員也討論過需求先於生產率提升的風險,但這並不證明本月核心超預期由AI造成。
如果9月加息25個基點已被充分計價,且聲明沒有增加後續緊縮壓力,利空兑現後的反彈就有依據。若同時暗示更高的利率終點或更長的緊縮期,市場仍可能繼續承壓。所提供快照支持加息已有較高預期,但不保證宣佈之後上漲。
如果不加息,同時通脹緩和、經濟增長和盈利預期保持穩定,原有市場趨勢可能延續。按這份快照,不加息僅有14.2%的概率,本身就是明顯的預期差;若理由是經濟明顯轉弱,也未必利好股票。
我會把“油價不再顯著上漲、核心壓力不擴散、政策沒有比預期更緊”作為偏建設性的情景。AI投資、工資、租金與新的供給衝擊,都可能打破它。9月是否加息固然重要,決定反彈能走多遠的仍是會議之後的利率與盈利路徑。
AI的作用還存在時間差:建設階段先增加投資與資源需求,應用階段才可能通過生產率改善擴大供給、降低單位成本。如果供給跟得上,投資熱度未必轉化為持續的廣泛通脹;局部設備漲價也不能直接等同於整個CPI重新加速。
判斷上述解釋是否站得住,要將後續零售能源價格、核心服務趨勢與利率預期放在一起。如果油價停止上漲而核心壓力仍持續擴大,單靠能源企穩支持市場的判斷就需要下調。
同樣,長端收益率下降也不是股票上漲的充分條件。若下降源於增長和盈利預期轉弱,股票仍可能承壓。只有利率壓力緩和而盈利保持韌性,才更接近這裏討論的反彈情景。
免責聲明:本文僅用於信息分享與研究交流,不構成任何投資建議、要約或承諾。市場有風險,投資需結合自身情況獨立判斷並自行承擔結果。
資料來源

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。