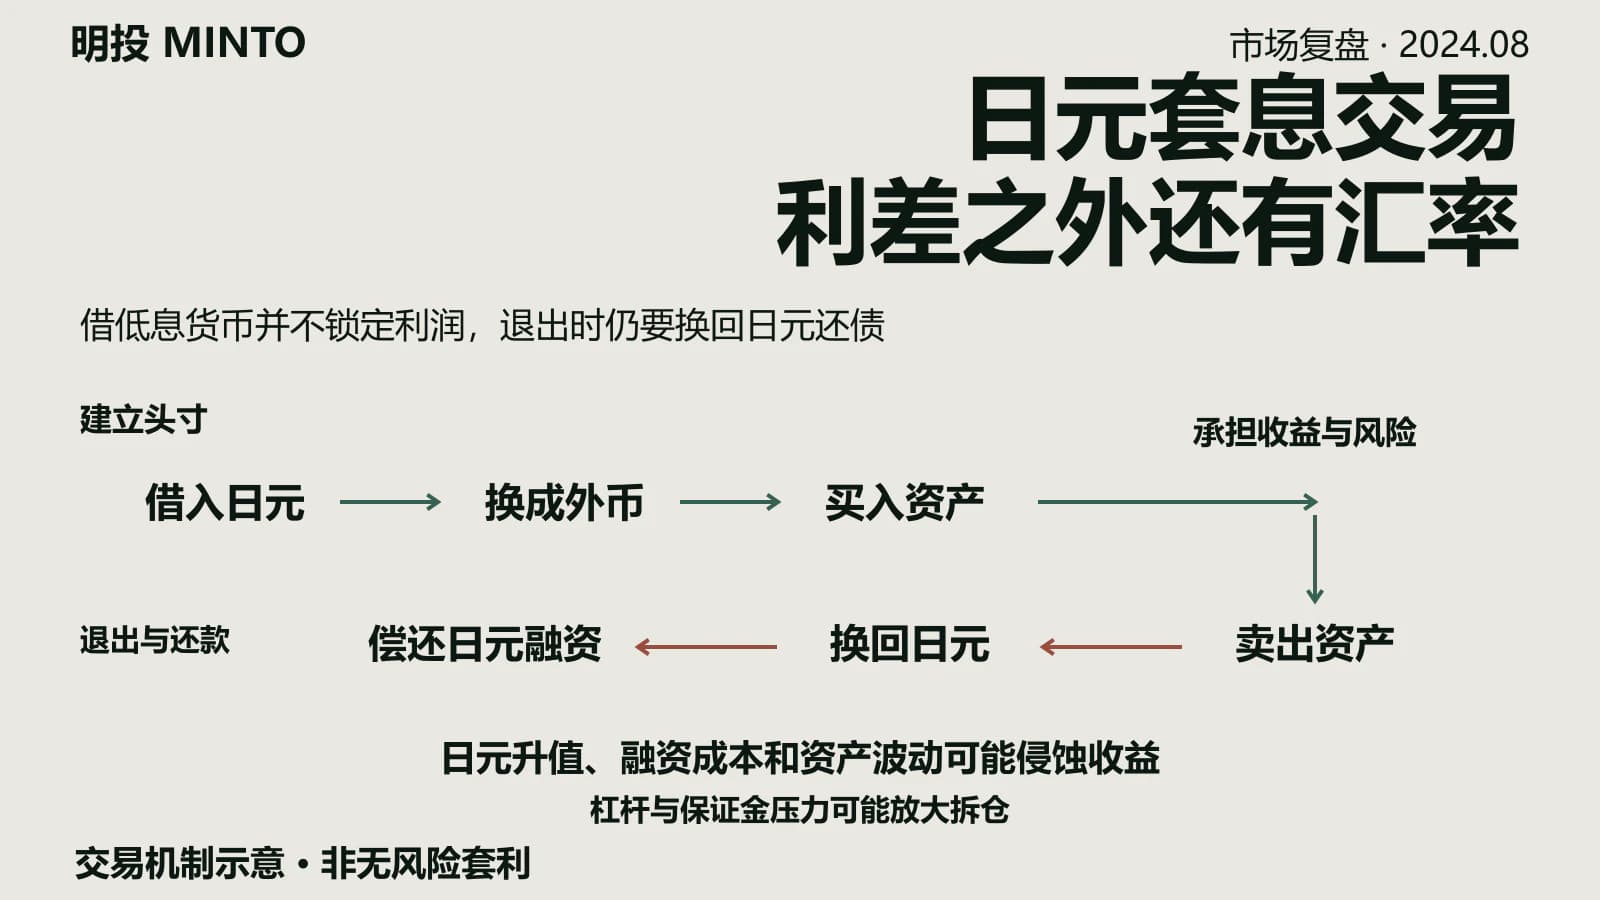
日元套息交易賺的是利差,也承擔匯率和資產價格風險。借入低息日元、換成美元並買入美元資產,只完成了交易的前半段;退出時還要換回日元償還本息。日元一旦升值,匯兑損失就可能超過一年的利差,槓桿會把這筆損失進一步放大。
本文保留2024年8月5日的觀察時點。日本央行當時已經退出負利率,不能再把政策正常化寫成尚未發生的假設。
利差收入最終要換回日元還債
套息交易(Carry Trade)的基本結構,是以較低成本借入一種貨幣,買入另一種貨幣計價、預期收益更高的資產。目標可以是存款或債券,也可能是股票;股票回報包含價格變化,不能把它當作確定的利息。低融資成本有利於這類交易,卻不提供無風險套利。
用一個一年期、未對沖的假設計算:借入100萬日元,融資年利率1%,在1美元兑150日元時換成美元。假設美元資產這一年獲得5%的總回報,期末價值為7000美元;需要償還的日元本息為101萬日元。
| 期末匯率(日元/美元) | 美元資產摺合日元 | 應還日元本息 | 日元淨損益 |
|---|---|---|---|
| 150,匯率不變 | 105萬日元 | 101萬日元 | 盈利4萬日元 |
| 140,日元升值 | 98萬日元 | 101萬日元 | 虧損3萬日元 |
計算關係是:日元淨損益=借入日元金額×(1+美元資產回報率)×期末匯率÷期初匯率-借入日元金額×(1+日元融資利率)。這裏的匯率都以“每美元對應多少日元”表示。上述假設下,盈虧平衡匯率約為144.29日元/美元;150和140都是演示用的數值,不是這段時期的行情記錄。
這個例子不計交易費用、税費和展期成本,也不描述實際可成交的借款利率。4萬或負3萬分別相當於借入金額的4%和負3%,並不是投資者自有資本的收益率。現實中如果資產跌價、保證金被提高或融資不能續接,交易者可能在到期前就被迫平倉。
因此,“美聯儲加息提高美元融資成本,所以借日元買美元資產必然虧損”並不成立。要先分清借的是哪種貨幣、買的是哪種資產,以及是否做了匯率對沖。對沖會產生另一個成本環節,不能同時把匯率風險消除和全部名義利差保留當作當然結果。
負利率已經結束,融資優勢仍要算實際成本
日本央行2024年3月19日宣佈改變政策框架,把無擔保隔夜拆借利率引導至約0—0.1%,相關新利率安排自3月21日起生效。7月31日又宣佈把該利率引導至約0.25%,自8月1日起生效。相對低息的日元仍可能被用作融資貨幣,但“負利率固化日元弱勢”的前提已經不適合原發表時點。
政策利率也不等於每個交易者的借款成本。期限、信用條件、融資渠道和擔保要求都會影響成本。後續日元融資利率上升會壓縮收益空間,匯率升值則直接改變償債賬單,兩者可以同時發生;不能由一個利率數字保證日元繼續貶值。
外匯干預和貨幣政策還要分開:日本的干預由財務大臣決定,日本央行按其指示代理執行。日元淨持倉的變化本身,不能證明每一筆減倉都由某項通脹數據或干預引起。
CFTC記錄的是期貨淨頭寸的一角
觀察Fast money時,CFTC持倉是一條可複核的線索,但必須寫清報表類別。以下采用Legacy期貨單獨報告中,芝加哥商業交易所日元合約的非商業持倉;“淨空頭”按空頭減多頭計算,單位為張。它不是空頭合約總數,也不是所有全球日元套息交易的規模。
| 持倉觀測日(2024年) | 非商業多頭(張) | 非商業空頭(張) | 淨空頭(張) |
|---|---|---|---|
| 6月25日 | 34,576 | 208,476 | 173,900 |
| 7月2日 | 36,714 | 220,937 | 184,223 |
| 7月9日 | 41,521 | 223,554 | 182,033 |
| 7月16日 | 47,356 | 198,428 | 151,072 |
| 7月23日 | 64,390 | 171,498 | 107,108 |
| 7月30日 | 65,016 | 138,476 | 73,460 |
約18.4萬張對應7月2日,不能寫成6月底。在本次核驗覆蓋的2024年1月2日至7月30日數據中,它是淨空頭峯值;這一範圍不足以支持“歷史極值”。7月16日淨空頭比7月9日減少30,961張,原文“約3.1萬張”的數量級成立,表述應是淨空頭減少,而不是空頭總倉位減少同樣的數量。
這些數據支持日元期貨淨空頭在7月明顯回落。報表沒有覆蓋銀行貸款和場外衍生品,也沒有逐筆標明交易目的,不能把它直接換算成全球待拆倉金額。
壽險對沖與散户海外投資,不能併入同一個總量
Real money的外幣資產風險,首先取決於資產和負債使用什麼貨幣、是否對沖。日本央行2024年4月《金融系統報告》討論過壽險公司減少帶匯率對沖的外債持倉,並指出對沖等外幣融資成本較高;其九家主要壽險公司的對沖圖,數據截止2023年9月末,而且“未對沖”部分包含為外幣保險準備的外債。這樣的資產不一定全部承擔對日元負債的裸露匯率風險。
如果一家機構增加對美元資產的匯率對沖,會改變它的外匯交易需求;如果它出售海外資產並把資金匯回日元,也可能增加日元買盤。但長期持有外幣資產,不自動等同於借日元建立槓桿套息倉位,更不能斷言所有機構會在同一時點採取同一個動作。
原文引用的上半年“超過6.7萬億日元”海外淨買入,屬於財務省“投資信託委託公司等”的證券買賣流量。這一數量級可以複核,版本與復算值列在下方更正説明中。該項目包含資產管理公司,不能直接等同於全部NISA賬户資金;表格也沒有給出全部買入是否做匯率對沖。用自有儲蓄購買海外基金,與借入日元並使用槓桿,是兩種不同的風險結構。
期貨淨合約、壽險資產對沖比例和半年證券淨買入,分別是頭寸、比率和流量。把它們列在一起可以討論不同參與者的外匯風險,卻不能相加得出套息總規模。“海外股市下跌、日元上漲”也只是價格組合;沒有同一時段的資金流證據,不能認定全由日本散户資金迴流造成。
拆倉壓力不保證所有資產同向變化
日元升值可能迫使未對沖的借款者賣出外幣資產、買回日元償債,資產價格下跌和追加保證金又可能讓平倉進一步集中。這個傳導機制成立,實際強度仍取決於槓桿、倉位擁擠程度、融資期限和市場流動性。
賣出美國國債可能壓低其價格、抬高收益率,但市場避險買盤也可能反向推動債券價格。僅憑“套息拆倉”,不能斷言美債收益率一定上升,更不能推斷所有新興市場貨幣、股票和商品必然同時下跌。對日本企業,日元升值可以降低以日元計價的進口成本,同時影響未對沖海外收入和資產的折算價值;具體盈利影響還要看定價、生產地和對沖安排。
截至2024年8月5日,日本利率正常化已經推進,CFTC記錄的日元期貨淨空頭也已經明顯下降。利差仍可能提供收入,但只有在匯率損失、資產損失和融資成本沒有超過它時,這筆交易才有淨收益。忽略換回日元還債的那一步,就沒有算完套息交易。
資料來源
- BIS《Evidence of carry trade activity》,2007年9月:套息定義、槓桿和數據追蹤邊界;重點核驗第1、4、5頁相關段落。
- 日本央行2024年3月19日政策框架變更。
- 日本央行2024年7月31日利率及購債安排。
- 日本央行外匯干預操作説明,2023年6月修訂:財務大臣決策與央行代理執行。
- CFTC 2024年Legacy期貨歷史數據:合約代碼097741,復算範圍為2024年1月2日至7月30日;7月2日當期報告、7月30日當期報告另作交叉核對。
- 日本央行2024年4月《金融系統報告》:報告印刷頁22—23,壽險公司對沖圖及數據範圍。
- 日本財務省投資者部門證券投資統計入口及合計歷史表:2026年9月8日更新版,用於本次歷史統計複核。
更正説明
2026年10月4日:保留原發表日期,修正負利率與正常化時點、外匯干預職責及CFTC淨持倉口徑。撤回“輕鬆獲利”“不需要擔心日元升值”和缺少組合、匯率及費用依據的“2022年三季度起持續負收益”。原文43.8%未附九家公司名單、分母和彙總方法,無法據一手材料復原,撤回該數及與中國58%結匯率的比較;這兩個指標本身也不具有相同分母。以上撤回不代表已證明數字本身為假。
財務省2026年9月8日更新的歷史合計表中,“投資信託委託公司等”2024年1—6月淨買入合計67,492億日元,即6.7492萬億日元,支持原文超過6.7萬億的數量級。此處明確採用本次複核獲得的歷史表版本,不冒充2024年8月5日取得的首次發佈值;該流量不能直接歸為全部NISA資金、全部未對沖資產或槓桿套息存量。同步補上透明假設計算、持倉明細和資料來源,修復粘連段落;手機封面移除三個文件夾及持物手臂,橫版機制圖保留。封面為概念插畫,未作為數據證據使用。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。