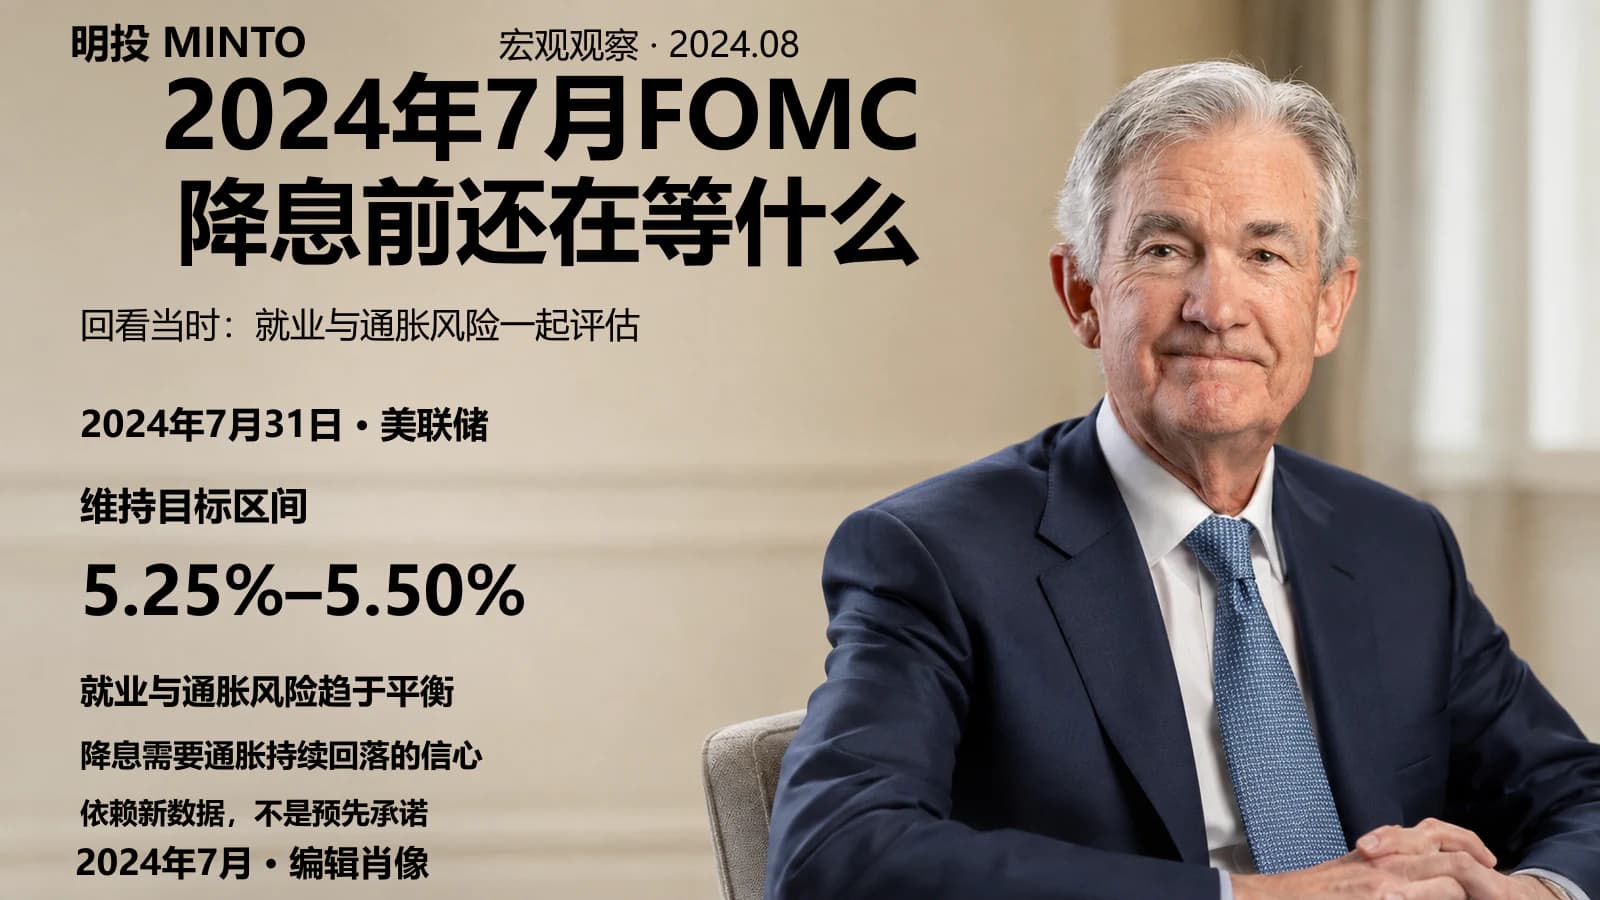
2024年7月31日,美聯儲維持聯邦基金利率目標區間在5.25%—5.50%,繼續減少證券持有量。這是自2023年9月起連續八次會議維持該區間。變化出現在對風險的描述:就業增長放緩、通脹有所回落後,政策關注重新向兩項目標趨於平衡,九月降息成為有條件的討論選項。
本文保留2024年8月1日的觀察時點,不將後來公佈的就業修訂或九月實際決議倒填到當時。連續維持利率並不等於已經結束限制性政策,更不能單獨確認一輪降息的開始時間和幅度。
就業與通脹一起看,變的是風險判斷
六月聲明已經寫明最大就業和價格穩定這兩項目標,也把勞動力市場列入評估範圍。七月的變化是:從強調關注通脹風險,轉為明確關注雙重使命兩側的風險。把它説成美聯儲“首次”承認就業重要,會混淆原有使命與本次政策重心的調整。
| 項目 | 2024年6月12日聲明 | 2024年7月31日聲明 |
|---|---|---|
| 就業增長 | 保持強勁 | 已有所放緩 |
| 失業率 | 維持低位 | 有所上升,但仍處低位 |
| 風險關注 | 高度關注通脹風險 | 關注就業與通脹兩側風險 |
| 降息門檻 | 對通脹持續向2%回落更有信心 | 保留相同門檻,綜合評估新數據 |
表述改變讓就業走弱的風險更突出,沒有改變通脹目標。過早放鬆可能打斷通脹回落,維持限制太久又可能拖累就業,這才是當時政策取捨的核心。
九月可能討論降息,但沒有預先決定
鮑威爾在7月31日發佈會上表示,委員會接近適合降低政策利率的時點,但尚未到達。他沒有為九月宣佈決定,條件也不只是某一份通脹報告:整體數據、經濟前景與風險平衡,需要支持對通脹回落的信心,同時維持穩固的勞動力市場。年內降息可能從零次到幾次,屬於依經濟變化而定的情景,不能當作委員會承諾的路徑。
原稿對通脹和就業方向的概括有依據。鮑威爾認為,第二季度通脹改善增加了信心,商品、非住房服務和住房服務的進展更廣;廣泛的勞動力市場指標則接近疫情前的狀態,強勁但不過熱。這裏是對整體條件的判斷,不是每個指標都已完全恢復,也不代表就業繼續降温沒有代價。
他對消費仍穩固、設備和無形資產投資改善的描述,以及硬着陸風險較低的判斷,也應保留明確歸屬。後者是鮑威爾當時的評估,並非一項有計算口徑的衰退概率,更不是此後經濟結果的保證。住房投資在第二季度停滯,不能把各項需求都寫成同步加速。
記者會的其他回應,要放回各自邊界
關於選舉,鮑威爾強調,貨幣政策決定依據經濟數據和兩項目標,不依據政治日曆;他沒有將不同候選人的未定政策放進既定預測。這個回答不能擴展成未來財政、貿易等政策永遠不會影響經濟和貨幣政策。
關於央行數字貨幣(CBDC),他表示這一議題沒有進入FOMC討論,零售CBDC也沒有新的發行計劃。這是2024年7月31日講話的歷史記錄,不能當作今日項目進展或法律權限的説明。
這次會議可以支持的判斷是,美聯儲越來越接近調整限制性利率,但仍需確認通脹改善可以持續,並避免就業出現更明顯的下滑。若後續通脹重新走高,或就業變化與當時的正常化判斷不同,政策取捨也要改變;九月的時間和幅度,應以之後公佈的實際決定為準。
更正説明
2026年10月4日複核:以六月、七月聲明的實際差異替代“首次同等重視就業與通脹”,補齊九月政策條件並保留原始利率區間及連續八次維持的記錄。原稿沒有保存概率數據的來源、時間戳、合約與比較基準,現撤回“九月25個基點87.5%、十一月25個基點66.4%”;沒有統一行情區間和原始記錄的多類資產漲跌、決議直接導致股市回升等表述也撤回,這不表示已證明當時行情沒有發生。刪除缺少機制與數據支持的全球“新時代”、美元地位變化推論,明確鮑威爾觀點歸屬,移除格式殘留並補充來源。原始發表日期不變。
資料來源
- 美聯儲:2024年7月31日FOMC聲明與2024年6月12日聲明。利率區間、就業與風險措辭對照、降息條件和縮表。
- 鮑威爾:2024年7月31日新聞發佈會逐字稿。經濟與就業概括見第1—3頁,九月及降息次數見第4—6頁,雙使命權重見第7—8頁,選舉見第19—20頁,硬着陸判斷見第23頁,CBDC見第25頁。
- 連續維持區間的官方聲明:2023年9月20日、11月1日、12月13日、2024年1月31日、3月20日、5月1日,以及上列六月、七月兩次聲明,共八次。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。