歷史記錄要分段
Edward O. Thorp(愛德華·索普)的自傳 A Man for All Markets 英文版出版於2017年。賭場與證券研究都出現在他的經歷中,但“只要用數學就能戰勝市場”不能作為這段經歷的普遍結論。
索普1961年的二十一點論文明確以 Baldwin 等人的基本策略研究為起點,再計算已發出的牌怎樣改變剩餘牌組及玩家期望。這裏的優勢有遊戲規則與牌組條件,並不是數學讓任何賭局都可以獲利,也不能把前人的工作全部抹去。
投資歷史同樣需要拆開。索普在2003年的公開文章中記載,他與 Jay Regan 於1969年成立 Princeton Newport Partners;該基金於1988年底結束,1992年重啓的策略屬於後來另一段記錄。因此,不能把同一基金寫成連續穿過1987年股災和1998年LTCM危機而毫髮無傷。
本文撤回沒有逐項核對基金、期間、費用及基準的“連續20年幾乎不虧、年化約20%”概括。長期結果是否支持某種能力,仍要看完整記錄、風險暴露及比較方法,不能僅憑一位成功者的經歷就宣佈某種市場效率命題已經被徹底推翻。
同樣勝率也會改變答案
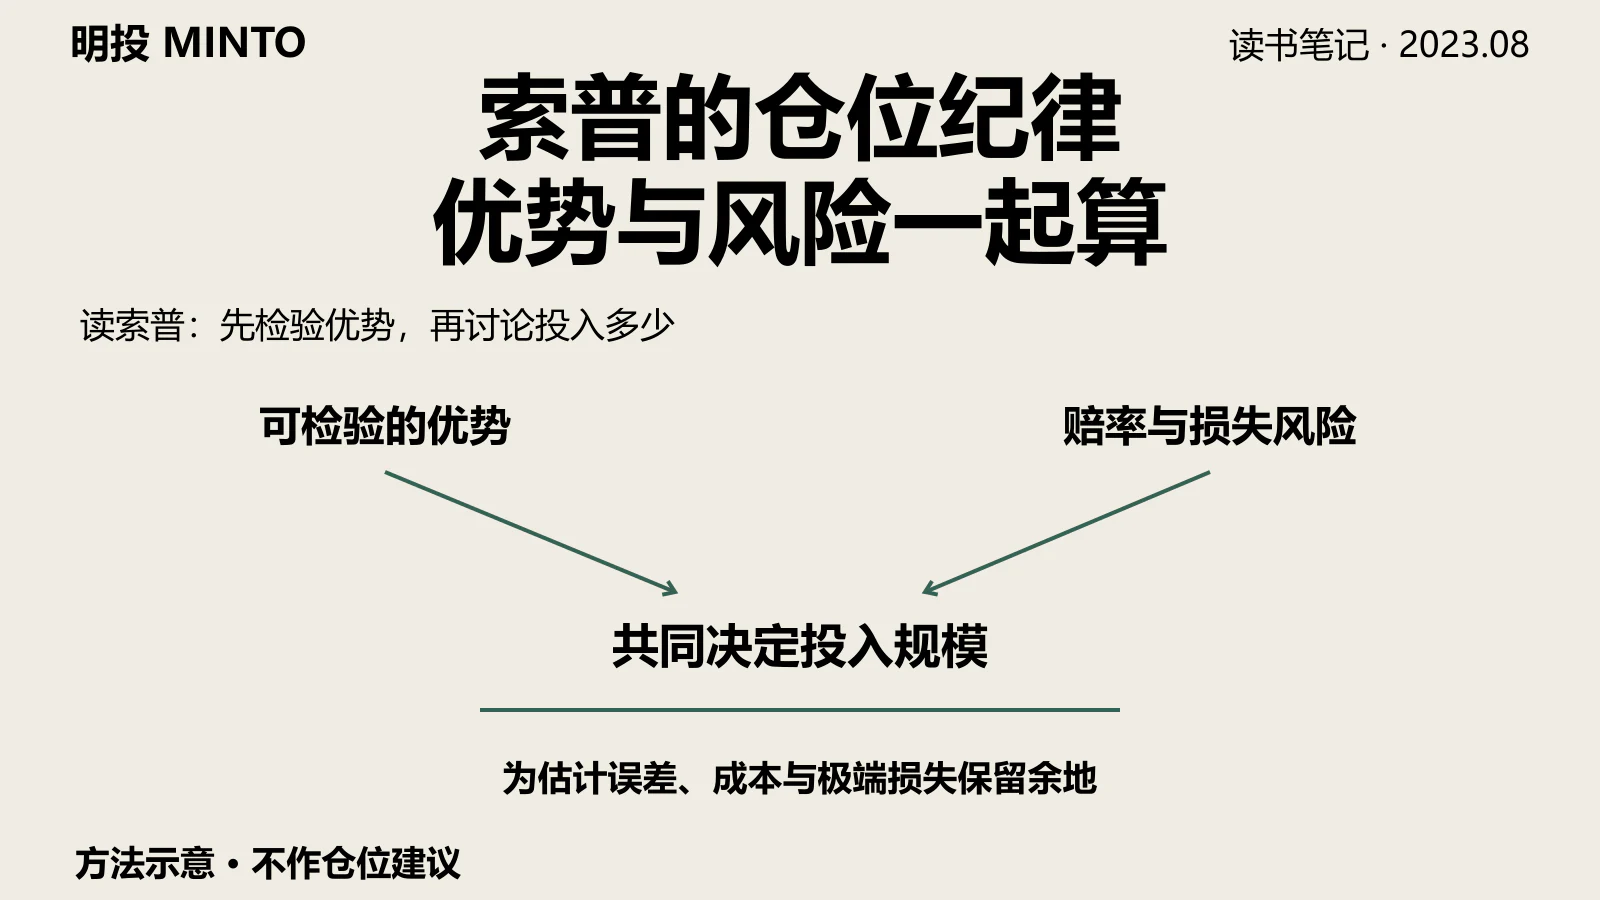
凱利準則研究的是在給定機會和條件下,怎樣以投入比例提高長期資本增長;它不是索普發明的,也不是“我有多看好”到股票倉位的一張換算表。Rotando 與索普1992年的論文,用反覆獨立、已知概率且盈虧對稱的二元下注,説明了最大化預期對數增長的比例。
舉一個明確的假設:每次贏都淨賺所下注金額,輸則損失全部下注金額,已知勝率為60%,各次結果獨立,沒有費用,資金可按任意比例劃分,目標為長期對數增長。在這些條件下,最佳固定下注比例是 f = 2p − 1,即20%。這是數學算例,不是任何股票應持有20%的建議。
只改變賠率,答案就不同。假設下注1元,贏時只淨賺0.5元,輸時損失1元;即使勝率還是60%,每次下注的期望淨結果也為0.6×0.5 − 0.4×1 = −0.1元。在這個只允許下注或不下注的例子裏,沒有正的下注優勢。把60%直接換成某個倉位,漏掉的正是收益與損失的大小。
原文還把“押得太輕”列為爆倉的主要原因,這個推導不成立。投入較少可能減少獲得的收益,但不能據此把機會成本與資金耗盡寫成同一種結果。倉位計算也無法讓沒有優勢的機會自動產生優勢。
估計誤差不能忽略
股票投資沒有天然已知的二元勝率。價格、損益分佈、持有期限、成本及不同機會的關係,都需要估計。給主觀判斷寫上60%或90%,並不等於已經測得了真實概率。
分數凱利將模型給出的投入縮小,體現增長與風險之間的取捨。它可以減少部分風險,也會放棄模型中的部分增長機會;並不存在未經核驗即可適用於所有人的“統一減半”或“四分之一倉位”。
MacLean、索普等人2010年的模擬論文明確討論有限期限下的損失風險:有利機會與較長的模擬期限,也不保證每條路徑都產生良好結果。模擬是在指定模型下比較方法,不是某個投資者的真實賬户成績。本文沒有重跑這些模擬,也不把它們當作今天某項股票策略的樣本外業績。
因此,不能聲稱做幾千次就由大數定律保證賺到錢,也不能反過來説低頻決策中的數學分析基本失效。結果還取決於重複條件、依賴關係、優勢是否持續以及風險能否承受。頻率本身既不創造優勢,也不自動消滅分析的價值。
從模型走到可執行機會
可轉債對沖、權證定價與統計套利不是同一個模型,也不能全部描述成“高頻、小倉位、快速進出”。一個策略需要分別檢查資產關係、成交和融資條件,另一個可能依賴估計出來的統計關係。名字裏有“套利”,並不證明不存在違約、流動性或模型風險。
索普2003年的文章把想法、模型開發和現實執行分開,並討論了成本、估計與極端風險。這一劃分仍適合檢查研究:有一個解釋,能夠寫成模型,能夠在扣除成本後實施,是三項需要分別提供證據的工作。
今天的參與者和市場條件已經變化,但沒有最新數據,就不能寫出“幾家機構算力強千倍”“過去的低效大部分都被吃光”或“99.9%的人不具備條件”。歷史收益不是當前機會的報價;當前機會要重新核對樣本、成本、容量和風險,不能借作者的名聲免除驗證。
選擇方法之前先比較條件
索普與巴菲特的經歷,也不宜壓成廣度對深度、高頻對長期的整齊二分。本文沒有核驗足以支持這種統一分類的完整策略與交易記錄,更不能由兩人的成功,推出任何人都可以各取一半並複製結果。
原文關於“本人沒有索普的數學,所以採用巴菲特集中持倉”的私人經歷未經確認,本次撤回。作者目前年齡、身體狀況、是否仍在投資及個人財富數額,也不在沒有同期依據時繼續更新或沿用。“財富的真正價值”那句未定位到原版位置的直接引語,同樣撤回。
下一次驗證一個投資想法,先説明優勢由什麼信息產生、怎樣定義損益、成本改變後是否還成立,以及壞結果出現時資金是否能承受。再用未參與建模的樣本或後續真實記錄檢查。如果優勢消失、執行條件改變或損失超出承受範圍,就重新評估投入。計算應當暴露假設,而不是給模糊信心蓋章。
資料來源
- Penguin Random House:A Man for All Markets 出版資料。英文電子版出版於2017年1月24日,2018年平裝為後來版本;核驗書目信息與介紹,不聲稱完整原版審閲。
- Edward O. Thorp:A Favorable Strategy for Twenty-One,PNAS,1961年,47卷,第110至112頁。核驗原論文第110至111頁的前人研究、規則與牌組條件,不重算策略表。
- Louis M. Rotando、Edward O. Thorp:The Kelly Criterion and the Stock Market,The American Mathematical Monthly,1992年12月。核驗第922至923頁的獨立二元下注、固定比例和對數增長推導;本文60%與不同賠率為另行計算的假設。
- Edward O. Thorp:A Perspective on Quantitative Finance: Models for Beating the Market,2003年。作者公開歷史與方法記錄;基金期間、模型與執行的區分據此説明,不冒充獨立審計報告。
- Leonard C. MacLean、Edward O. Thorp、Yonggan Zhao、William T. Ziemba:Medium Term Simulations of the Full Kelly and Fractional Kelly Investment Strategies,2010年1月18日稿。核驗摘要、方法範圍與結論的有限期限風險;未重跑模擬或作當前策略回測。
更正説明(2026年10月3日):保留2023年8月12日原始發表日期。修正混合基金期間和危機年份的敍述,撤回未逐口徑核驗的統一年化成績;補充凱利的概率、賠率、增長目標與估計限制,撤回保證獲利、未經確認的個人經歷和未定位引語,保留已驗收封面。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。