茅台的利潤率更高,汾酒2022年的淨資產收益率更高。兩個指標衡量的回報不同:利潤率回答收入留下多少利潤,ROE還受資產週轉和股東權益規模影響。把這些因素拆開,才能看清白酒企業的賺錢方式。
以下財務比較以兩家公司2022年年報為基礎,消費和政策觀察截至2023年8月13日。公司長期盈利能力、渠道動銷和股票買入價格需要分別判斷,不能用其中一項替代另外兩項。
營收和利潤的增長要分開看
山西汾酒的股票代碼是600809.SH,貴州茅台是600519.SH。按各年度報告披露的合併口徑,2010年至2022年,兩家公司營業收入和歸母淨利潤都明顯增長。下表金額統一為人民幣億元。
| 指標 | 山西汾酒 | 貴州茅台 |
|---|---|---|
| 2010年營業收入 | 30.17 | 116.33 |
| 2022年營業收入 | 262.14 | 1,241.00 |
| 營業收入期末/期初 | 8.69倍 | 10.67倍 |
| 營業收入年複合增長率 | 19.74% | 21.81% |
| 2010年歸母淨利潤 | 4.94 | 50.51 |
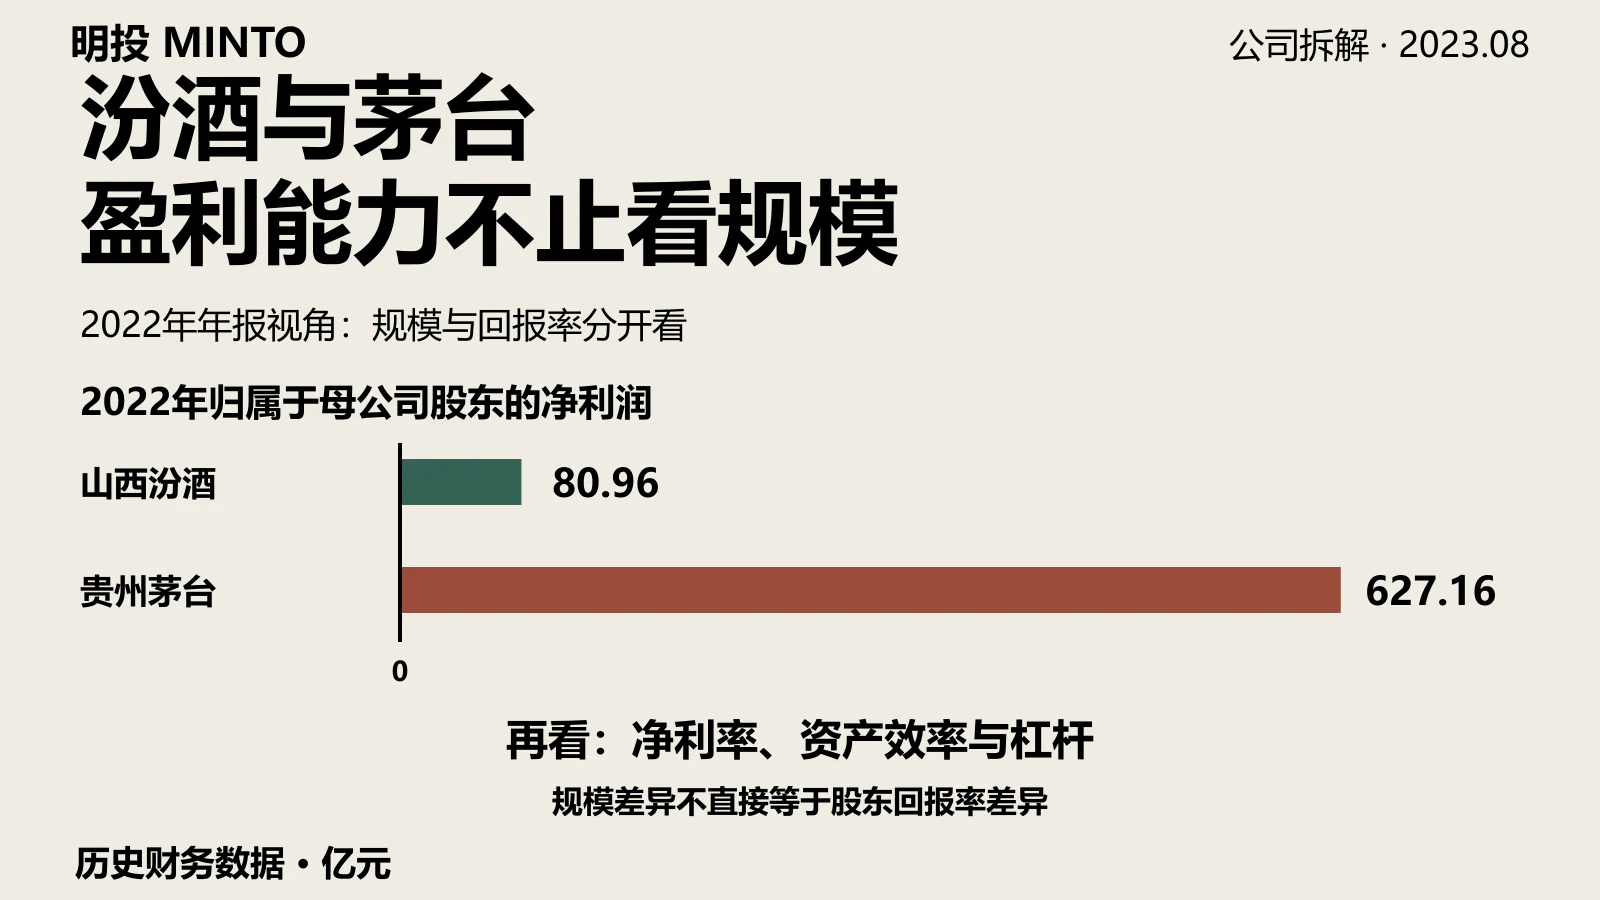
| 2022年歸母淨利潤 | 80.96 | 627.16 |
| 歸母淨利潤期末/期初 | 16.37倍 | 12.42倍 |
| 歸母淨利潤年複合增長率 | 26.23% | 23.36% |
複合增長率按12個年度間隔計算,即“(2022年金額÷2010年金額)的十二次方根-1”,採用年報原始金額計算後再四捨五入。“期末是期初的16.37倍”與“增長16.37倍”不是同一含義;前者對應累計增幅約1,537%。
圖:據兩家公司2010、2022年報告原始金額重繪;只比較兩個年度端點,不表示中間每年的增長路徑。
茅台2022年營業總收入為1,275.54億元,其中營業收入為1,241.00億元,另有財務公司利息收入。本文增長表採用營業收入,不能把營業總收入混入同一列,也不能把50.51億元和627.16億元歸母淨利潤寫成營收。合併範圍和業務結構在長時期內也可能變化,端點增長不等於同店增長。
汾酒這段時期的利潤複合增速高於營收增速,説明利潤增長還包含利潤率改善等因素。茅台的規模和利潤金額更大,但規模更大並不自動對應更高的增長率或股票投資回報。
高利潤率不等於更高的ROE
按2022年合併利潤表計算,兩家公司毛利率均較高。下表將歸母淨利潤佔營業收入的比重單獨列出,避免與包含少數股東損益的合併淨利率混用。
| 2022年指標 | 山西汾酒 | 貴州茅台 |
|---|---|---|
| 毛利率 | 75.36% | 91.87% |
| 歸母淨利潤÷營業收入 | 30.88% | 50.54% |
| 年報加權平均ROE | 44.74% | 30.26% |
毛利率按“(營業收入-營業成本)÷營業收入”計算。茅台的歸母淨利潤還包含財務公司等合併業務的貢獻,因此上述比率是公司報表指標,不能直接推斷每賣一瓶酒的淨利潤,也不能據此認定某一款產品的盈利水平。ROE衡量賬面股東權益的回報,也不等於持有股票的投資收益率。
杜邦分析把回報拆為利潤、週轉和權益乘數。為保持分子、分母一致,本文以歸母淨利潤和平均歸母股東權益計算簡單平均口徑的ROE:
ROE=歸母利潤率×總資產週轉率×歸母權益乘數。
- 歸母利潤率=歸母淨利潤÷營業收入。
- 總資產週轉率=營業收入÷平均總資產。
- 歸母權益乘數=平均總資產÷平均歸母股東權益。
這裏的平均值均為期初、期末金額的簡單平均,三項相乘後等於“歸母淨利潤÷平均歸母股東權益”。這套計算用於解釋驅動因素,與年報按監管規則披露的加權平均ROE有所區別,不能把兩種口徑拼成一條序列。
| 2022年杜邦分解 | 山西汾酒 | 貴州茅台 |
|---|---|---|
| 歸母利潤率 | 30.88% | 50.54% |
| 總資產週轉率 | 0.787次 | 0.487次 |
| 歸母權益乘數 | 1.824倍 | 1.316倍 |
| 簡單平均口徑ROE | 44.31% | 32.41% |
三項採用未舍入數值相乘,結果再保留兩位小數。茅台較高的利潤率,配合較低的資產週轉率和權益乘數,形成了與汾酒不同的回報結構。這裏的權益乘數反映資產與股東權益的比例,不是償債能力評分;股東權益也不只有股本,還包括資本公積、留存收益等。
若進一步採用五步杜邦法,可把合併淨利潤口徑的ROE拆為税負、利息負擔、息税前利潤率、週轉和槓桿:税後淨利潤÷税前利潤,乘以税前利潤÷EBIT,再乘以EBIT÷營業收入、營業收入÷平均總資產、平均總資產÷平均全部股東權益。該口徑包含少數股東,不能直接替換前面的歸母口徑。季節性、分紅時點、會計政策和合並範圍變化,也會影響比較結果。
汾酒的利潤率改善,需要和週轉一起看
汾酒2022年營業收入同比增長31.26%,歸母淨利潤同比增長52.36%。歸母利潤率由2021年的26.61%升至30.88%;簡單平均口徑的總資產週轉率由0.803次變為0.787次,權益乘數由1.989倍降至1.824倍。利潤率上升抵消了後兩項下降,簡單平均ROE從42.51%升至44.31%。
年報披露的加權平均ROE則是42.04%升至44.74%,增加2.70個百分點。兩組數字各有定義,解釋變化時需要沿用同一口徑。
年報披露,中高價酒類收入增長39.45%,省外主營收入增長36.35%。產品結構和市場拓展為盈利改善提供了更具體的經營依據。不過,廠家確認收入不等於消費者已經喝掉這些酒,終端需求還要看經銷商庫存、回款和批價,不能僅憑利潤率推斷整個白酒市場繁榮。
汾酒2022年末合同負債為69.08億元,2021年末為73.76億元。其資產負債率下降也不能簡單解釋為少借了錢:合同負債主要對應已收款、尚未履約的銷售義務,與銀行借款的經濟含義不同。經營活動現金流量淨額為103.10億元,高於當年歸母淨利潤,但現金流與利潤的比較仍要考慮預收款及納税時點。
茅台的存貨不能直接解釋成產能或漲價
茅台2022年歸母淨利潤同比增長19.55%,年報加權平均ROE由29.90%升至30.26%,增加0.36個百分點。期初、期末權益簡單平均口徑下的2022年ROE為32.41%,它不能與另一口徑的指標混用。
2022年末茅台存貨賬面價值由333.94億元增至388.24億元。年報存貨註釋列有原材料、在產品、庫存商品和自制半成品;酒類生產的貯存環節會佔用資金。賬面存貨增加,既不是固定資產投資收入,也不能單獨證明產能擴大、銷量低於產量或渠道積壓。產能要看基酒產量、建設項目及投產時間,渠道庫存則需要經銷商和終端數據。
即便部分基酒需要長期貯存,也不能推導出庫存沒有風險、成品酒放得越久必然越值錢。公司的存貨計量仍受成本與可變現淨值孰低原則約束,最終變現取決於產品、保存條件、品牌需求和銷售渠道。
茅台2022年經營活動現金流量淨額為366.99億元,同比下降42.68%。年報將主要原因指向財務公司吸收存款減少、不可提前支取的同業定期存款增加,不能據此直接認定賣酒回款同比下降42.68%。讀酒企的利潤和現金流,要把合併報表裏的金融業務一起考慮。
白酒也有需求和渠道週期
白酒行情與政策、消費恢復、企業業績有聯繫,但政策出台、收入確認和股價上漲並非同步發生,產能擴張也可能在需求轉弱時增加供給壓力。
2012年12月4日通過的八項規定包括簡化接待、不安排宴請等要求。2018年促進消費實施方案的文件日期是9月24日,中國政府網於10月11日公佈;文件針對廣泛消費領域,不能直接等同於對白酒的專項刺激。政策影響行業需求的程度和持續時間仍需結合實際消費結構判斷。
歷史股價比較還要處理分紅、送轉和復權。不能將不同圖上的“2010年價格”與後來未復權價格直接相除,再稱為投資者的完整收益。行業指數的起止日期、指數代碼和收益口徑也必須一致;缺少這些條件的漲幅數字,不適合用來論證下一輪上漲的空間。
2023年消費恢復,仍不能代替動銷驗證
國家統計局2023年7月17日發佈的上半年數據支持消費恢復,但不同指標的恢復幅度並不一致。以下均為同比增速,累計數據與6月單月數據分列。
| 指標 | 2023年上半年 | 2023年6月 |
|---|---|---|
| 社會消費品零售總額 | 8.2% | 3.1% |
| 商品零售 | 6.8% | 1.7% |
| 餐飲收入 | 21.4% | 16.1% |
| 城鎮消費品零售額 | 8.1% | 3.0% |
| 鄉村消費品零售額 | 8.4% | 4.2% |
餐飲恢復為宴席等消費場景提供條件,但餐飲收入增長不能直接當作白酒銷量增速。社零同比也受上年基數影響,單月同比放緩不等於當月消費額相對上月同幅度下降。
上半年全國居民人均可支配收入為19,672元,名義增長6.5%,扣除價格因素實際增長5.8%;名義增速比一季度快1.4個百分點。這是上半年累計數據,不是6月單月收入增速。收入改善有助於消費能力恢復,但消費意願和不同價位酒的需求仍要分別觀察。消費者信心指數的單位是指數點,不是百分比,缺少完整序列時也不能斷言已經形成穩定回升趨勢。
國務院辦公廳於2023年7月28日印發、7月31日公佈恢復和擴大消費措施,覆蓋汽車、居住、服務消費等領域。政策為需求恢復創造條件,具體酒企能否受益,還要通過旺季動銷、渠道庫存和批價驗證。
截至本文研究時點,茅台已經公佈2023年半年報:營業總收入709.87億元,同比增長19.42%;營業收入695.76億元,同比增長20.76%;歸母淨利潤359.80億元,同比增長20.76%。三個指標需分別標明,不能統稱“營收710億元”後與營業收入增速混用。茅台的表現也不能代替對所有白酒企業的判斷。
技術形態只是一種當時的觀察
圖:恢復原存檔截圖,來源為同花順;畫面選中日期為2023年7月25日,不是2023年8月13日的新行情。趨勢線和波浪劃分屬於當時的技術判斷,不構成上漲概率的統計證據。
原來的思路是觀察指數是否突破下降通道和60日移動平均線,並結合基本面判斷調整是否結束。突破可以成為跟蹤信號,卻不能單憑一次上漲認定第三浪已經成立。若價格重新跌回突破區域、旺季動銷沒有改善,原有反彈判斷就需要重估。
人民幣匯率和北向資金可以作為輔助觀察變量,但資金流動還受利差、風險偏好、估值和全球資產配置影響。沒有同一時段的數據檢驗,不能將匯率、外資買入和白酒上漲寫成確定的因果鏈。
配置判斷要有價格和業績條件
白酒的品牌、社交消費和渠道經營可以支持部分頭部公司的盈利能力,但消費習慣不會永遠不變。年輕消費者選擇、商務與宴席需求、居民購買力和健康意識,都可能影響產品結構和長期需求,不能把主觀偏好直接寫成全行業的確定趨勢。
世界衞生組織在2023年1月發佈的説明指出,酒精具有依賴性並有致癌風險,這不限於白酒,也不取決於飲品價格高低。“軟性成癮”不適合作為低風險的描述;健康風險不自動等於某家酒企次年收入下降,但它是長期需求判斷不能迴避的因素。
截至2023年8月13日,原研究對消費恢復和頭部酒企持謹慎樂觀看法。這個判斷的條件是:旺季終端銷售改善,經銷商庫存壓力緩解,批價和回款能夠支持公司的收入與利潤。若廠家的增長主要依賴壓貨、批價繼續承壓,或利潤增長無法轉化為現金,配置邏輯就需要重新評估。
僅憑板塊已經調整較久,無法認定估值處於低位或當下是較好的買入時點。還需給定當時股價、盈利口徑、合理增長預期及估值區間。對高端和次高端公司的關注應落在這些證據上,不宜將“護城河較深”寫成業績或股價的確定性保證。
資料來源
- 山西汾酒2010年年度報告,主要會計數據與合併報表。
- 貴州茅台2010年年度報告摘要,主要會計數據與合併利潤表。
- 山西汾酒2022年年度報告,主要指標、產品與地區收入、合同負債及合併報表。
- 貴州茅台2022年年度報告,主要指標、財務公司現金流説明、合併報表與存貨註釋。
- 貴州茅台2023年半年度報告,2023年8月3日公佈。
- 國家統計局:2023年上半年社會消費品零售總額增長8.2%,2023年7月17日。
- 國家統計局:2023年上半年居民收入和消費支出情況,2023年7月17日;同期收入數據解讀,7月18日。
- 八項規定原文,2012年12月4日審議通過;2018年促進消費實施方案,國辦發〔2018〕93號。
- 國務院辦公廳轉發恢復和擴大消費措施,國辦函〔2023〕70號,2023年7月28日印發、7月31日公佈。
- WHO:No level of alcohol consumption is safe for our health,2023年1月4日發佈,引用其酒精依賴性與致癌風險結論。
- 原存檔同花順技術截圖,畫面日期為2023年7月25日;僅作為歷史觀點的圖示,不代替官方行情序列或基本面證據。
更正記錄(2026年10月4日)
保留2023年8月13日發表日期與研究時點。修正汾酒股票代碼、茅台利潤誤寫為營收、金額單位和複合增長率;區分營業總收入與營業收入,以及簡單平均和加權平均ROE。補齊資料來源、重繪可複核的利潤增長圖,恢復並註明歷史技術截圖日期。未恢復刻度錯誤或口徑不明的舊財務圖,撤回無法復算的長期均值、股價及分段行情漲幅;更正收入累計期間、存貨推論和健康表述,並限定估值、反彈和配置判斷。正文不加入發表後業績或行情來改寫當時觀點。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。