長期優勢是歷史結果,不是到期保證
《股市長線法寶》的價值,是把資產回報放到更長的時間裏比較。它不能替個人投資者保證:只要持有足夠久,股票就一定勝過債券,也不能保證某隻股票會恢復到買入價格。
西格爾在沃頓商學院2024年的訪談中説明,1994年首版使用截至1992年的數據。第六版於2022年出版,數據更新與後來的延伸研究需要分開看,不能把不同版本的數字拼成同一張回報表。
CFA Institute Research Foundation 2025年的研究簡報,收錄了西格爾延伸至2023年末的圖表。下面整理的是該圖1802年1月至2023年12月的實際總回報結果,包含股息或利息收入,並扣除通脹;不是截至本文發表日的最新收益。
| 資產 | 年化實際回報 | 終值(美元) |
|---|---|---|
| 股票 | 6.8% | 2,170,948 |
| 債券 | 3.3% | 1,463 |
| 短期票據 | 2.5% | 237 |
| 黃金 | 0.6% | 4.18 |
| 無息美元 | −1.4% | 0.0392 |
終值以圖表起點投入1美元為基礎,按起點購買力計量,不是2023年的名義美元。年化數字經過四捨五入,終值直接沿用原圖,不能拿已舍入的年化數字重新推算後強求完全一致。這裏的“無息美元”也不等於有利息的存款或貨幣基金。
這張表支持股票在這一長期樣本中回報更高,不能支持任意起點、任意國家、任意持有期都必然如此。尤其早期數據包含重建與替代序列,“短期票據”不能理解為1802年起就存在今天同樣的美國短期國債產品。
同一份簡報討論了 Edward McQuarrie 對早期記錄與圖表呈現的質疑。他的相關論文摘要指出,跨越數十年的股債比較可能呈現不同結果。這樣的爭論要求檢查樣本和制度變化,不能直接改成“股票長期優勢已經被徹底推翻”的另一種口號。
抗通脹也要付出價格和經營風險
股票代表企業權益。企業可能通過提價、效率改善和真實增長增加現金流,但並非所有成本上漲都能轉嫁給客户。工資、原材料、融資成本上升,也可能擠壓利潤;更高的折現率還可能壓低估值。
因此,不能把公司回購、併購或擴產都叫作“吸收通脹”,更不能把“不持有股票”一律稱為持續虧損。短期資金的穩定與長期購買力保護,回答的是不同問題。
債券也不能只看票息。買入收益率、價格、期限、違約風險與持有期間的通脹,共同影響實際回報;低收益率時期的某個時點收益率,不等於整個時期的債券總回報。利率變化引起的價格收益與利息收入,都需要計入比較。
股票不是唯一有抗通脹機制的資產。美國財政部的 TIPS 本金按指定的消費者價格指數調整,利息按調整後的本金計算。不過,這個機制並不取消提前賣出的價格波動、買入價格及税費等約束,也不意味着任何買入條件都能獲得正的實際收益。
更有用的比較是:這筆錢需要保護什麼、什麼時候要用、可能承擔哪些損失。單獨用波動大小或某一資產的長期均值,都不足以回答這些問題。
持有期受現金流約束
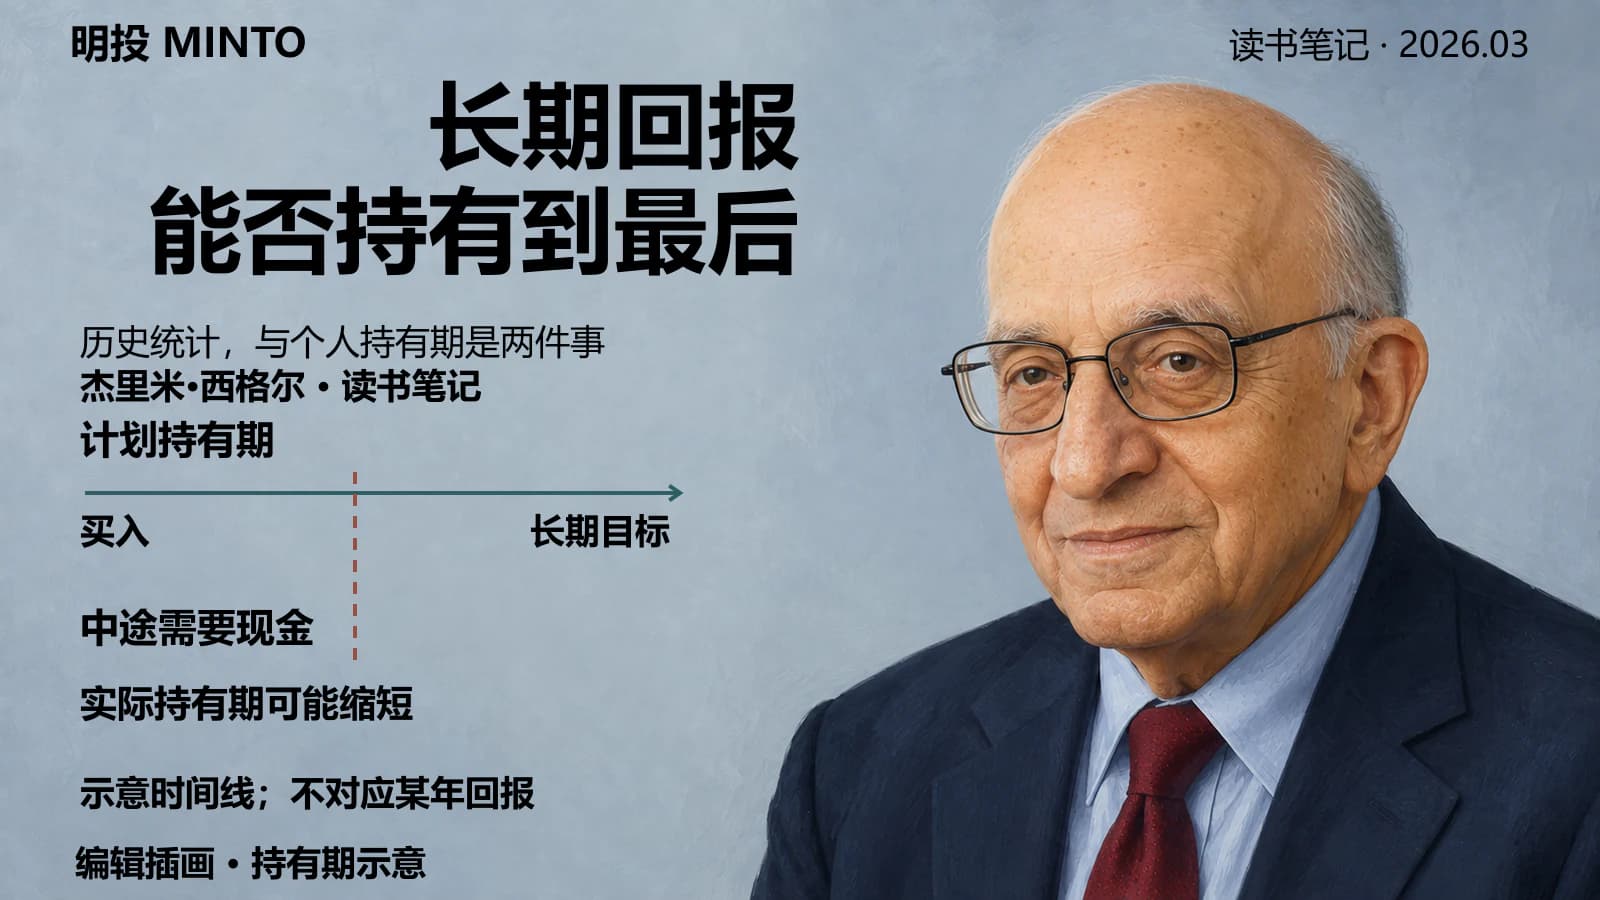
計劃持有二十年,與能夠持有二十年,是兩件事。失業、醫療支出、債務到期或退休後的連續提取,可能把原本的長期資金變成短期需要兑現的資產。這是個人財務約束,不是“絕大多數人活不到長期”的人口統計結論。
有持續提取時,回報出現的順序會影響結果。下跌期間為支出賣出更多份額,剩餘資產參與後續上漲的規模就會減少。只有起點和終點的年化回報,描述不了這條資金路徑。
原稿列舉的歷史回本時間,也混用了價格指數、分紅再投資與實際購買力。指數價格回到舊高點,不等於某個投資者扣除通脹、費用和提取後的賬户回本。沒有一致口徑,不能把幾個市場的回本年數直接排在一起證明長期投資必勝或必敗。
同樣,歷史樣本里某種持有期沒有出現負回報,或沒有輸給債券,不代表未來概率就是零。需要先説明樣本起止、資產序列、滾動窗口與回報定義;重疊窗口也不是相互獨立的重複實驗。
對個人更實際的檢查,是把確定用途的資金需求、持續收入和可承受回撤放在一起。如果現金流已經發生變化,就應重看資產承擔的任務,而不是隻重複“長期持有”。
估值會影響回報,不能獨自決定一切
買入價格越高,對未來盈利增長和現金分配的要求就越高。但長期回報還取決於實際盈利、股息、再投資價格、終點估值和費用。CAPE 可以提供觀察視角,不能單獨鎖定未來二十年的回報。
原稿給出了幾組 CAPE 對應回報,卻沒有可複核的樣本與方法。這些區間撤回。不同國家的估值比較,也需要核對日期、指數構成、盈利口徑和幣種;不能僅憑几個無日期的倍數推導某地必然更值得買。
其中還有一個獨立的算術錯誤。假設兩筆相同本金,分別連續二十年按11%與3%複利增長,終值分別約為初始本金的8.06倍和1.81倍,兩者之比約4.46倍,計算為(1.11除以1.03)的20次方。原稿寫成了8倍。
這個計算只用來糾正算術,假設收益率恆定、沒有中途資金流、税費或其他扣減;它不是實際投資業績,也不能補證原稿未經核實的 CAPE 分組回測。
指數換成分,不是保證收益的淘汰機制
個股與廣泛股票組合的風險不同,但不能把指數回報簡單解釋成“淘汰失敗者、加入成功者”,繼而斷言一組原有股票一定跑輸不斷更新的指數。
西格爾與 Jeremy D. Schwartz 的相關研究提供了反例。在沃頓存檔的2004年研究稿中,他們比較了1957年3月至2003年末的原始標普500公司組合與更新後的指數;按文中股息再投資、併購、分拆及私有化處理規則,原始組合在該樣本中回報更高。
這個結果不能推廣成“永遠只持有舊公司”,也不能替隨機挑選的十隻股票背書。它説明,對收益來源的解釋必須接受數據檢驗:買入價格、分紅與公司行動,可能比“成分名單有沒有更新”更重要。公司退出指數,也不等於原股東的全部資產立刻歸零。
指數工具能幫助實施某種分散和規則,但仍然有跟蹤誤差、費用、集中度和市場風險。選擇工具與決定股票資產比例,同樣是不同問題。原稿把博格與西格爾各壓縮成一個絕對結論,再拼成唯一可靠策略,缺乏充分依據,這裏不再沿用。
讀這本書之後,更應當留下可檢查的記錄:長期收益判斷來自哪個版本和樣本,未來現金需求是否縮短了持有期,買入價格依賴什麼盈利假設。每次現金流發生變化或主要投資假設失效時,回到這些條件複核。歷史能夠擴大視野,兑現回報仍然需要當下的資金安排與後續證據。
資料來源
- McGraw Hill:《Stocks for the Long Run》第六版出版資料。核驗版本與討論範圍。
- Knowledge at Wharton:西格爾2024年7月9日訪談。核驗首版數據時點、股債風險及作者對長期結果的表述。
- Wharton Executive Education:西格爾2022年10月訪談。核驗第六版新增內容及個人選股與分散的討論。
- CFA Institute Research Foundation:《Stocks for the Long Run? New Evidence, Old Debates》,2025年,第4頁圖1及相關數據討論。本文歷史表沿用該圖的統一期間與數值,不是新回測。
- Edward F. McQuarrie:《Stocks for the Long Run? Sometimes Yes, Sometimes No》論文摘要。2023年在線發表,刊於2024年第80卷第1期;本文未取得會員全文,不將摘要冒充完整論文審閲。
- Jeremy J. Siegel、Jeremy D. Schwartz:原始標普500公司長期回報研究稿。2004年12月5日版本,核驗組合處理方法及1957年至2003年的結果;不與後續出版版本數據混用。
- 美國財政部 TreasuryDirect:TIPS 本金與利息機制。
更正説明(2026年10月3日)
保留2026年3月15日的原發表日期。此次統一長期歷史表的期間與實際總回報口徑,糾正11%與3%的二十年複利之比,並補上指數成分更替解釋的反例與適用條件。撤回無法複核的持有期概率、CAPE 回報分組、無日期估值、混用口徑的歷史回本數字及未經確認的個人交易和閲讀經歷;“長期必勝”“只有股票抗通脹”和有關美國曆史的絕對概括不再保留。兩張封面與持有期主題相符,保留為編輯插畫;其中的時間線是方法示意,不是數據圖或實際收益證據。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。