先看投資者能留下多少
《共同基金常識》給投資者的一個有用提醒,是把注意力從基金宣傳的毛回報,移到扣除成本後實際留下的回報。降低不必要的費用,通常比尋找下一隻明星基金更容易執行。但成本不能決定一切:買了什麼資產、付出什麼價格、資金什麼時候需要使用,同樣影響結果。
John Bogle(約翰·博格)於1975年創立Vanguard,1976年推出面向個人投資者的First Index Investment Trust,後來成為Vanguard 500 Index Fund。這段歷史的重點,是把指數化共同基金帶給個人投資者,不能擴寫成此前不存在任何指數投資安排。
Vanguard的持有人所有制與降低成本的經營方向,使基金投資者利益進入組織結構。但這不等於每年把全部收入或利潤直接發給持有人,更不能據此推算博格的私人財富。這裏討論的是制度與費用,不是未經核驗的財富傳奇。
博格的《Common Sense on Mutual Funds》初版發表於1999年。低成本是其中的重要線索,但把整本書縮成“成本是投資裏唯一確定的東西”,容易把一種可管理的變量誤寫成投資的全部。
同樣毛回報,費用怎樣改變積累
下面是本文的簡化演算,不是博格書中的逐字數據,也不是任何基金的業績預測。
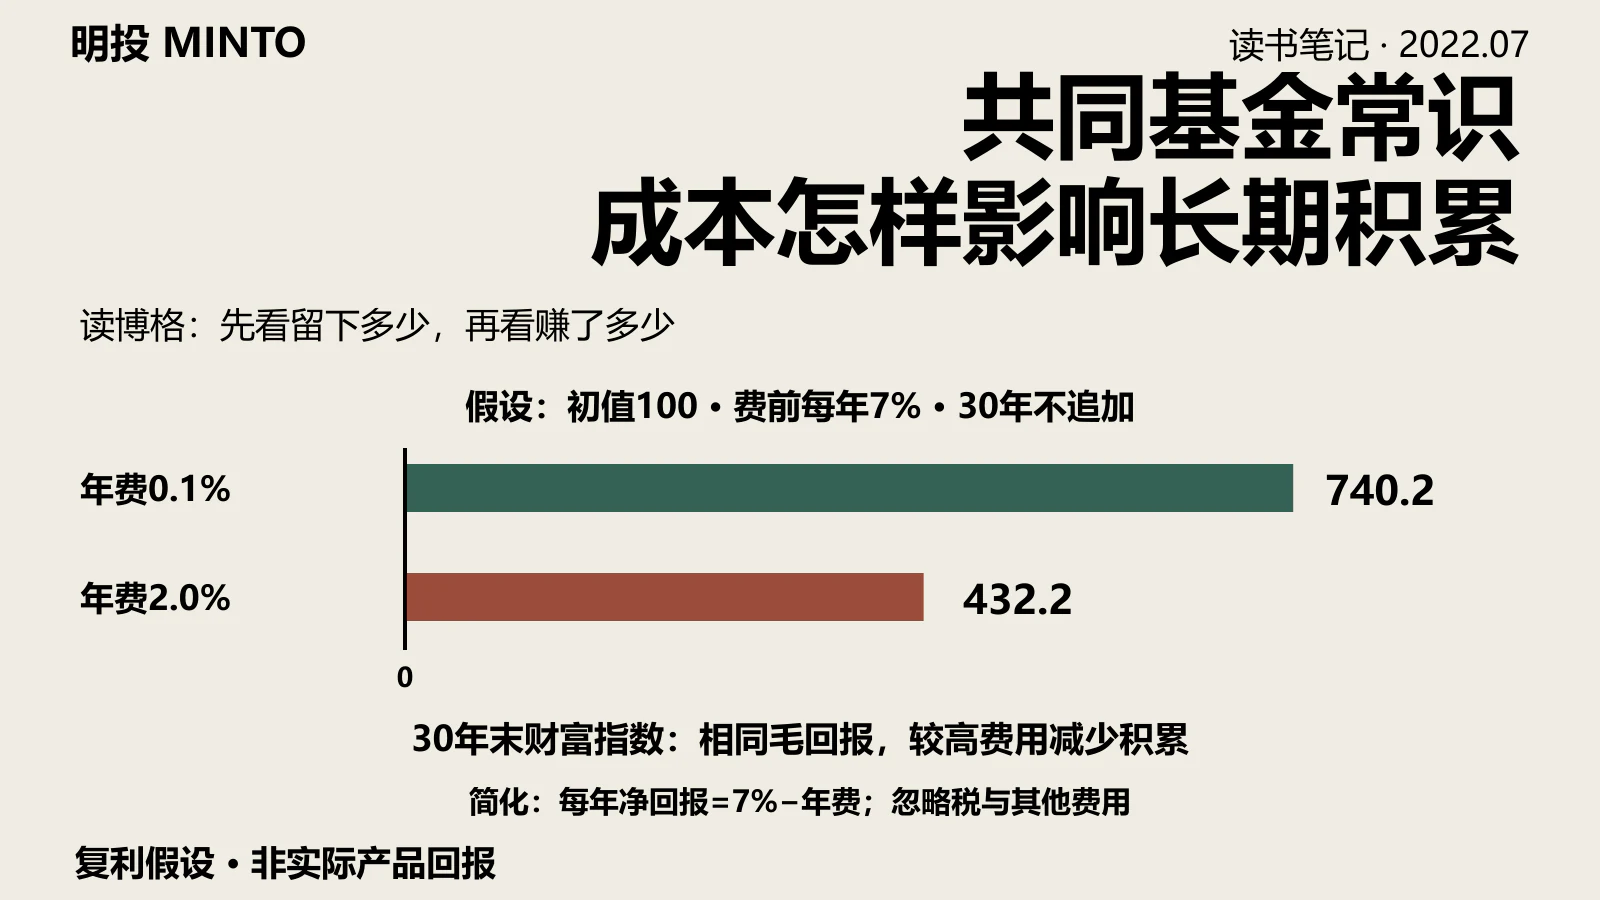
設初始財富指數為100,每年費前回報固定為7%,連續30年不追加、不提取;把年費率直接從該年回報率中扣除,忽略税、交易成本及其他費用。末值按“100×(1+7%-年費率)的30次方”計算。
| 假設年費率 | 簡化費後年回報 | 30年末財富指數 |
|---|---|---|
| 0.1% | 6.9% | 740.2 |
| 2.0% | 5.0% | 432.2 |
較高費用那組的末值,比低費用那組少約41.6%,不是精確的“一半”。橫版封面的兩根柱子使用同一假設和口徑。
差距不僅來自每年的扣費,也來自被扣走的資金不能繼續參與後續積累。這個例子把兩組費前回報設成相同,是為了單獨觀察成本;現實中的主動與被動基金未必持有相同資產,也未必獲得相同費前回報。
實際基金通常按基金淨資產和合同規則計提費用,並非每年按上述公式扣一次。費率也可能調整,交易、税務和買賣價差更不是固定數字。比較產品時,先辨明公佈收益是否已經扣除費用,再合併計算尚未包含的項目,避免重複扣除。
低費用提供的是較小的持續拖累,不能保證基金盈利,也不能保證它一定超過另一隻基金。若較便宜的產品投資範圍、跟蹤方式或風險暴露不同,僅比較費率會漏掉決定回報的部分。
歷史贏家與自己的回報,是兩個問題
一隻基金過去排名靠前,不能單憑這個事實證明其優勢可以持續。判斷需要同類、同期間和同風險的比較,也需要區分市場風格、運氣、經理變更與可重複的過程。沒有明確樣本和追蹤期間,不能聲稱前10%的基金幾年後“大概率墊底”,更不能把優異表現一概歸為運氣。
投資者個人的回報還取決於投入和提取的時間。基金按時間加權計算的業績,與投資者受到現金流影響的資金加權回報可能不同;這種差異不能全部歸罪於追漲殺跌,也可能反映收入、退休或用款安排。
低成本指數基金可以減少選基金和頻繁更換策略的工作,卻無法替代資產配置。長期持有也需要定期檢查資金期限、股票與債券比例、再平衡和產品變化;“一輩子不動”不是適用於所有人的操作規則。
不能把博格寫成忽略估值的人
博格在2002年的公開演講中,區分股息與盈利增長帶來的回報,以及市盈率變化帶來的回報,並討論高估值下降可能拖累未來結果。因此,原文把他描述為對估值起點輕描淡寫,歸屬並不準確。
降低費用與判斷資產是否適合自己,可以同時進行。高估值可能壓低長期回報預期,但這不能直接轉化為某個CAPE水平必然帶來幾倍收益差,也不能提供精確的進出場日期。估值判斷有輸入、期限和誤差,長期投入計劃也仍要承受市場下跌。
指數是按規則組成的組合,不是無風險資產。覆蓋很多公司,能夠減少單一公司風險;若少數成份股權重很高,行業和大公司的共同波動仍可能主導結果。檢查分散程度,應看持倉權重、行業、市場與幣種,而不只看成份股數量。
被動資金規模與交易佔比也不是同一個指標。其對價格發現的影響,需要結合資金流、邊際交易和主動投資者的反應分析。沒有這些證據,不能從“被動投資規模增加”直接推到“沒人研究公司、價格必然脱離基本面”。
這些邊界是本文對指數投資使用方法的判斷,不是把所有問題都歸為博格沒有討論。它們也不需要用後來才出現的市場標籤或某一年的集中度,冒充2022年發表時的事實。
巴菲特的90%,有明確語境
在2013年股東信中,巴菲特披露了給妻子受益信託受託人的安排:現金的10%放在短期政府債券,90%放在很低成本的標普500指數基金,並建議Vanguard。這是信中披露的特定安排,原文漏掉了債券部分。
這個例子支持低成本與簡單配置的思路,但不能把90%股票比例照搬給每一位讀者。短期需要用款的人、主要收入與股票市場高度相關的人,或無法承受大幅回撤的人,需要不同的流動性和風險安排。
也不能從巴菲特的成功推出“主動投資一定能贏,只是普通人不是他”。選擇主動管理,仍要説明相對哪個基準、承擔什麼風險、費用是多少,以及有什麼可核驗的優勢;過去的成功不構成未來保證。
把博格的方法用到自己的組合,落點可以很具體:下一次新增資金前,核對產品的投資範圍、費用和跟蹤方式;下一次定期複核時,檢查資金期限、組合權重和再平衡需要。省下不必要的成本,是改善執行的一部分,不能用來掩蓋不適合自己的資產風險。
更正説明(2026年10月3日)
保留2022年7月22日的原始發表日期。將Vanguard創立年份由1974年更正為1975年;費用例子改為本文明確假設的復算,撤回未經核驗的博格逐字引語、基金排名概率、私人財富及資產規模,以及個人配置經歷。修正“博格忽略估值”的歸屬,補齊巴菲特2013年信中的10%短期政府債券;撤回日本35年不漲、Mag 7佔三分之一等與原發表時點混雜且缺少口徑的表述。封面演算是簡化模型,手機封面為概念插畫。
資料來源
- Vanguard官方歷史:核對1975年創立、1976年個人指數基金及所有制方向;不把網頁後續更新的資產和費率數據寫成2022年事實。
- John C. Bogle:Rebuilding Faith: Wealth Management in the New Era,2002年6月12日,第1、3—4頁:1999年書籍初版及對股息、盈利增長與估值變化的討論。文件上傳路徑中的2019年不是演講日期。
- 伯克希爾2013年股東信,印刷第19頁:妻子受益信託的10%短期政府債券與90%低成本指數基金安排。
- 本文費用復算:100×1.069的30次方≈740.169;100×1.05的30次方≈432.194;1-432.194÷740.169≈41.6087%。
風險提示:本文討論投資方法,假設數字不構成產品推薦或收益承諾。股票指數仍有市場、集中度及匯率等風險,費用與税務取決於產品及持有方式。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。