如果組合下跌時恰好失去收入,能否支付房租和生活費,比“我能忍住不賣”更具體。回撤承受力應當約束股票倉位,但它既不是單純的情緒測試,也不能由一個固定公式完全決定。
原文想強調的重點值得保留:不要先許下高收益目標,再用加風險去湊答案。不過,投資目標本身並不是錯誤。SEC的資產配置指南把投資期限與風險承受能力列為重要條件;FINRA也把目標、資金依賴程度和支出需求納入評估。目標所需的回報若超出承受能力,更合理的調整可能是增加儲蓄、延長期限或降低目標金額。
回撤不等於相對買入價的虧損
回撤通常指資產或組合從此前高點下跌的幅度;最大回撤還取決於考察區間和數據頻率。它與某一投資者相對買入成本的盈虧不是同一件事。比較組合時,還必須處理申購、贖回等外部現金流,不能直接把賬户金額減少都算成投資損失。
舉一個不含費用和現金流的假設:100萬元增長到150萬元,隨後降到120萬元。從高點算回撤為20%,相對最初100萬元仍盈利20%。因此,原文“恐慌賣出就意味着真實回報為負”並不成立。賣出可能鎖定虧損,也可能只是減少已有盈利,要看成本、賣出價與現金流。
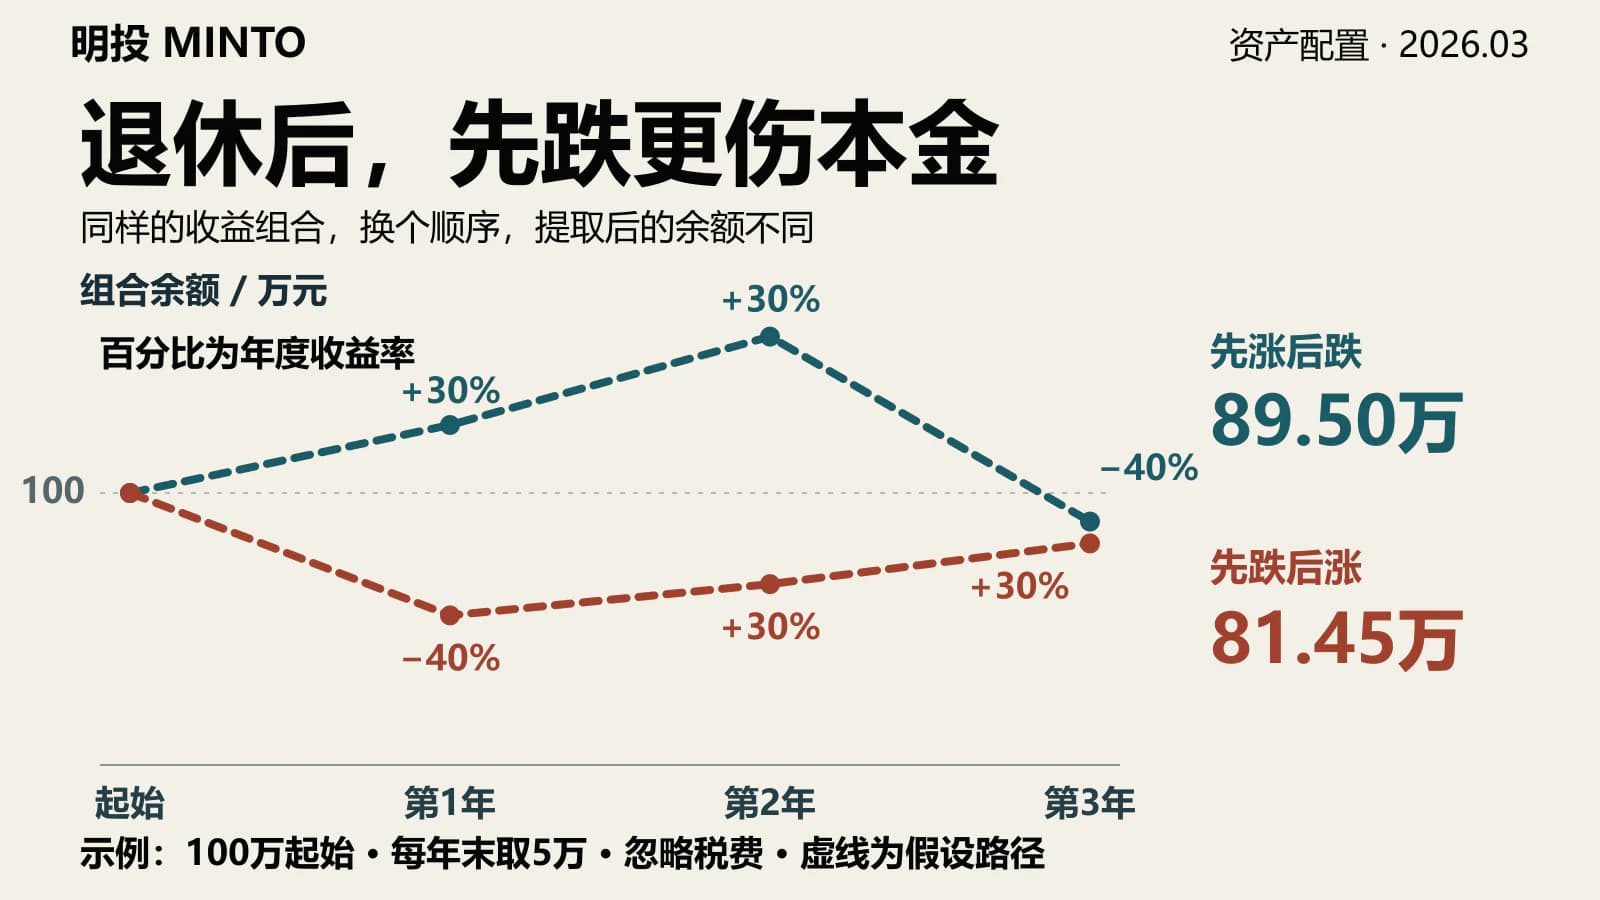
跌幅和修復所需漲幅也不對稱。100萬元跌到80萬元,跌幅20%,回到100萬元需要上漲25%;跌到50萬元,修復需要上漲100%。這些只是算術關係,並不説明修復一定會發生,也沒有給出需要等待多久。
歷史跌幅有用,但不能當未來上限
股票可能出現嚴重回撤,風險預算應為此留出餘地。但原文把多個年代的跌幅列在一起,沒有交代日內還是收盤價格、價格指數還是含分紅收益、精確高低點和數據來源,不能直接用作統一口徑的壓力樣本。
尤其是1929—1932年,不應無説明地寫成今天標普500指數的實際運行記錄。標普道瓊斯指數公司明確説明,S&P 500於1957年3月4日發佈,發佈前的指數資料屬於回溯計算。本次撤回原文五組未經統一口徑核實的跌幅,不把數字接近常見引用視為已經驗收。
同樣,原文“200年實際年化6.6%”沒有註明書籍版本、起止年份和計算方法,“股票長期回報最高”又沒有限定市場及比較範圍。本次撤回這組精確數字與無條件排名。股票需要承擔市場風險,但高風險並不保證每個市場、每段期限都給出最高回報。
歷史最大回撤只能描述已發生的樣本。未來可能更差;即使最終跌幅相同,收入中斷、提前提款和恢復時間不同,對生活的影響也可能完全不同。
倉位公式只能回答給定情景
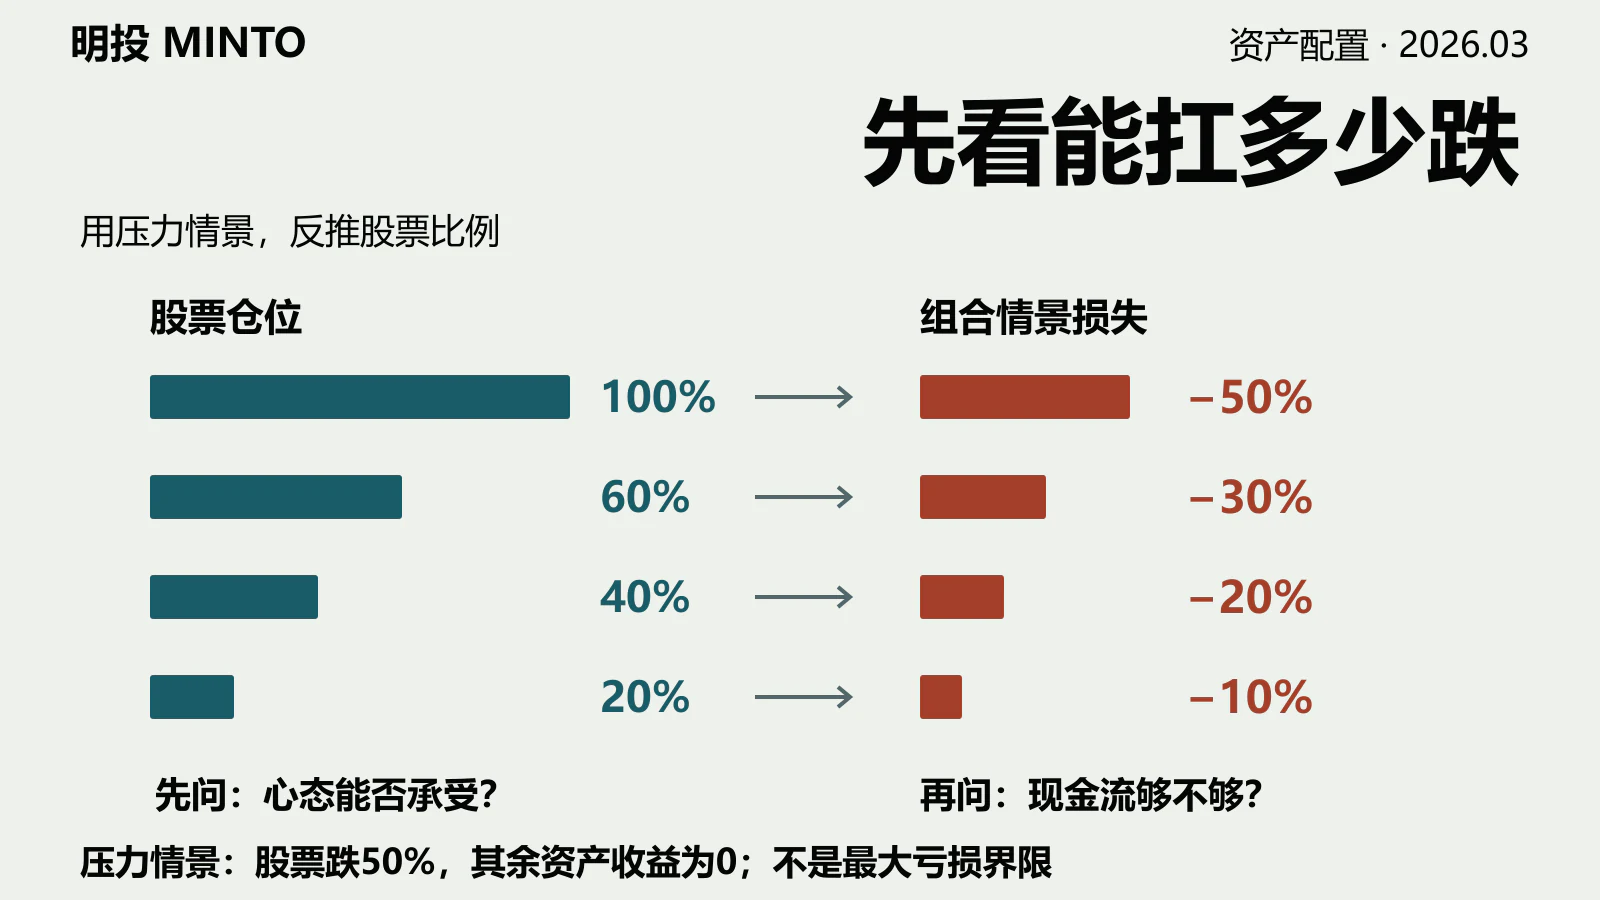
把股票跌50%作為一個壓力假設,可以幫助理解倉位,但不能把它稱為最壞情況。還必須説明其餘資產怎麼變,以及期間是否融資、提款或再平衡。
先設一個簡單模型:組合只有股票和其餘資產,無槓桿、無費用、無外部現金流,考察期間不調倉;股票權重為w,股票和其餘資產的損失率分別為Ls、Ld,均以正數表示下跌。則組合情景損失率為:
D = w × Ls +(1 − w)× Ld。
如果股票損失大於其餘資產損失,且目標損失預算不低於Ld,可由這一情景推得:
w 不超過(損失預算 − Ld)÷(Ls − Ld),同時限制在0到1之間。
這只是該情景的約束。若兩類資產的損失都超過預算,調換兩者比例也無法滿足要求,需要改變資產、預算或用款安排。
以下均為本文自行設定的情景,沒有使用歷史回測數據:
| 股票權重 | 股票損失 | 其餘資產損失 | 組合損失 |
|---|---|---|---|
| 40% | 50% | 0% | 20% |
| 40% | 50% | 10% | 26% |
| 25% | 50% | 10% | 20% |
| 40% | 60% | 0% | 24% |
同樣是20%的損失預算,若股票跌50%、其餘資產不變,模型對應40%股票;若其餘資產也跌10%,對應股票權重就降到25%。假設一改,“倉位上限”隨之改變。
桌面封面展示的100%、60%、40%、20%股票,分別對應50%、30%、20%、10%的組合損失,也只在股票跌50%、其餘資產收益為0的條件下成立。它不是最大損失承諾,更不是對個人的直接配比建議。
現金與債券不能在模型裏一律視作不跌的防守端。FINRA的久期説明指出,債券價格會對利率變化作出反應,久期較長通常意味着更大的利率敏感度。外幣資產還要考慮計價貨幣變化;“暫時不用”也不能取消信用、流動性與購買力風險。
想象暴跌可以補充評估,不能代替事實
原文稱風險問卷“幾乎沒用甚至有害”,並斷言想象暴跌“比任何問卷都準”,沒有比較研究支持。本次撤回。FINRA在數字投資建議報告中討論了通過客户信息收集評估投資目標、期限與風險承受力,並區分承擔風險的能力與意願;一份問卷是否有效,要看設計、輸入與後續核實,不能一概否定。
情景想象仍有價值:把“跌20%”換成實際金額,再問收入減少時能否繼續支付必要支出。但它同樣發生在尚未承受真實損失的時候,不能證明自己到時一定不會賣出。
我更看重三個具體核對動作:
- 先列支出與到期義務,再看安全、及時可動用的資金是否覆蓋;不要把出售波動資產當作唯一備用方案。
- 把股票下跌、防守資產下跌、收入中斷和提前用款放在同一情景裏檢查,不只測試價格。
- 將可接受損失寫成金額與比例,並説明適用賬户、期限和預算調整規則;生活條件變化後重新核對。
這些檢查是在約束風險,不是在保證市場回到原點。股票比例較低的組合可能更容易維持,也可能因回報不足或通脹侵蝕而無法實現目標。原文“拿得住的保守組合長期回報必然遠高於激進組合”因此也應撤回。
回撤預算應當成為配置的約束之一,投資目標、資金期限和現金流則共同決定約束是否可行。只有當不利情景下的必要支出仍有着落,倉位才有繼續執行的基礎;僅僅相信自己能忍住虧損,還不夠。
資料來源
- SEC Investor.gov:資產配置、分散與再平衡指南,用於目標、期限、資產風險和配置邊界。
- FINRA:Know Your Risk Tolerance,2024年10月9日,用於風險承受能力、意願、資金依賴及支出需求。
- FINRA:Report on Digital Investment Advice,2016年,用於客户信息收集、風險能力與意願的區分,不用於評價任何具體問卷的預測準確率。
- S&P Dow Jones Indices:S&P 500 Through History,2023年資料,用於指數發佈日期與發佈前回溯計算的區分。
- FINRA:Duration—What an Interest Rate Hike Could Do to Your Bond Portfolio,用於債券久期與利率風險。
更正記錄(2026年9月14日)
保留原始發表日期2026年3月6日。撤回未統一口徑的歷史跌幅和長期回報數字,糾正回撤等同投資虧損、單一壓力情景等同倉位上限的説法;補充防守資產損失、客觀財務約束與可複核情景計算。撤回問卷無用、想象必然更準及保守組合長期收益必然更高等無依據斷言。手機概念封面移除本子、文件夾和書本;桌面情景圖保留,仍明確註明不是最大虧損界限。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。