2025年4月2日美國公佈的新一輪關税安排,將貿易政策的不確定性帶入企業成本和需求預期。判斷衝擊大小,首先要分清哪些商品適用、何時生效,以及與既有税項如何疊加;公佈海報上的一個税率,不能代表所有進口商品的最終税負。
官方講話記錄顯示,特朗普在美東夏令時間4月2日16時06分於白宮玫瑰園開始講話,對應北京時間4月3日凌晨4時06分。原文寫為兩地下午3時和凌晨3時,有一小時左右的偏差。
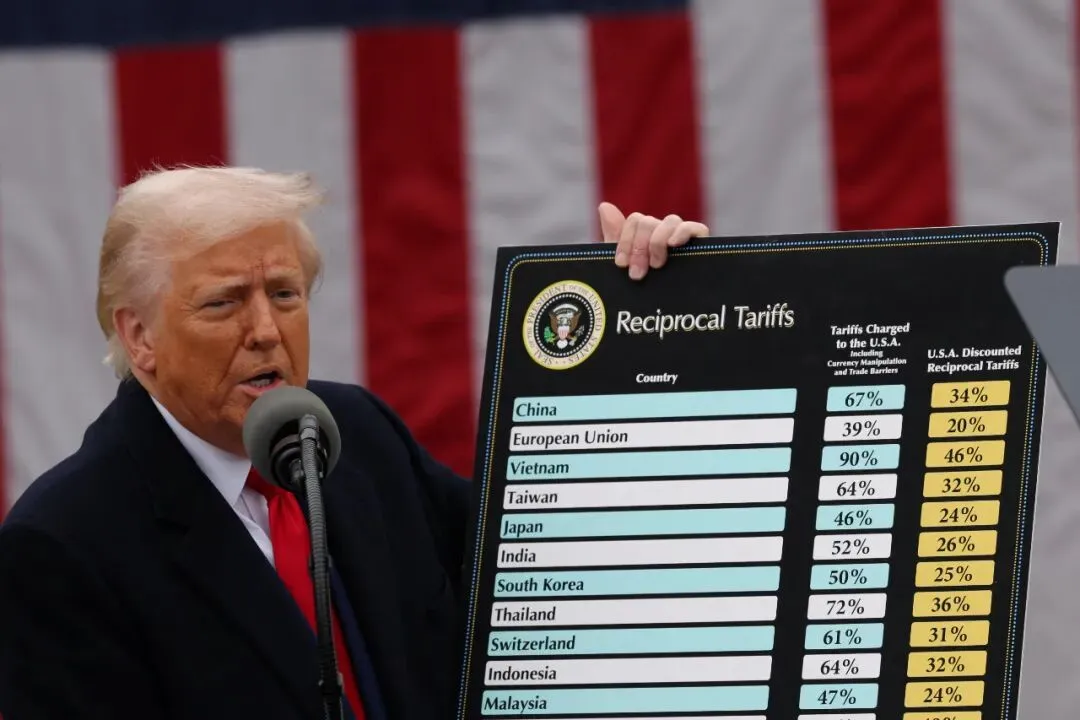
圖:當日現場海報。海報中的“對美國徵收的關税”是美方使用的政策口徑,並非逐項商品法定税率表;商品適用範圍仍須查閲行政命令及附件。
公佈與生效之間,還有商品範圍的區別
按4月2日公佈的行政命令,10%基礎關税擬於美東夏令時間4月5日0時01分生效;附件所列部分貿易伙伴的差別税率擬於4月9日同一時刻生效。二者在這套安排中是分階段適用,不能把基礎10%再加到附件税率上。
| 貿易伙伴 | 4月2日附件列示的税率 |
|---|---|
| 中國 | 34% |
| 歐盟 | 20% |
| 越南 | 46% |
| 中國台灣 | 32% |
| 日本 | 24% |
表:附件一中的部分税率,擬於4月9日適用;不是這些商品包含全部既有税項的最終綜合税率。
原圖“適用於所有進口商品”的寫法不準確。行政命令列有豁免及特別安排,例如附件二所列半導體、藥品等,以及已受第232條措施覆蓋的鋼鋁和汽車類商品。加拿大、墨西哥另按既有緊急關税安排處理,也不能概括為全部商品免税。具體商品還須核對税號、原產地、運輸時間和其他適用税項。
這也改變了原文對產業影響的概括。不能把半導體、電動車與光伏一併描述為同一項“對等關税”直接加壓的對象。不同產業可能受到不同政策約束,豁免本項關税也不等於免除所有貿易限制。
經濟衝擊是傳導過程,預測不能寫成實際值
我的判斷是,這類關税首先改變進口成本和企業定價選擇,隨後才通過利潤、消費和投資傳導到增長。企業可能提高售價,也可能壓縮利潤、調整採購或尋找替代供應商,負擔由誰承擔取決於議價能力和替代空間。因此,不能把全部關税機械地等額轉嫁給消費者,也不能直接斷言會帶來消費者價格下降。
原文稱美國普通家庭年支出將增加數千美元,但未交代模型、覆蓋税項和傳導假設,本次撤回該具體金額。原文“自2月中旬以來損失近5000億美元”同樣沒有明確指數範圍、起止日期與可追溯數據,不再用作市場損失結論。
原文還將第一季度GDP“增長僅0.3%”置於事實陳述中。截至2025年4月3日,BEA尚未公佈該季度GDP初值;機構調查或預測需要註明出處、時點及年化口徑,不能當作已經公佈的增長數據。本次未找到足以支持原文具體預測口徑的原始資料,撤回這一數字,不以後來公佈的實際值替換當時的預期。
供應鏈調整也並非把工廠轉移到加拿大或墨西哥就能自動避税。能否享受不同待遇取決於適用規則,搬遷本身還會增加資本開支、切換成本和交付風險。如果政策持續時間短於投資回收期,企業可能推遲擴產,增長壓力由此形成;如果政策調整、供應替代或利潤吸收緩解了成本衝擊,影響也會減弱。
參議院表決不等於關税已經撤銷
美國參議院於4月2日以51票對48票通過S.J.Res.37,針對的是支撐加拿大關税的國家緊急狀態。參議院通過一項聯合決議,並不等於其已完成立法程序,也不意味着當天公佈的所有“對等關税”被取消。原文保留了票數,但沒有充分交代這一程序與政策範圍的區別。
對市場而言,關税風險不能只看海報上的數字。適用商品的實際税負決定成本衝擊,企業轉嫁能力決定利潤壓力,持續時間決定投資是否延後。以2025年4月3日的信息看,保護部分國內產業的政策目標,與進口成本上升、供應鏈調整帶來的增長壓力可以同時存在;後者並不會因為政策被命名為“對等”而消失。
資料來源
- 美國政府講話實錄:4月2日關税活動,2025年4月2日,末頁記錄講話開始時間。
- 白宮:對等關税行政命令,2025年4月2日,第2、3節。
- 行政命令附件一:貿易伙伴税率,2025年4月2日。
- 美國參議院:S.J.Res.37第160號唱名錶決,2025年4月2日。
- BEA:2025年第一季度GDP初值發佈記錄,2025年4月30日。僅用於本次核對發佈日期,不將後續數值寫入原始分析。
更正記錄(2026年9月13日)
更正講話時間,明確公佈與生效的區別、分階段税率及商品豁免;用文字表格替代範圍表述有誤且帶有排版殘留的舊圖,保留現場照片。撤回無法追溯口徑的市值損失、家庭支出和GDP預測數字,補充參議院表決的政策範圍與程序邊界,並修訂自動避税和成本全額轉嫁等過度推斷。
本文保留2025年4月3日原始日期,政策按當時公佈的安排表述,不代表今日適用税率。後續政策變動、司法裁決及實際經濟結果不用於倒推當時已經成立的事實。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。