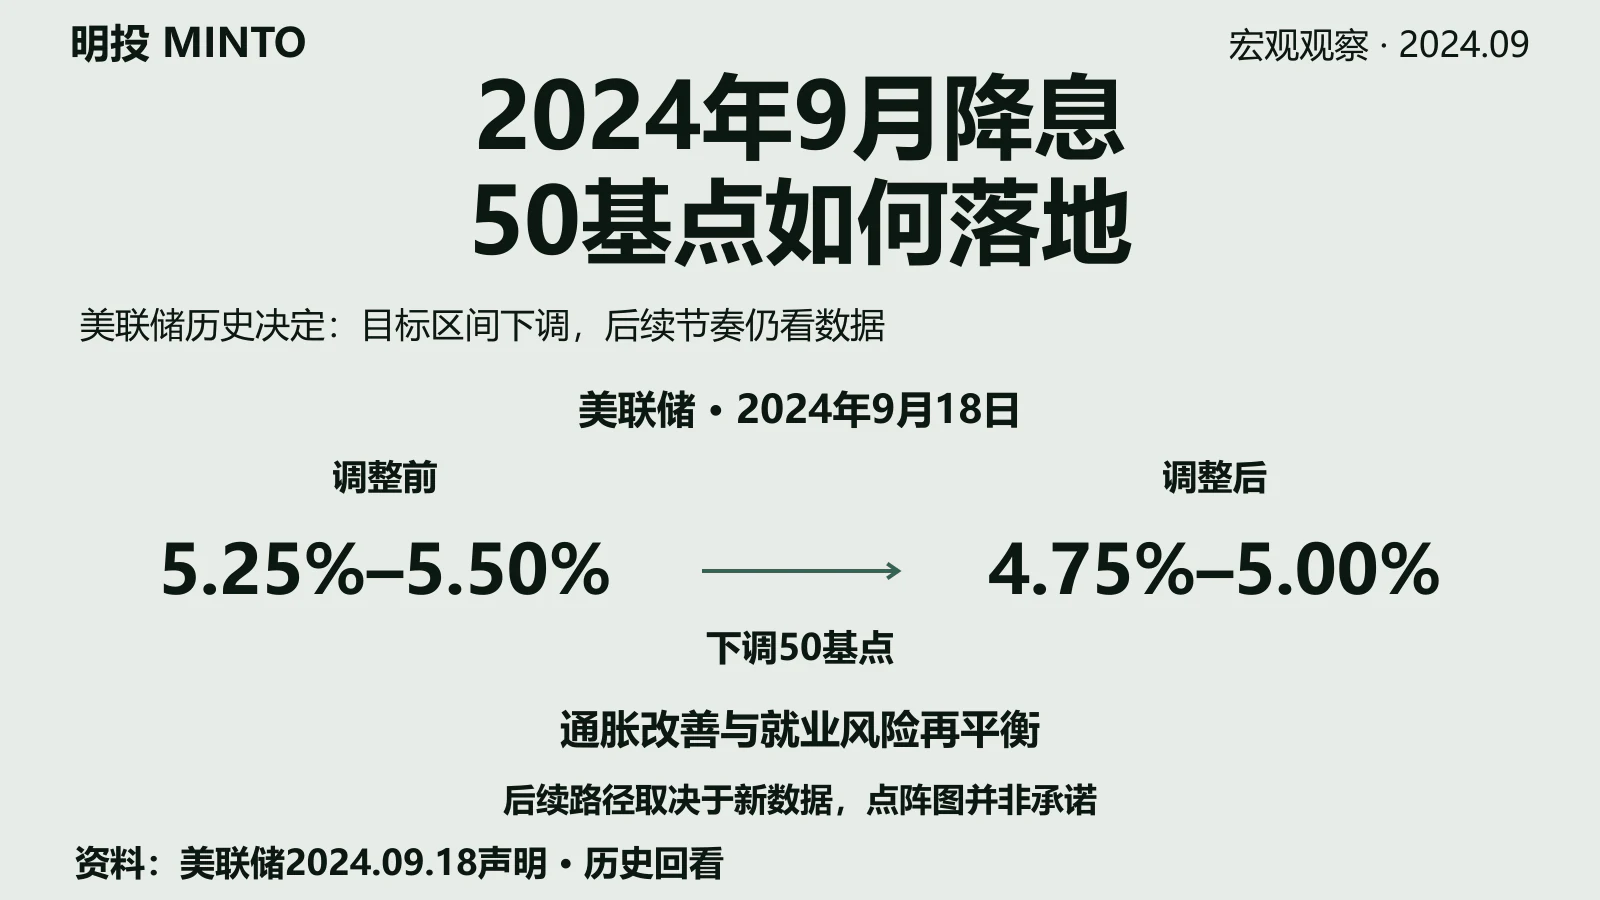
2024年9月18日美國東部夏令時間下午2點,即北京時間9月19日凌晨2點,美聯儲宣佈降息50個基點,將聯邦基金利率目標區間從5.25%—5.50%下調至4.75%—5.00%。原稿的兩個區間均少寫了0.25個百分點,本次按正式聲明糾正。
這次變化並不只是降息幅度。委員會對就業與通脹兩項目標的風險判斷已趨於平衡,政策需要隨之調整。但首次下調50個基點,不能推出此後每次會議都會按同樣幅度降息。
本文保留2024年9月19日的原始發表日期,以下解讀使用當時已經公開的聲明、經濟預測和新聞發佈會資料,不把後來發生的政策結果倒填為當時已知信息。
就業措辭與風險判斷一起變化
七月與九月聲明的主要區別如下。表中的利率是委員會實際決定的目標區間,不是點陣圖的預測中值。
| 觀察項 | 2024年7月31日聲明 | 2024年9月18日聲明 |
|---|---|---|
| 崗位增長 | moderated,增長趨緩 | slowed,增長放緩 |
| 就業與通脹目標的風險 | 繼續趨於更好平衡 | 基本平衡 |
| 聯邦基金利率目標區間 | 5.25%—5.50%,維持 | 4.75%—5.00%,下調50個基點 |
兩個就業詞語都在表達增長速度下降,不能僅憑換詞就判斷經濟已經衰退。九月聲明仍認為經濟活動以穩健速度擴張,失業率有所上升但仍較低;更實質的變化,是委員會對通脹持續回到2%更有信心,同時明確關注就業與通脹兩側的風險。
鮑威爾在當日新聞發佈會上將這次行動解釋為重新校準政策的限制程度,並強調逐次會議作決定。若經濟保持穩健而通脹更頑固,放鬆可以更慢;若勞動市場意外走弱或通脹下降更快,也可以更快。這是條件性判斷,不是預先安排好的降息日程。
本次共有12名官員投票,11人支持下調50個基點,理事米歇爾·鮑曼投反對票,更傾向於下調25個基點。原稿關於她傾向25個基點的描述正確,但這隻説明對本次幅度存在分歧,不能替代她對全年路徑的判斷。
降息同時,委員會繼續減少持有的美國國債、機構債和機構抵押貸款支持證券。降低政策利率與繼續縮表可以並行,不能將利率下調理解成所有政策工具都已轉向同一種寬鬆節奏。
點陣圖的100個基點分界在哪裏
九月經濟預測摘要(SEP)有19名預測參與者,與本次投票的12人不是同一人數口徑。每個點代表個人認為合適的年末利率目標區間中點或目標水平,不是委員會作出的承諾。
2023年末及本次降息前的目標區間均為5.25%—5.50%,中點為5.375%。以此為參照,2024年末點位的分佈如下。累計降息幅度包含本次已經實施的50個基點,“尚需下調”只表示到該預測點位的差額,實際是否實施仍取決於後續決議。
| 2024年末預測中點 | 人數 | 對應全年累計降息 | 本次之後尚需下調 |
|---|---|---|---|
| 4.875% | 2人 | 50個基點 | 0個基點 |
| 4.625% | 7人 | 75個基點 | 25個基點 |
| 4.375% | 9人 | 100個基點 | 50個基點 |
| 4.125% | 1人 | 125個基點 | 75個基點 |
因此,9人對應全年小於100個基點,9人對應恰好100個基點,1人對應超過100個基點。原稿把後兩組合稱為10人“大於100個基點”,應改為10人“至少100個基點”。大於與大於等於的差別,會直接改變讀者對降息分歧的理解。
2025年末利率中值為3.4%,不是多數人都給出了3.4%。官方點位表中,3.375%和3.125%分別有6人,19個點排序後的中間點為3.375%,在彙總表中四捨五入為3.4%。不能把中值寫成多數人的同一個預測。
按年末中值比較,2024年4.375%到2025年3.375%的差額為1個百分點,即100個基點。這描述的是預測中值之間的差額,並不保證2025年一定按此幅度實施。
經濟預測不是最新實際讀數
SEP中的相關中值如下,單位為%。利率保留官方彙總表的一位小數;失業率為相應年份第四季度平均值,PCE和核心PCE通脹為相應第四季度較上年第四季度的價格變化率。
| 指標 | 2024年預測 | 2025年預測 | 2026年預測 | 2027年預測 |
|---|---|---|---|---|
| 年末聯邦基金利率 | 4.4 | 3.4 | 2.9 | 2.9 |
| 第四季度平均失業率 | 4.4 | 4.4 | 4.3 | 4.2 |
| PCE通脹率 | 2.3 | 2.1 | 2.0 | 2.0 |
| 核心PCE通脹率 | 2.6 | 2.2 | 2.0 | 2.0 |
原稿的2024年失業率4.4%、PCE通脹率2.3%和核心PCE通脹率2.6%與中值一致,數值保留,補充預測和時間口徑。2026年失業率中值應明確為4.3%,4.2%對應2027年;不能用“2026年回到4.2%—4.3%”模糊不同年份。
通脹率回落也不等於價格指數下降。預測2.3%仍表示價格水平較上年同期上升,只是上漲速度放慢。它不是已經公佈的最新單月同比值,更不是承諾價格會回到過去的水平。
之後應觀察什麼
這次降息回答的是當前政策如何調整,後續仍須核對新增就業、失業率、工資增長和通脹數據,並以每次FOMC正式決議確認利率變化。點陣圖可以展示判斷分佈,卻不能替代這些數據或決定單一交易方向。
原稿對美股在決議前後的盤中走勢沒有提供交易時間、原始圖或可追溯行情數據,本次撤回該段精確時序描述,不據此推導市場已經形成單一共識。
當時還可以關注日本央行9月19日至20日的會議。該安排來自日本央行2023年7月公佈的2024年日程,因此“本週五”對應9月20日有依據;原稿“重要性僅次於FOMC”屬於沒有比較標準的主觀排序,本次不保留。後續日本決議及植田和男講話的實際內容,不能作為9月19日已經知道的信息。
更正記錄
2026年10月4日複核:糾正摘要與正文中的利率區間,補齊聲明比較、2024年末點位及經濟預測三張表;區分11比1的本次投票與19人的預測分佈,將10人“大於100個基點”改為10人“至少100個基點”,明確3.4%為中值而非多數人的同一預測。補充失業率及通脹預測的時間口徑,撤回沒有原始記錄支撐的美股盤中時序。豎版封面僅移除與主題無關的文件夾,正確的橫版歷史利率圖保留;生成概念插畫不承擔數據證據作用。
資料來源

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。