偏誤需要證據與場景
Richard H. Thaler(理查德·塞勒)的《錯誤的行為》(Misbehaving)英文版出版於2015年;他在2017年獲得諾貝爾經濟學獎。書中回顧行為經濟學的發展,但不能把這段歷史寫成他獨自反對整個經濟學界,更不能從實驗中的偏離推出“現實裏一個理性人都沒有”。
諾獎委員會將他的貢獻概括為有限理性、社會偏好和自控問題,並同時指出這些因素會影響個人決策與市場結果。行為經濟學是對決策機制的研究,不是把不符合某個模型的每個選擇都貼上“犯傻”的標籤。
塞勒在2018年發表的諾獎演講改編文章中區分了規範理論與描述理論:怎樣選擇才滿足某些理性要求,與人們實際怎樣選擇,是不同問題。一個模型在描述某類行為上不足,不代表它對所有問題都失去作用。這裏核驗的是公開文章,不將後來闡釋冒充2015年原書全文。
錢的標籤與資產全貌
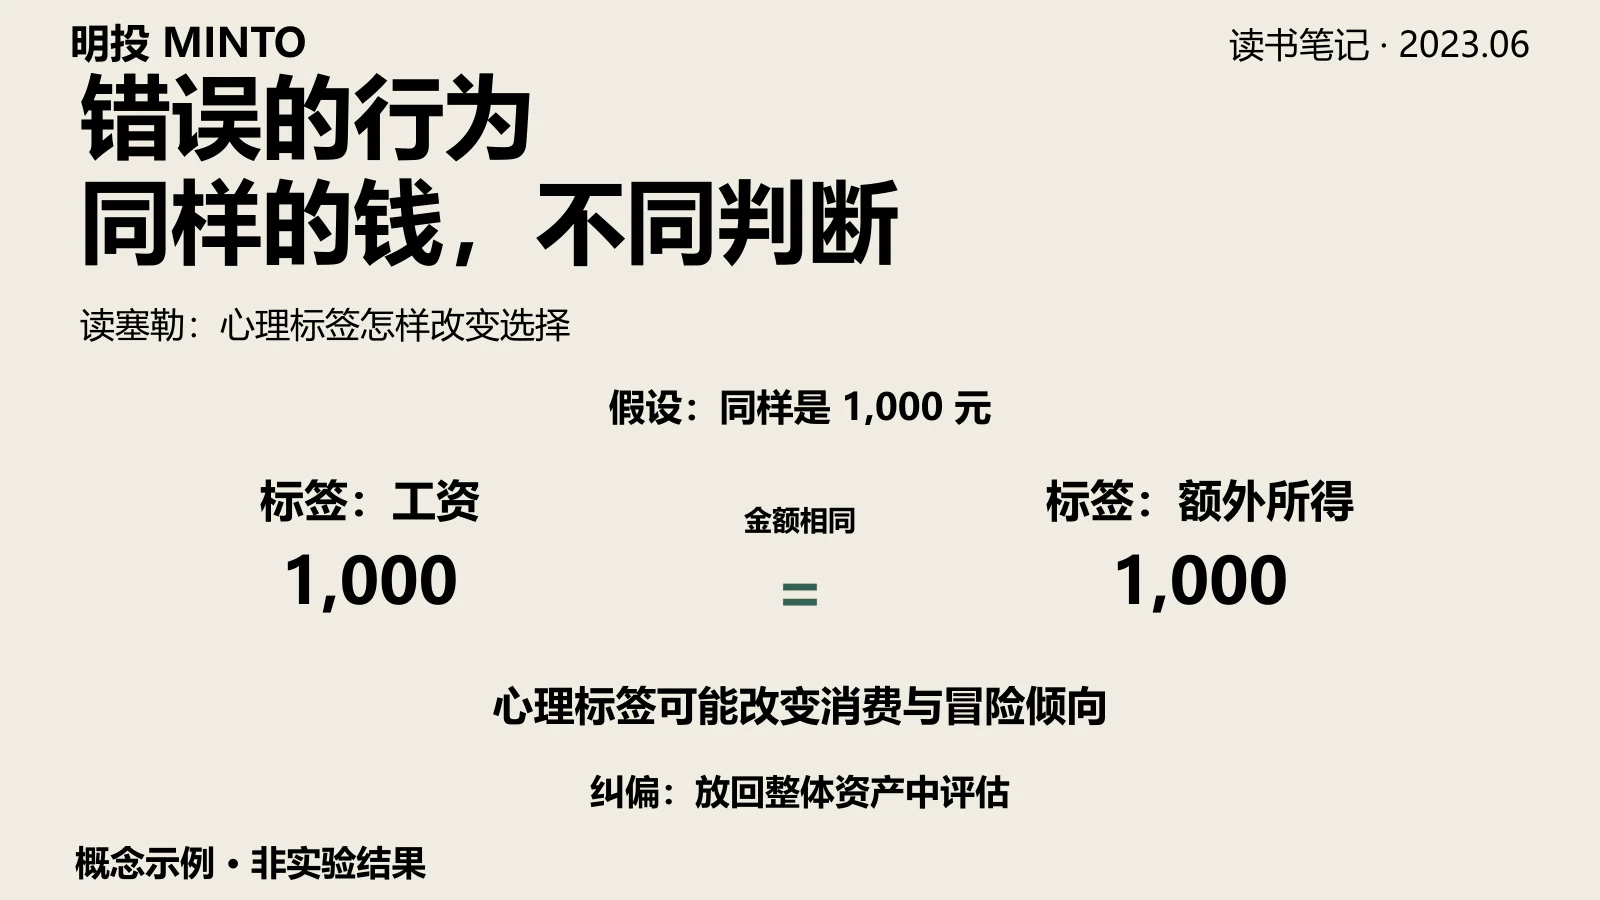
心理賬户描述人們怎樣給錢分組,並分別評價得失。假設同樣的1000元,一筆被叫作工資,另一筆被叫作額外所得;標籤可能改變消費和冒險傾向。封面使用的也是這一概念示例,不是某項實驗的實測金額或效果。
“利潤”仍屬於自己的資產,不能因為它曾是賺來的,就自動認為可以承受更大損失。但設預算也可能幫助執行計劃。需要檢查的是分類是否遮住了整體風險、資金用途和約束,不能反過來宣稱所有分賬户安排都有害,或把全部錢並進一個賬户就一定改善決策。
稟賦效應提供另一項檢查:擁有一件東西之後,對它的評價是否受持有狀態影響?這與只關注支持觀點的信息並非同一個概念,也不能據此認定每個持有人都高估了自己的股票。
“如果尚未持有,今天是否願意買入”可以作為複核問題。回答“不願意”,並不足以證明繼續持有的唯一原因就是稟賦效應。持有數量、其他機會、交易成本和組合約束都可能讓新買與繼續持有的決策不同。下一步應比較條件,不能直接跳到“應該賣出”。
過去成本與未來選擇
沉沒成本是已經發生且無法收回的成本。判斷下一步時,應比較從現在開始各項選擇的預期後果,而非只為讓過去的付出顯得沒有浪費而繼續投入。
股票的歷史買入價、當前已經發生的損失和剩餘資產,也不能混成一項“必須賺回來”的理由。當前持有的股票仍有市價,並不是整份持倉都變成了不可收回成本;出售或繼續持有各有未來機會和成本。覆盤可以使用歷史買價,但它不能獨自證明後續回報會改善。
行為概念在這裏提供的是待核驗的解釋。面對同一個選擇,還需要考慮信息、偏好、資金需要與限制,不能找到一個偏誤名稱就宣佈已經解釋了全部行為。
儲蓄案例不能當收益保證
Save More Tomorrow 由塞勒與 Shlomo Benartzi(什洛莫·貝納茨)共同提出,讓員工事先承諾把未來加薪的一部分用於退休儲蓄,並允許退出。它不是塞勒單獨發明的一套“所有機制都不會失效”的方法。
2004年原始論文的首家企業案例報告:參與組平均儲蓄繳費率在40個月、4次加薪後從工資的3.5%升至13.6%,增加10.1個百分點。這個指標是退休賬户繳費佔工資的比例,不是投資回報率,也不是所有企業員工的統一成績。
員工自願加入,後續樣本還隨人員離職縮小。作者明確説明該實施並非隨機分組實驗。因此,這個案例支持繼續檢驗預先承諾與自動提高繳費的安排,不能保證換一個人羣、收入條件或產品,都會得到相同結果;它也沒有證明每個參與者的退休儲蓄一定已經充足。
把這項經驗用於自己的規則時,可以先檢查收入與資金用途,再設計執行和複核步驟。自動執行能減少重複操作,也可能把不合適的選擇持續下去。提醒、冷靜期與檢查清單是否有效,需要看實際行為、費用和風險變化;不需要把賬户密碼交給別人才算建立了機制。
助推保留誰的選擇
助推與選擇架構的討論還包括 Cass R. Sunstein(卡斯·桑斯坦)的合作貢獻。塞勒在2018年的文章中強調,選擇仍然保留,幫助的目標應按受影響者自己的判斷來界定。僅僅改變界面、發通知,或者讓人交易更多,並不能自動證明某項設計是在幫助使用者。
退出是否容易、成本是否看得見、目標由誰設定,都應作為具體檢查。這裏沒有足夠行業數據來支持“金融行業更多利用這些工具傷害投資者”的比例判斷,也未取得完整原書來評價作者是否把所有倫理問題處理得太輕。塞勒後來的公開文章明確討論了利用惰性獲利的 sludge,不能説他完全沒有意識到這類風險。
原文把卡尼曼與塞勒分別寫成讓人絕望的診斷者和帶來希望的工程師,也缺少足夠依據;兩人的研究貢獻不能靠讀者情緒來劃分。未經確認的個人下單習慣和閲讀收穫,本次一併撤回。
下一次設置一項投資規則,可以先寫明它想減少什麼錯誤、會產生什麼成本、哪些情況要重新檢查,以及怎樣退出。運行一段時間後,用實際記錄複核它是否改善了原定目標。能重複執行與值得重複執行,是需要分別回答的問題。
資料來源
- W. W. Norton:《Misbehaving》出版資料。核驗作者、2015年出版時間與出版介紹,不聲稱完整原版審閲。
- 諾貝爾獎官網:2017年經濟學獎新聞稿,2017年10月9日。支持獲獎時間、心理賬户、稟賦效應、自控及市場層面貢獻。
- Richard H. Thaler:Behavioral Economics from Nuts to ‘Nudges’,2018年5月7日。核驗規範與描述理論、合作與選擇架構、保留選擇及 sludge 相關段落;文章改編自諾獎演講,不當作原書全文或演講逐字稿。
- Richard H. Thaler、Shlomo Benartzi:Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving,Journal of Political Economy,2004年。公開論文鏡像,核驗PDF第1至2、7至11頁的作者、方案與首家企業案例,表2及非隨機分組説明;不重算未公開的員工個體數據,也不把後文的假設退休模擬當實測收益。
更正説明(2026年10月3日):保留2023年6月25日原始發表日期。修正理性人、稟賦效應與沉沒成本的過度概括,撤回僅憑不願新買就必須賣出及未經確認的個人經歷;補充儲蓄方案合作者、繳費率口徑、研究限制與助推的選擇邊界,保留已驗收封面。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。