倒推要找到失敗路徑,也要檢查恢復條件
研究一家公司的時候,先列出它可能失敗的方式,往往比繼續補充看好的理由更有用。需求下降、現金回收變慢、債務到期、融資稀釋,都可以把一個看起來合理的長期故事變成眼前的生存問題。
《窮查理寶典》提供了一種檢查判斷的方法,不能代替公司的證據。編者是 Peter D. Kaufman,原書於2005年出版;本文核驗的演講文本來自 Stripe Press 的節選版,不能把這個版本等同於所有中文增訂版本。
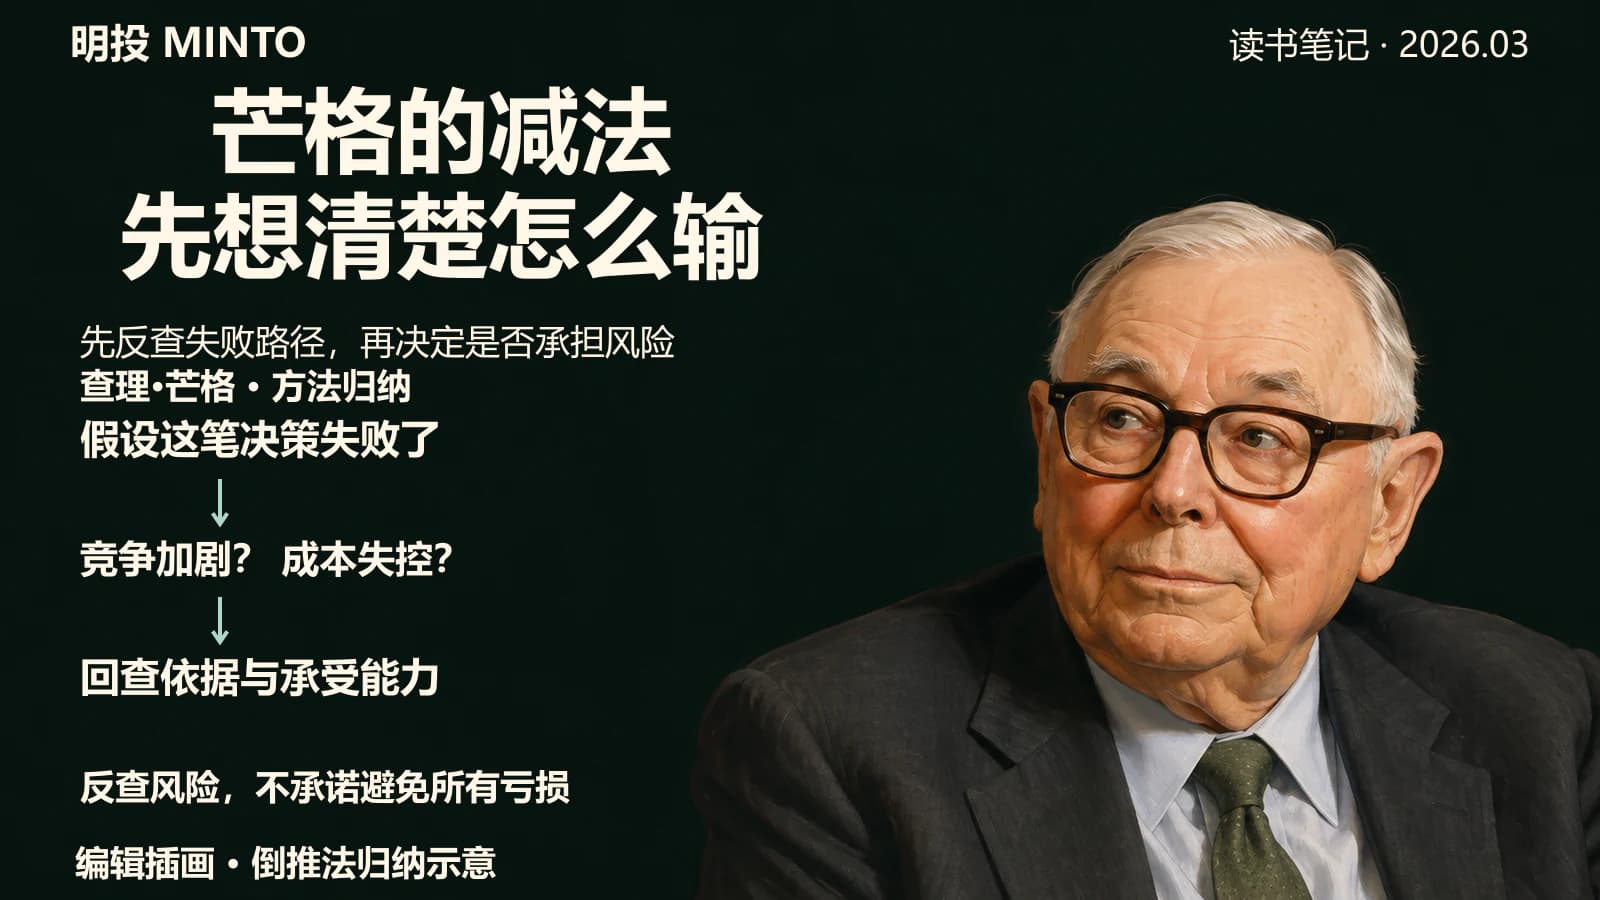
在該版第十一講中,芒格談到倒推,並將那句常見的“反過來想”歸於數學家 Jacobi。他的用法是檢查怎樣形成壞判斷,再設法避開。它並不是芒格原創的一句投資口令,也沒有給出一套避免所有虧損的公式。
把這個方法用於公司研究,失敗路徑至少需要接上兩個問題:什麼證據表明風險正在發生,公司有沒有資源和辦法應對?例如,客户流失是一次性調整還是產品競爭力下降,現金減少來自暫時投入還是業務持續失血,同業降價是否會永久改變單位經濟效益。
只寫“可能被競爭對手打敗”,還沒有完成倒推。需要繼續核對客户續約、毛利率、現金回收和債務期限,才能判斷風險有多近。風險發生後,也不能直接斷言公司沒有恢復機會。芒格在第二講討論過 GEICO 的經營修復;這個案例支持繼續檢查可行的業務核心和修復措施,不能推出所有困境公司都能反轉。
激勵解釋行為,證據檢驗結論
第十一講把獎懲對行為的影響放在很重要的位置。芒格用 FedEx 的報酬安排和 Xerox 的銷售佣金舉例,説明規則可能改變行動方向。這些是作者在書中的説明性案例,不是對這些公司今天經營制度的調查。
在投資信息中,激勵分析可以從持倉、報酬、商業合作和錯誤後果入手。一個推薦者可能受到利益影響,也可能提供了有效證據。發現利益關係,應當提高交叉核驗的要求,不能直接把他的結論判成錯誤;沒有明顯利益關係,也不等於觀點可靠。
同樣,不能用一個激勵變量解釋所有公司決策。產品限制、組織能力、競爭、監管和融資條件,都可能使相同激勵產生不同結果。芒格的第二講強調跨學科判斷,第十一講也討論多種傾向共同作用的複雜情形。把他的意思壓縮成“激勵解釋一切”,會漏掉這些限制。
實際研究可以把兩層問題分開:先問誰希望哪個結果發生,再問哪些獨立材料支持這個結果。管理層説未來回報很高,要接着看投入、回款和兑現記錄;別人指出公司有問題,也要核對問題的範圍、嚴重程度和修復可能。
能力圈的邊界要能被説明
“邊界比大小更重要”的明確表述,可在巴菲特1996年致股東信中找到。不能把這段文字當作芒格的逐字引語。芒格在第二講討論了識別能力、在適合的領域獲得優勢,也談到通過長期工作逐步積累能力。
能力圈不等於一串行業名稱。熟悉產品不代表理解成本結構;知道競爭者的名字,也不代表能判斷客户為什麼留下。比較有用的邊界是:哪些變量有記錄可以驗證,哪些依靠有限經驗,哪些還無法判斷。
學習可以擴展邊界,但讀完幾篇材料並不會自動獲得重倉的依據。進入陌生領域時,可以先整理關鍵問題、跟蹤披露和修正解釋,再判斷是否具備承擔風險的條件。這裏沒有適合所有人的固定學習比例或倉位上限。
對技術變化也應採用同樣的方法。AI 可能改變業務流程,但“有新技術”與“原有競爭優勢已經消失”之間仍然需要證據。客户是否遷移、價格是否變化、替代方案是否可靠、投入能否收回,都是需要逐項觀察的變量。不能給所有行業設定同一個被顛覆時間表。
集中度先把分母寫清楚
原稿用伯克希爾證明集中投資時,把股票組合與公司淨資產混為一談。這個錯誤會放大讀者對風險暴露的理解。
伯克希爾2023年年報的權益證券附註顯示,截至2023年12月31日,權益證券公允價值為3538.42億美元,其中五家公司約佔79%。蘋果持倉公允價值為1743億美元,佔這組權益證券約49.3%,計算為1743除以3538.42。這兩個比例的分母都是權益證券組合,不是伯克希爾整體淨資產。
伯克希爾還擁有其他經營業務和資產。因此,不能把“蘋果約佔股票組合的一半”改寫成“蘋果佔公司淨資產的一半”,也不能據此推導普通個人賬户應當複製同樣的集中程度。這是2023年末的歷史例子,不代表本文發表日或更正日的最新持倉。
個人組閤中,直接持有的股票與基金底層持倉可能重疊。核對時應選擇同一日期、同一資產價值口徑,把相同公司的暴露合併,再看行業、客户和融資條件是否也有重疊。基金名稱不同,未必能分散相同的經營風險。
集中、分散和尾部風險也不是一道二選一題。集中度回答損失可能落在哪些資產上,現金與融資約束回答能否承受損失;對公司有信心,並不能取消後一組問題。原稿把芒格與塔勒布各壓縮成一套固定比例和互斥的世界觀,缺乏充分依據,這裏不再沿用。
把模型落到重新檢查的條件
芒格關於跨學科思維的第二講,演講時間是1994年4月14日;相關內容後來刊載於1995年,不能混用演講日期和發表日期。作者提到的模型數量屬於學習建議,不是一張必須湊齊固定數量才能投資的清單。
模型的作用,是幫助發現遺漏的機制。一旦模型名稱替代了證據,研究就會停在標籤上。説一家公司有網絡效應,需要説明用户增加怎樣改善產品、改善幅度是否足以抵消成本;説激勵有問題,需要解釋報酬安排如何傳導到可觀察的行為。
下面是本文根據這些方法整理的複核問題,屬於研究應用,不是原書的固定表格或芒格的統一投資規則。
| 環節 | 要核對什麼 | 何時重看 |
|---|---|---|
| 倒推 | 需求、現金、債務 | 風險或修復變化 |
| 激勵 | 報酬與獨立證據 | 利益或兑現變化 |
| 邊界 | 未知變量與依據 | 競爭或口徑變化 |
| 估值 | 盈利與資金假設 | 假設或價格變化 |
利率可以影響折現率、融資成本和需求,但不能單獨決定所有公司的持有或賣出時點。資本投入是否合理,也要看增量回報和資金承受能力,不能要求每家公司都追隨 AI 投資節奏。
這本書能夠幫助減少未經檢查的判斷,不能承諾長期收益。留在市場上是積累經驗的條件,虧損資產、過高價格和持續費用也可能隨時間擴大損失。更實際的用法是,在下一次財報或重大業務變化時,回到此前寫下的失敗路徑,説明哪些已被證據排除,哪些正在接近,以及原有判斷是否還成立。
資料來源
- Stripe Press:《Poor Charlie’s Almanack》版本與編者資料。原書2005年出版;該出版社提供節選版。
- Charlie Munger:第二講,跨學科判斷與公司研究。核驗1994年演講日期及本文涉及的能力圈、技術與經營修復段落。
- Charlie Munger:第十一講,誤判心理學。核驗倒推歸屬、獎懲、多種傾向共同作用及學習相關段落;該文本包含作者2005年的修訂。
- Berkshire Hathaway:1996年致股東信。核驗巴菲特對能力圈邊界的表述。
- Berkshire Hathaway:2023年年報。權益證券附註,第K-85頁;金額及比例統一使用2023年12月31日口徑。
更正説明(2026年10月3日)
保留2026年3月30日的原發表日期。此次糾正伯克希爾持倉比例的分母、倒推語句歸屬與演講時間;撤回無法核實的個人投資和閲讀經歷、未具名股票案例、未經註明日期與口徑的行情數字,以及把2026年上半年走勢寫成當時已發生事實的內容。收益承諾、固定倉位比例和行業顛覆時間不再作為作者結論或普遍規則。兩張封面保留,均為讀書主題的編輯插畫,不是歷史現場或本人投資經歷的證據。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。