從原則走到研究過程
《戰勝華爾街》(Beating the Street)由彼得·林奇與John Rothchild合作寫成,是林奇1990年5月離任麥哲倫基金之後的作品。與《彼得·林奇的成功投資》側重個人投資者的研究優勢和公司分類相比,這本書更適合用來觀察判斷如何形成:發現線索之後,要問什麼問題,查什麼資料,又怎樣面對與預期不同的結果。
它有麥哲倫基金任期的回顧,也有後來為《巴倫週刊》挑選股票的研究。導論明確區分了這兩部分。書中的案例是作者選擇呈現的經驗,不能把它説成十三年裏每一筆交易的完整賬本;作者願意討論錯誤,也不代表讀者已經取得全部失敗樣本。
讀這類書,最容易跳過的是研究過程,只留下幾個贏家和一句口訣。把成功公司名稱記下來,遠不如追問:推薦當時已知的證據是什麼,哪些判斷仍有不確定性,後來的結果是否來自原先判斷的理由?回看歷史尤其要防止把後來發生的事寫進當時的決策。
21只股票對應哪一年
導論與第七章説明,書中詳細展開的是林奇為1992年《巴倫週刊》圓桌會議推薦的21只股票。原稿小標題寫成1991年,與正文矛盾。第七章另有説明:他在1991年也推薦過21家公司,但本書這部分研究對應1992年的推薦。
這個區別不僅是改一個年份。書中不同位置的價格可能來自研究過程中的不同時間;導論專門提醒讀者這一點。今天如果重建某個案例,買入時點、價格、股息、拆股和退出條件都要先統一,不能把書裏的零散價格拼成一條可複製的收益曲線。
案例給人的啓發,應當落在研究問題上。下表是本文整理的複核入口,並非林奇原書的固定評分表。
| 環節 | 要核對什麼 | 何時重看 |
|---|---|---|
| 生意 | 客户與利潤來源 | 產品或客户變了 |
| 財務 | 現金、債務、回款 | 償債壓力上升 |
| 價格 | 盈利假設與估值 | 價格脱離假設 |
| 跟蹤 | 原判斷與新證據 | 關鍵數據不符 |
先理解生意,才能知道財務數字代表什麼。第一章借學校選股教學討論了理解公司業務的重要性;這支持“買入前能解釋公司怎樣賺錢”的研究要求。原稿把它寫成林奇逐字説過的“一句話向小孩解釋”篩子,沒有核實對應原句,現改為觀點轉述。
財務檢查也不能簡化成“資產負債表更誠實、更難造假”。現金可能受限,應收款未必能收回,資產價值也可能需要減記。利潤、資產負債表、現金流與附註需要相互核對。對困難中的企業,本文更關注的是:在經營改善到來之前,現金能否支付到期債務與必要支出;答案不清楚,就不能僅憑“看起來很便宜”推斷能等到反轉。
機構持股少、分析師覆蓋少,可以成為繼續調查的線索,卻不是超額收益的證明。市場關注不足可能留下定價空間,也可能來自業務質量差、治理風險或流動性不足。必須查清具體原因,不能把低關注度本身當作買入理由。
共同基金建議有兩層
林奇沒有把所有讀者都當作應該親自選股的人。平裝版前言和書末原則都區分了研究意願:能夠承受股票波動,卻沒有時間或興趣研究公司的讀者,可以考慮股票共同基金;基金本身仍有風險,不能替代對自身承受能力的判斷。
第三章確實討論了指數基金。林奇承認書中所考察的一段歷史時期,指數表現優於平均主動股票基金,也肯定了廣泛持有市場的做法。但他同時討論了其他觀察期、主動基金的選擇,以及不同基金風格的比較。書中的歷史樣本不等於今天的勝率,原稿將這些討論歸納為“連林奇都説大多數人該買指數”,超出了原文支持的範圍。
更接近原書的讀法是:先判斷自己是否願意持續研究個股,再判斷如何選擇基金;比較基金時要看它實際持有什麼、採用什麼風格,並放在合適的同類中觀察。不能因為一個價值基金短期落後於成長基金,就斷言經理失去了能力;也不能只追逐上一年的排名。
對今天的讀者,本文會另外核對費用、持倉重疊、跟蹤目標和交易條件。這些是具體產品的研究問題,不應冒充林奇在書中給出的統一清單。原稿寫到“我把核心倉位放指數”,沒有經過本人賬户記錄確認,現撤回;讀書討論不應替作者編寫私人持倉。
長期持有也要更新判斷
把林奇總結成“快速止損輸家,長期持有贏家”,容易讓人誤以為他採用一個固定的跌幅賣出規則。書末原則寫的是根據公司基本面惡化來決定賣出,不能僅因市場恐慌就退出;第七章又直接討論了價格高於盈利能夠支持的水平、難以找到值得買入的公司等問題。原稿説他幾乎不談極端估值風險,與這些章節不符。
耐心需要一個仍然成立的理由。如果收入和利潤只是暫時波動,而債務、競爭地位與原先假設沒有出現根本變化,價格下跌未必證明研究錯了。若現金不斷消耗、融資條件惡化或主要客户流失,也不能用“長期持有”迴避新證據。該繼續持有還是退出,需要回到當初的判斷,並補上價格與倉位的約束。
原稿還把林奇的成功歸因於快速止損和高賠率,甚至把“十次對六次”寫成獲得好成績的公式。選中贏家的比例不能單獨決定組合結果:在期初等權、期間不交易且不計股息、費用、槓桿和匯率的假設下,十隻股票中六隻漲10%、四隻跌30%,組合收益仍是−6%。這是本文的假設反例,不是林奇的交易記錄。
對困境企業也一樣。經營有機會恢復,與現有股東最終能獲益,是兩個問題;還要看償債期限、資產可變現性和潛在融資稀釋。書末強調財務承受能力,並提醒某些行業不會復甦,但這些經驗沒有提供一個能識別所有反轉的公式。原稿對普通人失敗概率的斷言缺少樣本,現改為具體風險條件。
把經驗留下,把保證拿走
生活觀察可以幫助提出問題,仍需驗證樣本是否具有代表性。原稿把現代替代數據寫成機構一定比個人更早發現所有趨勢,沒有提供覆蓋範圍或實證比較,現撤回。研究工具變化,並不能直接證明某種觀察方法必然失效或必然有效。
宏觀因素也應落到公司與價格上:需求變化影響訂單,利率影響債務成本,盈利假設影響估值。原稿的“2025年市場估值在歷史90分位”“Fed政策主導一切”等判斷,沒有明確市場、日期和計算口徑,現撤回。不能用未經核實的宏觀斷言來批評一套公司研究方法,也不能把歷史作者的觀點當作當前市場數據。
這本書值得保留的,是讓判斷有來路,並允許新證據改變判斷。下一次審閲一家公司時,可以先寫下數據截至日、支撐買入理由的證據,以及下一份財報裏最需要核對的變化。覆盤時檢查當初依據是否仍成立,再評估價格和風險;讀過案例、付出研究時間,都不構成回報保證。
資料來源
- Simon & Schuster:《Beating the Street》官方版本資料與第一章節選。作者為Peter Lynch,合作者為John Rothchild;該頁面的平裝版發行日期為1994年5月25日,不應當作所有版本的初版日期。
- Peter Lynch與John Rothchild:《Beating the Street》,平裝版前言、導論、第三章、第七章及書末原則的相關段落。本次使用第三方保存的原書核驗副本對照,非出版社官方下載;頁碼按該副本正文編頁,重點為12—13、20—21、58—63、78—81、140—142、305—307頁。未據此聲稱已核對全書所有案例或重建完整交易收益。
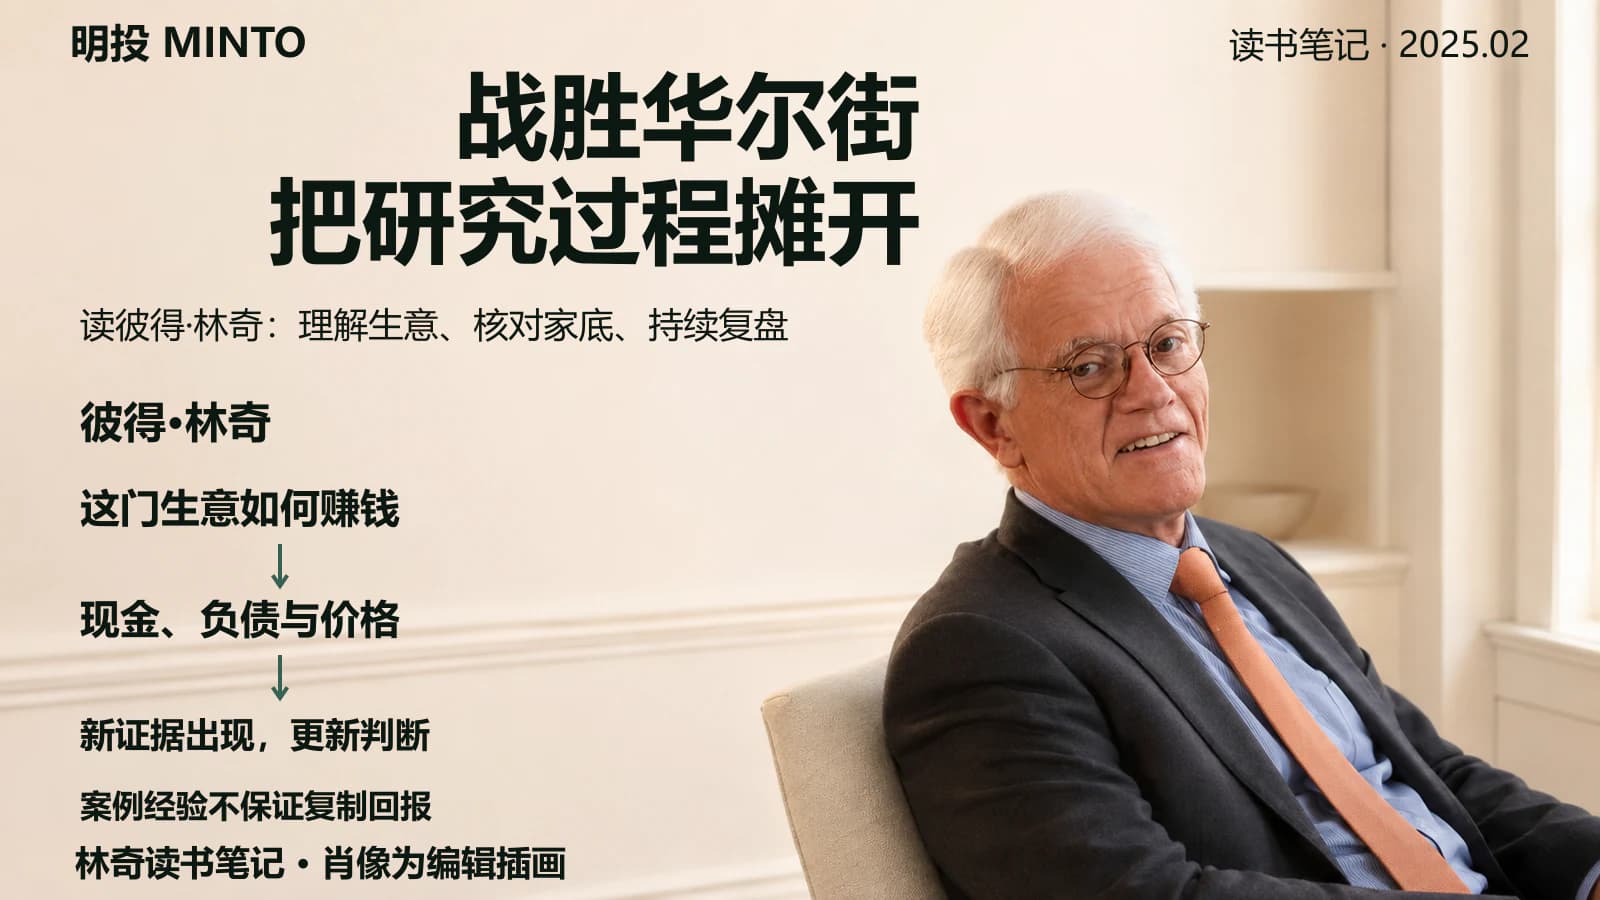
- 表格與等權組合反例為本文研究整理和假設計算,不是原書原表、歷史業績或回測結果。封面為編輯插畫,不是當年調研現場的照片證據。
更正説明(2026年10月3日)
本次保留2025年2月14日的原發表日期,核對了選股年份、共同基金觀點、估值與賣出紀律;撤回未經確認的私人倉位、缺少口徑的業績及市場斷言,並補充研究與回報之間的邊界。現有橫版和豎版封面保留,未新增實證數據圖。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。