一本把中国经济讲明白的书
2021 年,复旦大学经济学者兰小欢出版《置身事内:中国政府与经济发展》。这本书意外地成了现象级畅销书——因为它做到了一件很难的事:用清晰、克制、不站队的语言,把「中国经济到底怎么运转」讲明白了。
我是一个面向美股的投资者。为什么要读一本讲中国经济的书?
因为——你无法在不理解中国的情况下理解今天的全球市场。中国是全球第二大经济体、最大的制造国、美国最大的竞争对手。从供应链到通胀、从大宗商品到科技竞争,中国变量渗透在每一个美股的判断里。不理解中国怎么运转,你对全球宏观的判断就缺了一大块。
而这本书的核心洞察是——在中国,政府不是经济的旁观者或裁判,政府本身是经济最大的参与者和驱动者。理解这一点,你才能理解中国市场的逻辑跟美国市场有多么不同。
最核心的机制:土地财政与地方竞争
兰小欢解释的最核心机制,是「土地财政」和「地方政府竞争」。
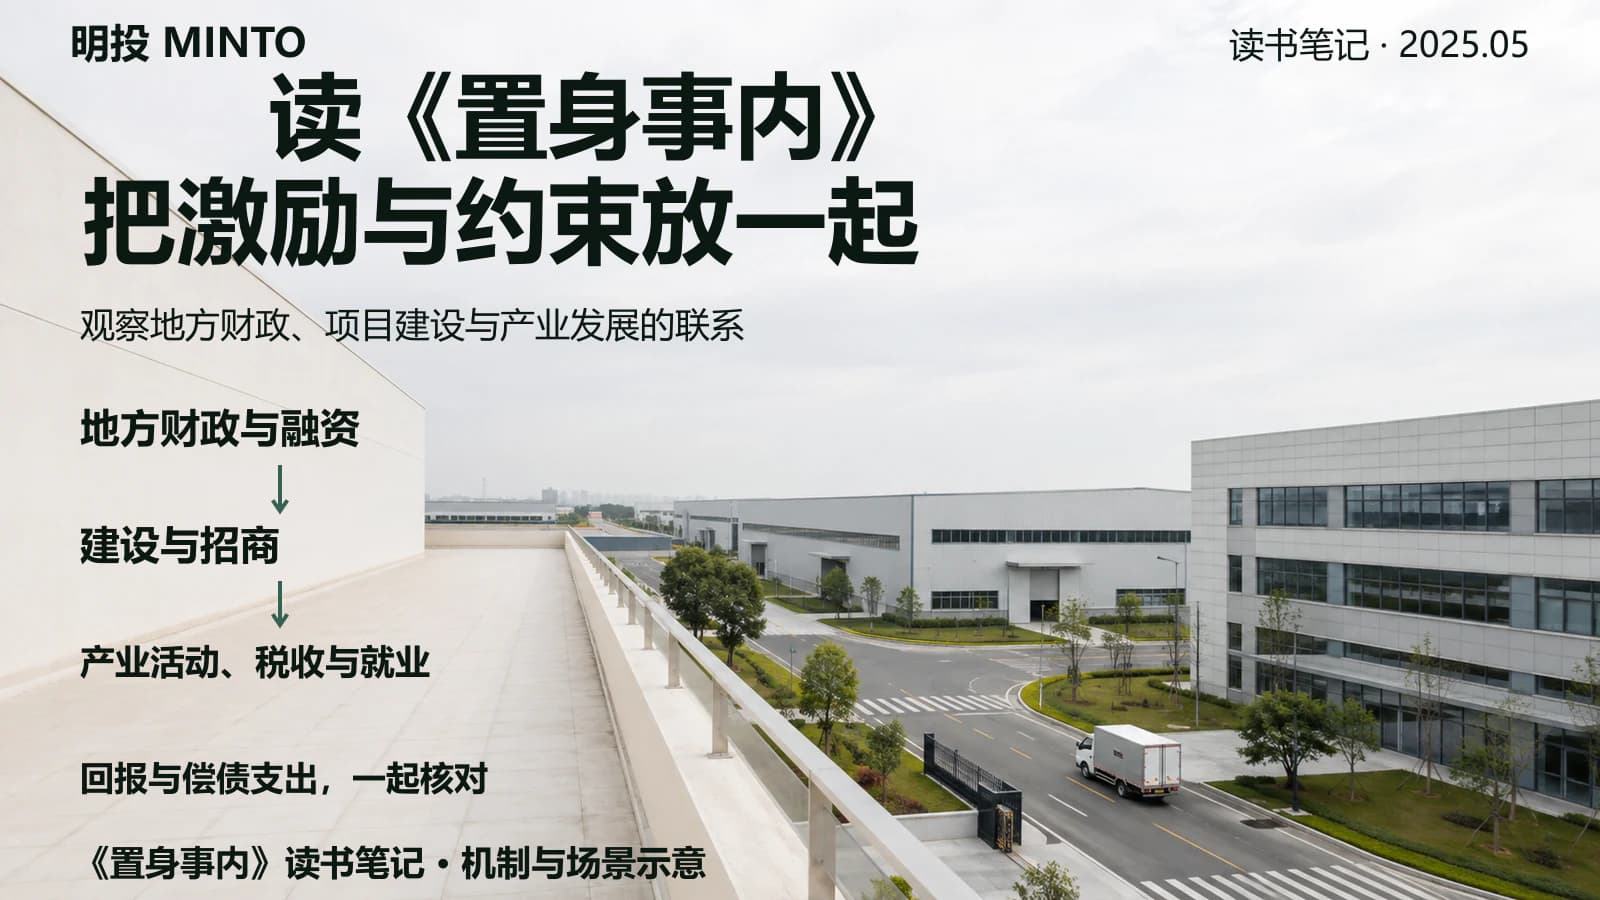
简单说——中国的地方政府,本质上像一个个「公司」在互相竞争。它们的「收入」很大一部分来自卖地;它们的「KPI」是 GDP 增长和招商引资。所以地方政府有极强的动力去——修基础设施、招引企业、压低要素成本、补贴产业。
这套机制造就了中国过去 30 年的高速增长——世界上最快的基建、最大的制造业产能、最积极的产业政策。地方政府之间的竞争,像一场全国性的「招商引资锦标赛」。
但同样的机制,也造就了今天的问题——债务累积(地方政府借大量债搞建设)、产能过剩(各地重复投资同样的产业)、房地产依赖(土地财政绑架了整个金融体系)。
这件事对理解中国市场极其关键——中国的很多产业(光伏、电动车、电池)能在几年内做到全球第一,不是纯市场竞争的结果,是「政府主导 + 地方竞争 + 产业补贴」的结果。这种模式能极快地建立产能,但也极易制造过剩和价格战。
对美股投资者的具体启示
理解这套机制,对一个美股投资者有几个直接的用处:
第一,理解「中国产能」对全球价格的冲击。当中国某个产业(比如太阳能、电池)被地方竞争推动着疯狂扩产,结果往往是全球性的价格暴跌——这会冲击美国和欧洲的同行。如果你持有美股的能源、制造、半导体公司,「中国产能周期」是你必须跟踪的变量。
第二,理解「中国需求」对大宗商品的影响。中国的基建和地产周期,直接决定了全球铁矿石、铜、原油的需求。中国地产下行,全球大宗商品承压——这影响美股里的能源股、矿业股、工业股。
第三,理解「政策风险」的不可预测性。中国的产业政策可以在很短时间内改变一个行业的命运(教培、游戏、平台经济的监管)。这种「政策驱动」的不可预测性,是为什么很多全球投资者给中国资产打「政策折价」——同样的公司,在中国上市比在美国上市估值低一截,部分就是这个原因。
第四,理解「为什么我把核心仓位放美股」。读完这本书,我反而更理解了自己的选择——美国市场的「制度可预测性」是一种稀缺的、值钱的东西。在中国,政府可以一夜改变一个行业的规则;在美国,虽然也有监管,但规则的变化相对缓慢、可预期。这种可预测性,本身就值一个估值溢价。这呼应了 Acemoglu 的制度论。
我的几个保留
第一,它写于 2021 年,错过了之后的剧变。
这本书定格在 2021 年,那时中国经济还在相对乐观的叙事里。但 2021 之后,中国经历了房地产的系统性危机、地方债务的爆发、增长的持续放缓、人口的转折。这本书描述的「增长机器」,恰恰在出版后开始失灵。它精彩地解释了「过去 30 年为什么高速增长」,但它没能(也不可能)预见「这套模式的尽头」。
第二,它的「克制中立」既是优点也是局限。
兰小欢的写作非常克制——他解释机制,但很少做价值判断或预测。这让书显得客观、可信。但这种克制也意味着它回避了最关键的问题:这套模式可持续吗?债务会不会爆?政府主导的代价是什么?读者得到了「机制说明书」,但得不到「这台机器会开向哪里」的判断。对投资者来说,后者恰恰是最需要的。
第三,它是「体制内视角」的解释。
这本书的解释框架,基本是接受现有体制为前提,然后解释它「如何运转」。它较少从「这套体制本身是否最优」的角度批判。它告诉你机器怎么转,但它默认这台机器是合理的。一个更批判的视角(比如 Acemoglu 会问:这套攫取性的、政府主导的制度,长期能否支撑创新)在这本书里是缺席的。
第四,它对「金融」着墨偏少。
这本书的重心是政府、土地、产业。但中国经济最大的风险点之一是金融系统——影子银行、地方债、房地产金融。这些金融层面的脆弱性,书里有涉及但不够深。而对一个投资者来说,金融系统的稳定性恰恰是判断「会不会有系统性危机」的关键。
《置身事内》 vs 《伟大的博弈》:两种资本配置模式
把这本书和戈登的《伟大的博弈》(华尔街史)放一起读,会看到两种截然不同的「资本配置模式」。
美国模式(华尔街)——市场主导。资本通过股市、风投、银行,由分散的、逐利的投资者配置。政府主要是裁判和监管者。优点是高效、创新、自我淘汰;缺点是周期性泡沫和危机。
中国模式(政府主导)——政府主导。资本通过国有银行、地方政府、产业政策来配置。政府是最大的玩家。优点是能集中力量办大事(基建、特定产业的快速突破);缺点是容易过度投资、产能过剩、债务累积、缺乏自我淘汰。
两种模式各有所长。在「需要快速建设基础设施和追赶」的阶段,中国模式可能更快;在「需要前沿创新和试错」的阶段,美国模式可能更强。
对一个投资者,理解这两种模式的差异,能帮你判断——在哪个市场、什么阶段、什么行业,哪种模式更可能产生赢家。比如,重资产、需要规模的产业(电池、光伏),中国模式有优势;轻资产、需要试错的创新(软件、生物科技、AI 前沿),美国模式有优势。
写在最后
我是一个把核心仓位放在美股的投资者。读这本讲中国经济的书,最大的收获不是「要不要投中国」,而是——它让我更深刻地理解了「我为什么选择美股」。
不是因为中国不行——中国在很多领域的产业能力是真实而强大的。而是因为——作为一个普通投资者,我极度看重「制度的可预测性」。我需要一个规则相对稳定、产权相对受保护、政府相对不会一夜改变游戏规则的市场。在这一点上,美国市场(尽管有它自己的问题)提供了一种稀缺的确定性。
这本书让我明白——中国经济的强大和它的不可预测性,是同一套机制的两面。政府主导让它能快速建立产能、突破特定领域,但也让它的规则随时可能因政策而变。这种「强大但不可预测」的组合,对一个追求长期复利、最怕规则突变的投资者来说,是需要打折扣的。
理解一个你不投资的市场,反而能让你更清楚为什么投资你选的市场。
这是《置身事内》对一个美股投资者,最意外、也最有价值的一课。
兰小欢用一本克制的书,把中国经济的运行逻辑讲清楚了。剩下的判断——这台机器会开向哪里——他留给了读者。
而对我来说,这个判断的答案,恰恰强化了我的选择。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。