「公司拆解」系列·第四篇。前三鏡判斷生意、競爭優勢與財務質量,這一鏡問:公司已經賺到的現金,管理層把它用在了哪裏。
錢賺到了,配置才剛開始
評價 CEO,產品、技術、團隊和執行都重要。對於能夠持續產生現金的成熟公司,還要多看一項能力:資本配置。經營決定錢從哪裏來,配置決定這些錢能否繼續增加每股價值。
這項能力很容易被規模掩蓋。營收增長、收購金額和回購額度都可以很大,留下來的股東卻未必受益。如果新投入的回報低於資金成本,或者公司為資產支付了過高價格,擴張可能讓公司變大,讓每股價值變小。
資本配置並不在所有階段都比經營更重要。一家產品尚未成立、持續虧損的公司,首先要證明生意能運轉;一家現金流充裕但缺少增長機會的公司,配置質量對長期回報的影響才尤其突出。也不能把過去成功的配置者,當成未來每筆決策都會正確的人。
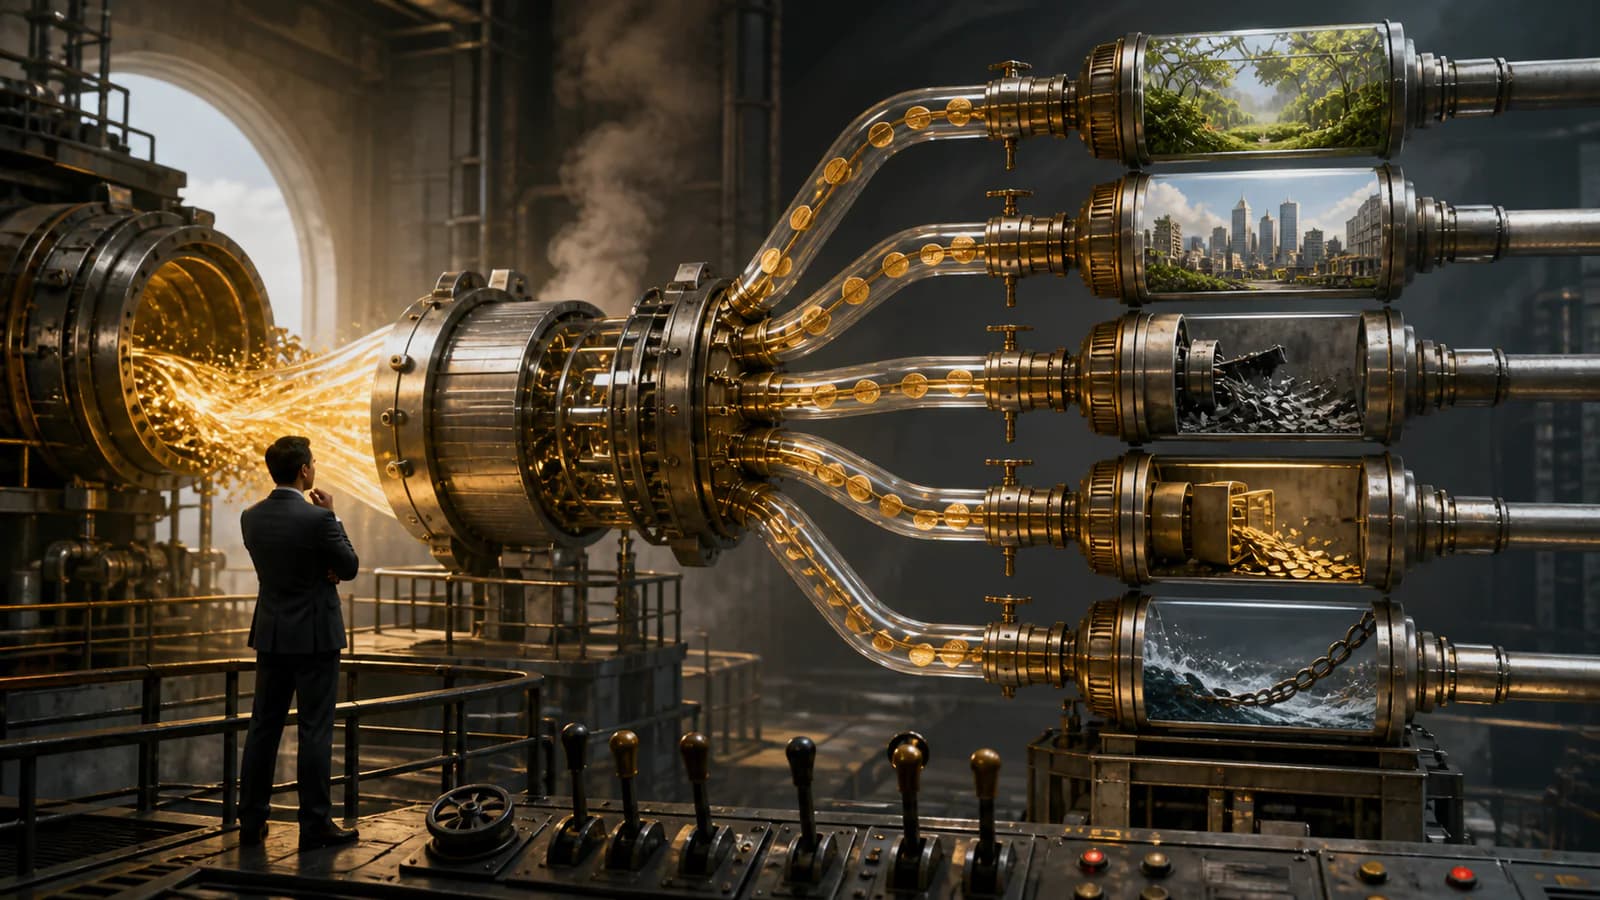
常見的五種用途,不是一張利潤分配表
公司可以把資金用於再投資主業、併購、回購、分紅或償債。這是一個分析框架,不是説賬面上的每一塊淨利潤,都已經變成能自由分配的現金。營運資金、資本開支、税費和到期債務,要先放進現金預算。
- 再投資主業:比較新增投入的預期現金回報與資本成本,區分維持現有經營和擴大經營。
- 併購:把買價、整合費用、承擔的債務與可實現的現金收益放在一起,不能只看收購後增加多少收入。
- 回購:同時看買價、保守估計的內在價值、流動性和回購後的淨股數變化。
- 分紅:沒有合適項目時,把資金交還股東可以是理性選擇;穩定分紅也要以可持續現金流為基礎。
- 償債:衡量融資成本、期限和違約風險。降低財務脆弱性可能比追求最高表面收益更重要。
暫時保留現金,同樣可以是合理的選擇。公司不必為了把錢花出去,勉強挑一個項目。各類決策也不能全用同一個 ROIC 數字排序:經營投資看增量回報,回購看價格與每股價值,償債還要看流動性和風險下降。
併購為什麼容易買錯
併購把價格、經營判斷和整合執行集中在一次決策裏。競價可能推高買價,規模激勵可能讓管理層忽略每股收益,協同效應還可能低於交易時的估計。這些是應當核驗的風險,不能直接推成“多數大型併購必然毀滅價值”的普遍統計結論。
買價過高時,即使目標公司經營不錯,收購方也未必得到足夠回報;整合失敗時,紙面協同不會自動變成現金。反過來,價格合理、能力互補、整合順利的收購也可能創造價值,不能把併購本身當成壞管理層的證據。
商譽也不是收購價超過原賬面淨資產的簡單差額。以 IFRS 3 的基本原則看,要先識別並按公允價值計量取得的資產和承擔的負債,剩餘部分才進入商譽計量。商譽較大不自動證明買貴了,但要求研究者回查收購時的預期、後續現金回報和減值假設。
判斷一筆交易,可以把管理層當年的承諾與後來實際結果對照:預期現金流有沒有實現,新增負債有沒有消化,股本有沒有明顯稀釋。如果每次收購都講協同,後續卻反覆減值、融資和增發,就有理由下調對配置能力的評價。
回購要算留下來的股東得到了什麼
回購不能只看公司花了多少錢,也不能把股價創高與毀滅價值、股價下跌與創造價值直接畫等號。關鍵是回購價格相對內在價值的位置,而內在價值本身就是需要保守估計的判斷。
巴菲特在伯克希爾2011年股東信中提出兩項條件:經營與流動性需要已有充足資金保障,股票價格相對保守估計的內在價值有足夠折價。僅有多餘現金,或者聲稱要抵消增發稀釋,並不足以證明回購划算。
用一個簡化例子説明價格的作用。假設公司全部股權價值為1000元,已包含現金,共100股,每股價值10元。公司回購10股並註銷,且其他條件不變:
| 示意回購價格 | 支出 | 剩餘股權價值 | 剩餘股數 | 每股價值 |
|---|---|---|---|---|
| 每股8元 | 80元 | 920元 | 90股 | 約10.22元 |
| 每股12元 | 120元 | 880元 | 90股 | 約9.78元 |
這是排除税費、融資成本和經營變化的算術示例,不是公司估值模型。它展示的只是:公司也要為回購支付現金,不能只把股數減少當成收益。現實中的回購還可能形成庫存股,或者被員工股權發行抵消,並非全部都會註銷。
回購時機因此要和週期一起看。景氣好時現金充裕,可能更容易推進回購;低谷時雖然股價下降,公司也可能需要保留資金渡過週期。低谷裏不回購,不自動等於配置失誤;借錢回購,也不能因為買價看起來低就忽略償債風險。評價時要看淨股數、每股現金收益和資產負債表,而不是隻看公告。
配置軌跡比一次漂亮決策更有説服力
管理層的資本配置記錄,要放回它面對的機會和約束。主業有高回報擴張空間時,少分紅可能合理;缺少合適項目時,分紅或保留現金也可能優於跨界收購。過去十年的軌跡,是為了看清它怎樣比較機會,不是要求所有公司採取同一策略。
我更關心的是,管理層能否解釋一筆錢為什麼留在公司,以及後來是否兑現了相應回報。如果規模不斷增長,而每股價值、現金回報和財務韌性沒有改善,不能僅憑“積極擴張”給出高評價。
資本配置也救不了所有經營問題。巴菲特在1985年股東信討論紡織業務時,指出優秀管理未必能改變一門經濟特性不佳的生意。這裏的邊界同樣適用:配置能力、經營質量和投資者的買入價格,都要分別判斷。
資料來源
- 伯克希爾2011年股東信:回購的資金與價格條件。
- 伯克希爾1985年股東信:紡織業務與管理能力的邊界。
- IFRS Foundation:IFRS 3,企業合併及商譽。
- IFRS Foundation:IAS 7,經營、投資和融資現金流的區分。
更正説明(2026年10月3日):保留原始發表日期。撤回未附樣本與口徑的併購失敗率和回購時機概括,修正利潤與可分配現金、回購與註銷、商譽計量的混淆,補充流動性與週期邊界。表格為可復算的假設示例。
風險提示:本文為公司分析框架研究,所涉公司僅作分析示例,不構成任何投資建議。市場有風險,投資需謹慎。

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。