2025年第一季度,拼多多報告了收入增長10%至956.722億元人民幣,但盈利能力因戰略投資增加而顯著下降。在此前,美國關税政策的變化,特別是取消對中國商品的800美元小額包裹免税額度,可能對拼多多的國際業務構成挑戰。本文結合拼多多2025年第一季度財報和近期關税政策,分析拼多多的財務表現、戰略舉措及未來前景。
2025年第一季度財務表現
以下數據根據公司2025年第一季度業績公告整理。表內金額單位為人民幣億元,每ADS收益單位為元。現金儲備在後文單列,並與2024年末比較。
收入表現
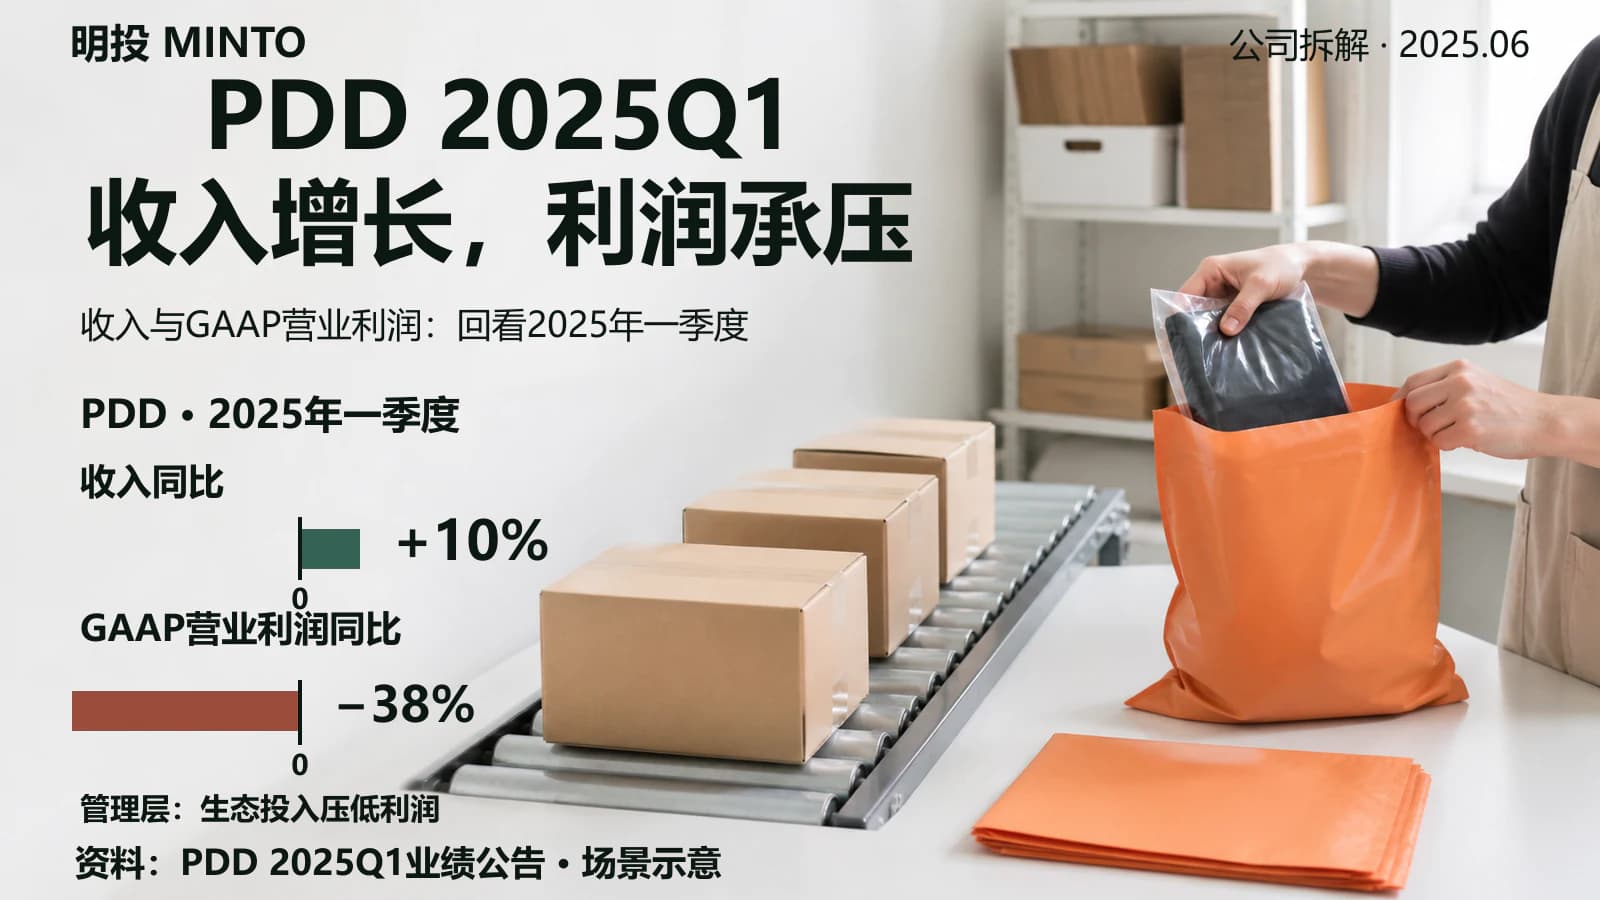
2025年第一季度,拼多多總收入為956.722億元人民幣,同比增長10%。增長主要來自以下兩個方面:
- 在線營銷服務及其他收入達487.222億元人民幣,同比增長15%,得益於商家對廣告和推廣工具的持續需求。
- 交易服務收入增長6%至469.5億元人民幣,受平台交易量穩步上升的支撐。
儘管收入有所增長,但增速較過去時期有所放緩。來自阿里巴巴和京東的激烈競爭,結合更廣泛經濟環境的變化,可能是導致這一趨勢的原因。
| 指標 | 2025年第一季度 | 2024年第一季度 | 同比增長 |
|---|---|---|---|
| 總收入 | 956.722 | 868.121 | 10% |
| 在線營銷服務及其他 | 487.222 | 424.562 | 15% |
| 交易服務 | 469.5 | 443.558 | 6% |
| 營業利潤 | 160.856 | 259.737 | -38% |
| 淨利潤 | 147.418 | 279.978 | -47% |
| 每ADS基本收益 | 10.59元 | 20.33元 | -48% |
盈利能力指標
本季度盈利能力顯著下降:
- 營業利潤下降38%至160.856億元人民幣。
- 歸屬於普通股東的淨利潤下降47%至147.418億元人民幣。
- 每ADS基本收益下降48%至10.59元人民幣。
利潤減少主要由成本和費用上升驅動:
- 收入成本增長25%至409.471億元人民幣,主要由於履行費用和支付處理費用增加。
- 運營費用增長37%至386.395億元人民幣,其中銷售和營銷費用激增43%至334.027億元人民幣。
管理層表示,這些高額支出反映了旨在加強平台生態系統、支持商家和消費者以實現長期穩定的戰略投資。
現金流與財務狀況
拼多多的財務狀況依然穩健:
- 經營活動現金流淨流入155.169億元人民幣,低於2024年第一季度的210.672億元人民幣。
- 現金儲備截至2025年3月31日,現金、現金等價物及短期投資總額為3645億元人民幣,高於2024年底的3316億元人民幣。
這一龐大的現金儲備確保了應對外部不確定性和資助戰略舉措的流動性。
美國關税政策對Temu的影響
2025年5月,美國取消了對中國商品的800美元免税額度,影響了拼多多的國際平台Temu。此政策變化增加了美國市場的運營成本,可能削弱Temu的低價優勢。雖然第一季度業績未受影響,但後續季度可能面臨利潤率壓力。
投資考量
拼多多在國內市場保持強勢地位,並受益於充足的現金儲備。然而,盈利能力下降及關税政策的不確定性構成風險。Temu國際擴張的成功將是推動未來增長的關鍵因素,公司應對關税相關挑戰的表現值得密切關注。
短期波動風險難以消除。在『財報』拼多多-24Q2不及預期中,管理層將業績不及預期歸因於短期的生態建設投入,對於長期投資來説拼多多與商家其實是一種水與魚的關係,通過補貼商家、優化供應鏈等方式,確保供給端繁榮,進而為消費者提供更好的產品和服務。這種長期主義的實踐不僅體現在戰略層面,更通過真金白銀的投入落地。例如,拼多多通過打通農產品線上渠道,平等對待小額交易,構建了一個覆蓋最廣袤社會羣體的交易平台,這在財報中被描述為“促進數字包容,特別是為小農提供機會”。這種“閒時補網,晴天修屋”的策略,確保其在經濟低谷期保持生態韌性,為未來經濟復甦或政策紅利期奠定基礎。當然在短期來看,無論是因為國補相關的影響,還是關税對於拼多多出海的影響,都將在短期給拼多多帶來估值壓力。
拼多多集團董事長,聯席CEO陳磊表示,平台的整體規模已經具備了相當的體量,完善生態建設並非一夕之功,管理層已達成一致共識,做好了犧牲短期利潤,長期投入的準備。
公眾號:Mingtao HUANG
『財報』拼多多-24Q2不及預期-董事長電話會回應:“外部環境變化劇烈,未來幾年不考慮分紅和回購。”,股價大跌近1/3
資本市場不相信拼多多的長期故事
儘管公司一季度財報顯示利潤大幅下降,但管理層認為這些投資是必要的,以應對外部環境的不確定性並確保長期可持續增長。資本市場天然偏好短期確定性和穩定財務表現,因此對拼多多短期利潤下降的反應可能較為負面。財報發佈當天拼多多股價大跌也反映了資金的現實,對於股東權益來説,負面的業績和業績指引無疑會讓資金出逃,資本從來都不用講情懷,他們覺得pdd的長期增長不夠promising選擇主動出逃也是正確的選擇。我們再從長期的角度來看,如果拼多多的舉措確實能夠帶來長期的正向收益,那麼對於還持有拼多多的投資者來説,需要的就是靜待花開。
自1955年以來,在財富500強中的公司僅有51家存活至今。
公眾號:Mingtao HUANG
結論
拼多多控股2025年第一季度財報顯示了收入增長與盈利壓力的並存。公司通過加大營銷和運營投資,致力於增強平台生態系統,為長期增長奠定基礎。然而,2025年5月美國關税政策的變化,特別是取消免税額度和新增關税,可能對Temu的國際業務構成挑戰。憑藉強大的現金儲備和靈活的戰略,拼多多有能力應對這些外部壓力,但其成功將取決於如何平衡短期成本與長期擴張目標。
投資者應密切關注以下關鍵點:
- Temu在美國市場的表現及應對關税的策略。
- 國內市場競爭格局及營銷投資的回報。
- 公司利潤率恢復的節奏及成本管理能力。
拼多多作為中國電商行業的領先者,展現了強大的增長潛力,但其國際擴張面臨外部政策風險,需要謹慎評估。
資料來源
- PDD Holdings 2025年第一季度業績公告
- Trade Update: Navigating Trump Administration Tariffs May 2025
下一篇預告:前身來自俄羅斯,專注於一體化軟件服務的AI公司
風險提示:觀點本文內容僅供參考,不作為代表任何投資建議。市場有風險,投資需謹慎。
後台回覆“財報”獲取PDD這份財報,感興趣不如點個關注再走吧~
更正記錄(2026年9月12日)
修復整段正文誤設標題、財務表格表頭斷裂;對照公司公告將正文中多項放大10倍的人民幣金額統一更正,區分季度同比與期末現金環比口徑。 本文原始發表日期及當時的市場判斷予以保留。
更正依據:

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。