核心CPI环比超预期,增强了9月加息的依据,却未必要求市场继续下跌。我的倾向是:若油价不再明显上涨、价格压力没有进一步扩散,市场可能逐渐消化一次加息。真正需要防范的,是未来还要加得更多、资金持续变贵。
超预期集中在哪里
8月CPI的四个主要读数中,超预期的是核心环比。总体通胀符合预期,核心同比仍在下降,因此不能把整份报告概括为通胀全面恶化。
汽油推高了总体涨幅,但汽油属于核心指标剔除的类别,不能直接解释核心环比超预期。进入核心内部,通信、机票与外宿住宿上涨,医疗和汽车保险下降,压力分布并不均匀。
住房总项加快,也不能直接理解为长期租金趋势反转。外宿住宿在上月下跌后反弹,而租金与业主等价租金当月均上涨0.2%。分项涨幅还需要结合权重,才能判断它对核心指标的贡献。
总体同比持平、核心同比回落,支持通胀尚未全面再加速的判断;但总体与核心环比都比7月加快,“CPI平稳”只能描述部分读数。它还不足以证明高油价的影响已经被完全消化。
同比下降和环比加快并不矛盾。前者比较过去十二个月,受到基数影响;后者更接近当月价格变化,但噪声也更大。把一个月的反弹外推为持久通胀,需要比一次数据更多的证据。
美联储的2%目标对应PCE通胀。CPI与PCE的覆盖、权重和计算方式不同,核心CPI同比接近2%,不能被直接写成美联储已经接近完成目标。
欧洲与日本提供背景,美国仍要自己判断
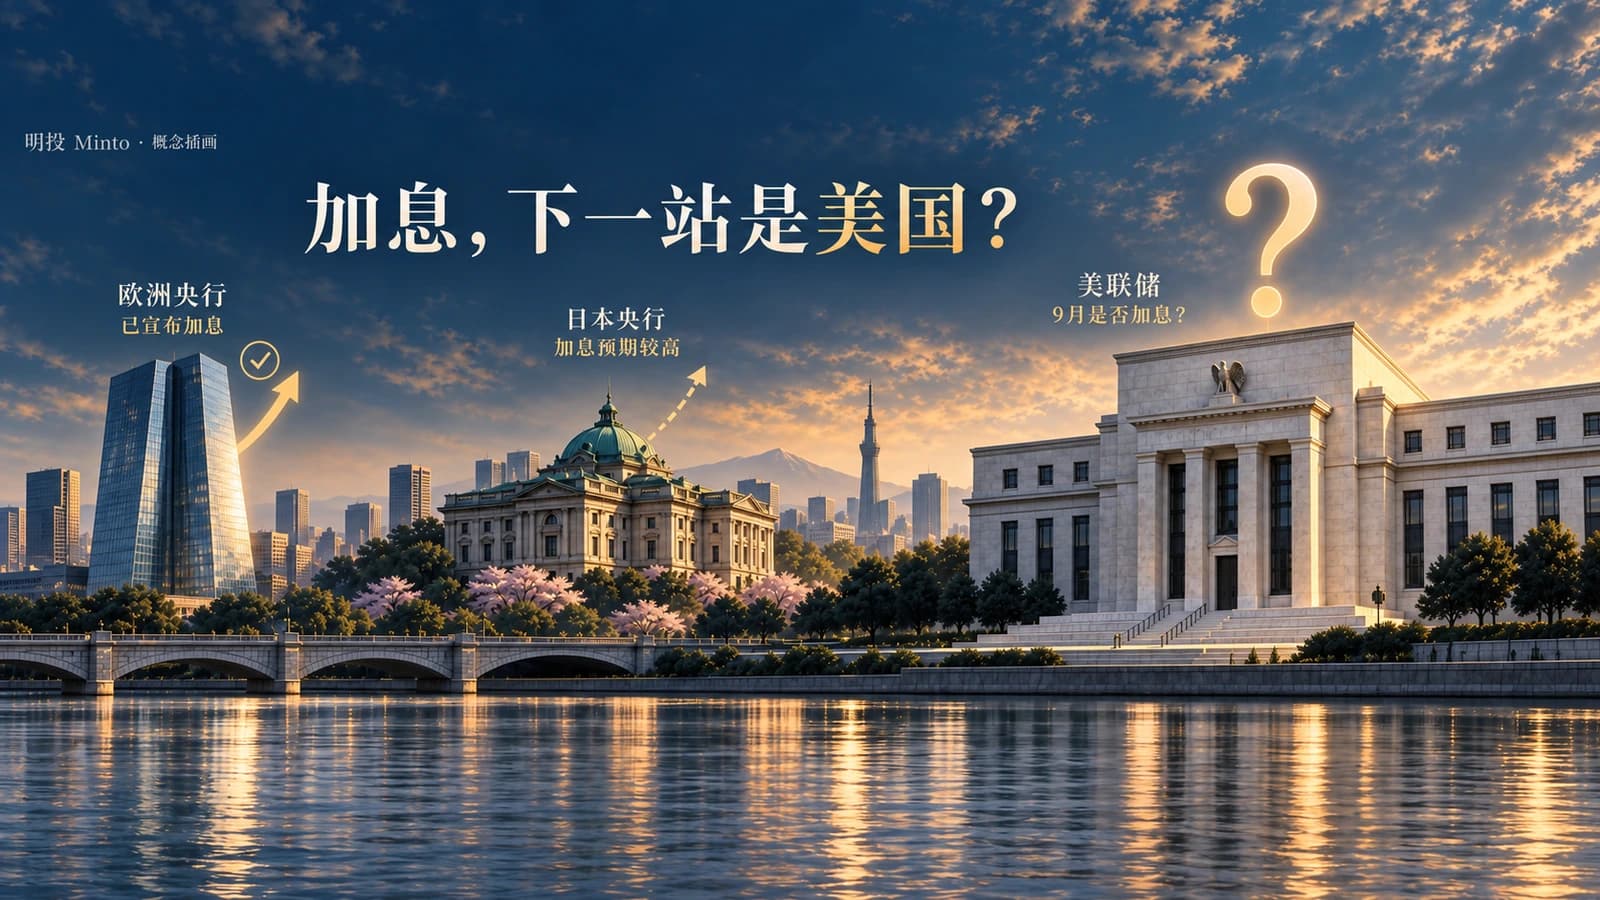
欧洲央行已经宣布加息,日本的加息预测高度集中。它们共同提示全球融资成本存在继续上升的压力,但不能替美联储作决定。三家央行面对的需求、工资、汇率和政策起点不同。
美国7月议息时已经出现支持加息的反对票。新数据的作用,是让原本愿意等待的委员重新衡量:追加紧缩的经济代价,与通胀回落停滞的风险,哪一个更值得防范。
欧洲、日本加息并不自动触发美国跟进。尤其是能源涨价,既可能向其他价格传导,也会挤压居民购买力和企业利润。成本冲击最终会扩大通胀,还是更多压低需求,要结合后续数据判断。
日本若加息,日元融资成本会提高;若日元同时升值,未对冲的融资者还可能承担汇兑损失。但是否触发大规模平仓,取决于仓位、杠杆、对冲与预期差,不能由加息本身直接推出。
加息落地,长端收益率仍可能回落
所提供的CME FedWatch快照显示,9月升至3.75%—4.00%的概率为85.8%,维持不变为14.2%。一次加息已有较高预期,但不能据此断言所有资产均已充分计价。截图未显示数据更新时间,以下仅描述该快照。
到12月,4.00%—4.25%是概率最高的区间,占48.2%;加上更高区间,较当前净上调至少50个基点的概率为67.9%。市场预期并不止于9月一次加息,“利空出尽”还要看后续路径。
长期美债交易的是多年利率预期,而非只交易下次会议。若一次加息已经反映在价格中,正式宣布时未必产生同等规模的新冲击。同一次政策变化不能机械地重复计价。
真正容易推高长端的,是市场发现未来还要加得更多,或高利率需要维持更久。相反,加息落地后若后续紧缩少于预期,长端可以回落。判断标准始终是相对会前预期发生了什么变化。
“加息压低未来通胀,所以长端必然下降”同样不成立。增长预期、国债供给和期限溢价都能改变结果。即使抗通胀可信度改善,其他力量也可能让长端收益率保持高位。
这里讨论的是收益率。长债ETF显示的是价格,两者通常反向。将收益率的冲高回落,直接套成债券价格的冲高回落,会把整个解释倒过来。
可以设想两种会议:都加息25个基点,一种暗示后面还有多次追加,另一种表示已有政策足以约束需求。前者更容易推高预期利率路径,后者可能让长端回落。这个例子说明方向取决于新信息,不是对本次会议结果的预测。
若两年期收益率上升、十年期回落,可能反映近期紧缩与远期增长预期的分化;也可能包含期限溢价变化。单靠两条名义收益率,还不能把变化精确归因于通胀预期或实际利率。
10月会议后利率较当前净上调25个基点的概率为58.2%,净上调50个基点为31.4%。这些是到该次会议的累计利率分布,不能把31.4%直接写成10月单次会议加息的概率。
2027年1月的最高概率区间仍为4.00%—4.25%,占40.0%。较当前净上调至少50个基点的概率为79.6%,由40.0%、31.5%和8.1%相加得到。显示值合计100.1%,存在四舍五入误差;终点分布也不能唯一确定中间每次会议的行动。
油价企稳之后,市场可能在交易什么
一种解释V形反弹的假设是:最初卖盘交易核心环比偏热,随后买盘更重视通胀没有全面恶化,以及未来能源涨价压力可能减轻。这个解释与报告结构相容,但尚无同步行情和订单数据证明它就是当晚反转的主因。
油价高,并不等于油价持续上涨。若原油与零售燃料价格稳定,直接能源涨价对后续环比的推动可能减弱。不过,运输和生产成本仍可能滞后传导,同比还受去年基数影响,因此油价不涨不等于CPI一定稳定。
AI投资是另一条需要重视的路径。建设如果先推高电力、设备和施工需求,而供给扩张跟不上,就可能增加价格压力。美联储官员也讨论过需求先于生产率提升的风险,但这并不证明本月核心超预期由AI造成。
如果9月加息25个基点已被充分计价,且声明没有增加后续紧缩压力,利空兑现后的反弹就有依据。若同时暗示更高的利率终点或更长的紧缩期,市场仍可能继续承压。所提供快照支持加息已有较高预期,但不保证宣布之后上涨。
如果不加息,同时通胀缓和、经济增长和盈利预期保持稳定,原有市场趋势可能延续。按这份快照,不加息仅有14.2%的概率,本身就是明显的预期差;若理由是经济明显转弱,也未必利好股票。
我会把“油价不再显著上涨、核心压力不扩散、政策没有比预期更紧”作为偏建设性的情景。AI投资、工资、租金与新的供给冲击,都可能打破它。9月是否加息固然重要,决定反弹能走多远的仍是会议之后的利率与盈利路径。
AI的作用还存在时间差:建设阶段先增加投资与资源需求,应用阶段才可能通过生产率改善扩大供给、降低单位成本。如果供给跟得上,投资热度未必转化为持续的广泛通胀;局部设备涨价也不能直接等同于整个CPI重新加速。
判断上述解释是否站得住,要将后续零售能源价格、核心服务趋势与利率预期放在一起。如果油价停止上涨而核心压力仍持续扩大,单靠能源企稳支持市场的判断就需要下调。
同样,长端收益率下降也不是股票上涨的充分条件。若下降源于增长和盈利预期转弱,股票仍可能承压。只有利率压力缓和而盈利保持韧性,才更接近这里讨论的反弹情景。
免责声明:本文仅用于信息分享与研究交流,不构成任何投资建议、要约或承诺。市场有风险,投资需结合自身情况独立判断并自行承担结果。
资料来源

专注投资分析、市场洞察与资产配置。不追短期波动,只理解真正驱动长期回报的东西。