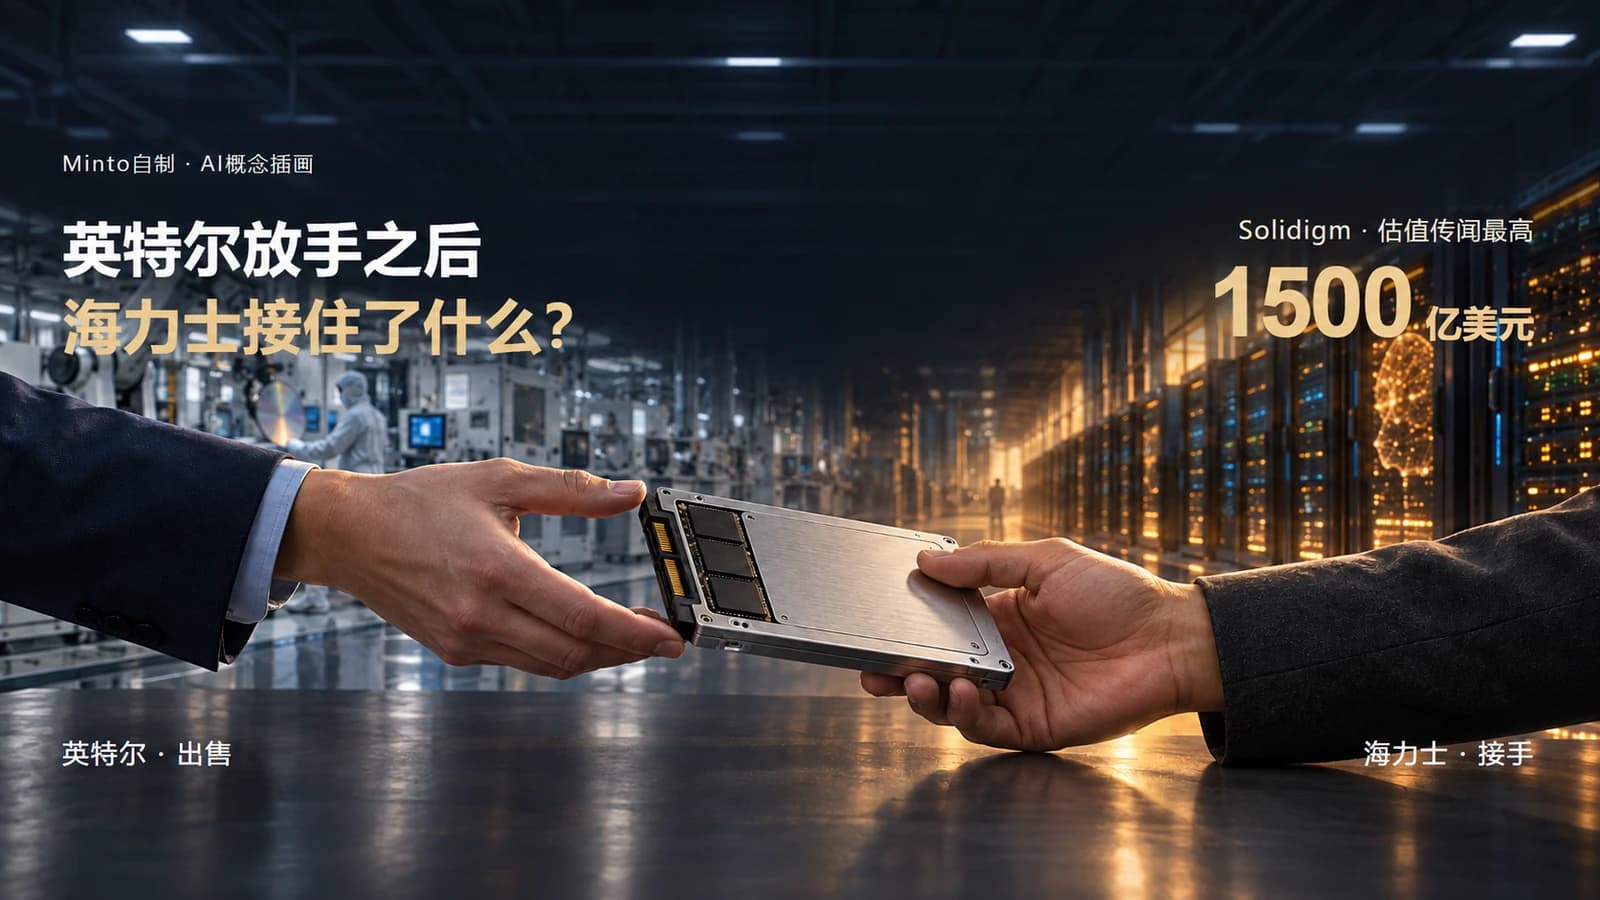
2020年,英特尔准备卖掉一块存储业务,海力士愿意出90亿美元接手。六年后,这块业务发展而来的Solidigm传出上市消息,潜在估值最高1,500亿美元。海力士当年补进来的数据中心产品和客户,赶上了后来AI扩张带来的需求。这笔收购的价值,如今比签约时更容易看清。
据路透9月25日援引知情人士的报道,Solidigm正考虑最早于2027年在美国上市,可能募资150亿美元,当周已与竞争承销资格的投行开会。计划还在早期,时间和规模都可能变,1,500亿美元只是报道中的潜在估值上限。 海力士向路透表示,Solidigm正在评估增强竞争力的多种方案,目前尚未确认具体计划。
拿它与90亿美元一比,很容易得出“海力士赚了十几倍”的结论。只是,这中间隔了六年:业务要整合,低谷要熬过去,还要继续投入。要知道海力士究竟买对了什么,得先回到英特尔决定卖掉它的时候。
一方要退出,一方正好缺这一块
海力士会造闪存,这件事没有疑问。NAND是断电后仍能保存数据的闪存,固态硬盘里的存储颗粒就属于这一类。但颗粒还要加上控制器和固件,才能成为电脑或服务器能用的SSD。控制器安排数据怎样读写,固件负责让这些安排运行起来。
做出硬盘之后,还得让客户愿意用。大型要验证性能、可靠性,以及能否接入自己的系统。能造闪存,和能把整块硬盘持续卖给这些客户,不是一回事。
这正是海力士当时希望补上的一段。它在2020年的收购演示中,把双方的长处摆在一起:海力士在移动端和3D NAND制程上有积累;英特尔则有数据中心SSD、QLC技术、解决方案和客户基础。买下后者,海力士就能把自己的制造能力接到已有产品和客户上。
那份材料还列出了海力士2019年的收入结构:DRAM约占78%,NAND约占19%,SSD又只占NAND销售的两成多。管理层想提高SSD比重、改善NAND业务的现金流。收购服务的是这个当时就存在的目标,无须用后来AI的繁荣替它补写理由。
英特尔有另一套取舍。2020年的出售公告中,它表示要把资金投向更优先的长期增长方向。这块业务对英特尔是否值得继续投入,和它能为海力士补上什么,并不是同一个问题。今天出现高估值传闻,也不能单凭这一点就断定英特尔当年卖错了。
最终谈下来的90亿美元交易,包含NAND SSD、组件和晶圆业务,以及大连NAND工厂。Optane不在其中。交易分阶段进行,2021年12月先完成第一阶段交割,之后还有资产和相关权利需要转移。
交接也不是一次完成的。2021年先转移SSD业务、大连工厂,以及SSD相关知识产权和员工;NAND晶圆制造、设计相关技术和研发人员等,则留待第二阶段。过渡期间,英特尔仍在大连工厂生产晶圆,相关生产协议直到2025年第二阶段交割才终止。
2022年4月,两边的合作有了一个可以拿出来看的产品:P5530。海力士提供128层NAND,Solidigm提供控制器和固件。收购材料里讲的技术互补,落到了同一块硬盘上。
P5530是双方首款合作产品。它说明两边的技术开始结合,不代表整笔收购已经回本。
接手后,也有不好看的账
同样是在2022年,海力士的账上出现了减值。2024年发行文件所附审计材料显示,包含Solidigm相关实体的现金产生单元,确认约1.344万亿韩元无形资产减值损失。
这不是当年又付出去的一笔收购款,而是对相关资产未来收益预期的下调。新产品已经推出,账面上却仍要承认一部分资产没原先想的那么值钱。把这一段放回去,就很难再把收购写成付完钱、等着升值的故事。
行业不好时,研发、运营和整合并不会自动结束。收购方能否把团队和产品继续做下去,决定了需求回来时还能拿什么卖给客户。减值本身不能证明收购买错了,但后来的估值传闻,也不能把这些年的经营代价抹掉。
从2020年签约到2025年第二阶段交割,产品合作与减值都发生在整合过程中。
到2025年3月,交易才完成第二阶段交割。英特尔披露,该阶段调整后收到约19亿美元。这笔钱有自己的交割口径,不能与原协议金额混着算;而海力士此后的研发、经营和资本投入,也不会自动包含在最初公告的90亿美元里。
目前还缺少完整的单体累计投入、经营现金流和股东回收数据,没法把六年的总账算清楚。因此,把1,500亿美元除以90亿美元,得不到这笔收购的实际回报。
AI需求扩大时,产品和客户已经在手里
Solidigm手里有一项适合做大容量硬盘的技术:QLC。它在一个存储单元里保存4个比特,TLC则保存3个。密度提高了,同样的空间可以放下更多数据,也有机会降低每单位容量的成本。
代价是写入性能、耐久和管理方式需要作取舍。对于要频繁改写的数据,不能只看容量挑硬盘;对于大量保存、反复读取而较少重写的数据,高容量QLC就有用武之地。Solidigm的D5-P5336已有122.88TB型号,这样的产品已经做出来了。
VAST Data的用法更容易说明这一点。它把Solidigm的高密度QLC SSD用进数据平台,让大量数据既存得下,也能较快地读取和分析。过去有些数据存下来只是为了留档,现在企业希望把这些旧数据也拿出来搜索、分析,交给AI使用。硬盘的价值,也就不只是能装多少东西。
随后扩大的AI需求,给了这些产品更多机会。训练模型要读取数据、保存检查点,推理服务要调取模型文件和外部资料。计算规模越大,等数据送来的浪费就越难忽略。SSD承担其中的持久存储和数据调取工作,旁边的负责高带宽访问,两者不能互相替代。
2026年8月5日,CoreWeave宣布与Solidigm签署多年协议,以获得企业级SSD产能的优先供应。厂商说AI需要存储,和客户为未来供应签下协议,分量不一样。后者已经是在安排采购了,只是合同总金额尚未披露,还不能据此推算确定收入。
行业统计也记录了变化。TrendForce估计,海力士与Solidigm合计的企业级SSD季度收入,2024年第四季度约23亿美元,2026年第一季度达到46.4亿美元,第二季度超过86.3亿美元。它同时把出货增加和价格上涨列为增长因素。
TrendForce估计,集团企业级SSD业务扩大。所选季度不连续,数字包含海力士与Solidigm,并非Solidigm单体财报。
海力士2026年第二季度的业绩公告,也把高价值企业级SSD和价格上涨列入经营改善的背景。不过,这些披露还不能替代Solidigm自己的完整报表,不能把集团的收入直接拿去支撑单体估值。
涨价也让判断多了一层难度。收入增加,有多少来自多卖硬盘,有多少来自同样的硬盘卖得更贵?如果竞争者扩产、供需缓和,后面这部分利润就可能回落。收购补来的技术和客户能留下来,行业高价却未必一直在。
海力士当年的收购,至少让它在需求扩大时已经有产品、有团队,也有客户。这里有当初选对业务的成分,也有后来市场变化的帮助。把2020年的决定写成对生成式AI的准确预言,反倒会掩盖当时那笔交易本身的理由。
等上市材料,把剩下的账补齐
回到1,500亿美元,还有一件事要先弄清楚:以后上市的究竟是哪部分业务。
海力士2026年1月公布的重组安排中,原来经营Solidigm品牌的法人拟转为AI Company,经营业务转入新设的Solidigm Inc.。同时宣布向AI Company作出100亿美元资金承诺,按资本调用安排投入。这不等于100亿美元已经全部花掉,也不能全部算作SSD业务收到的追加投资。
重组后的持股、债务归属、拟上市资产和募集资金用途,还需要正式披露。海力士9月4日的6-K回应的是8月的pre-IPO报道,并未确认9月25日报道中的新估值和安排。这里不能把两次消息接成一份上市确认书。
钱以后还要怎么花,也不能略过。路透9月18日援引知情人士称,Solidigm正考虑在美国建设NAND工厂,纽约州北部是候选地点之一,公司当时表示尚未确定具体计划。如果项目落地,后续建厂投入就会影响现金流。上市募资是否用于这个项目,目前并没有确认。
如果最终真按1,500亿美元股权价值上市,买家还得知道它能持续赚多少钱。作一个简单演示:给20倍市盈率,需要75亿美元年净利润;给30倍,需要50亿美元;给40倍,也需要37.5亿美元。这些倍数只是算术假设,不是推荐估值,更不是Solidigm的盈利预测。
假设1,500亿美元为股权价值,用估值除以市盈率反推年净利润。倍数仅作演示,不是公司指引或合理价格区间。
没有同一上市范围下的利润、现金流、负债和股本,还无法判断这个价格贵不贵。若IPO主要发行新股,募来的钱先进入公司,也不能把募资额当成海力士已经套现的收益。
海力士当年缺的数据中心产品和客户,确实从收购中补进来了;后来AI市场扩大,又让这些积累有了更多用处。这个判断已经有产品和客户协议支持。至于买家是否该付1,500亿美元,得由上市公司的盈利来回答,不能由六年前的收购故事代答。
免责声明:本文仅用于信息分享与研究交流,不构成任何投资建议、要约或承诺。市场有风险,投资需结合自身情况独立判断并自行承担结果。
资料来源
- Reuters(Investing转载更新稿)|Solidigm IPO报道及海力士回应|2026-09-25
- SK hynix|收购Intel NAND业务公告|2020-10-20
- SK hynix|CEO收购演示,第4—7页|2020-11-04
- SK hynix|首款合作产品P5530|2022-04-05
- SK hynix/SGX|发行文件,PDF第206页,2022年减值审计说明|2024-01-08
- Intel|8-K:第二阶段交割|2025-03-27
- Solidigm|QLC数据中心应用与取舍|2023
- Solidigm|D5-P5336 122.88TB产品说明|2025
- CoreWeave|与Solidigm签署多年协议|2026-08-05
- TrendForce|2024Q4企业级SSD统计|2025-03-06
- TrendForce|2026Q1企业级SSD统计|2026-06-11
- TrendForce|2026Q2企业级SSD统计估计|2026-09-01
- SK hynix|拟通过重组Solidigm设立AI Company|2026-01-28
- SK hynix/SEC|6-K:回应8月pre-IPO传闻|2026-09-04
- SK hynix|2026Q2业绩公告|2026-07-29
- Solidigm|VAST Data客户案例|2023-06-26
- Reuters(Investing转载)|Solidigm考虑美国NAND工厂|2026-09-18

On investment analysis, market insight, and asset allocation — not chasing short-term noise, but understanding what truly drives long-term returns.